CIA論点ノート Part1 目次
CIA試験問題集アプリ「AUDITCORE HUB」に搭載中の論点ノート、Part1 97細目の目次です。
内部監査の基礎
内部監査は何のためにある仕事か
「グローバル内部監査基準」で示されている内部監査の目的について説明する
内部監査は、誰から権限をもらって働くのか
内部監査への負託事項と、取締役会及び内部監査部門長の責任について説明する
内部監査基本規程は、誰が作って誰が承認するのか
内部監査基本規程の要件を認識する
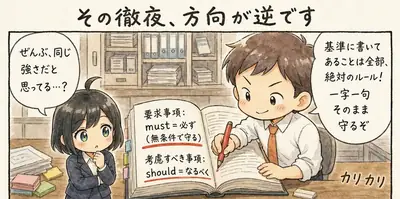
保証する仕事と、助言する仕事の線引き
内部監査部門が提供するアシュアランス業務及びアドバイザリー業務の違いを理解する
内部監査が引き受けるアシュアランス業務には、どんな種類があるか
内部監査部門が行うアシュアランス業務の種類を説明する
内部監査の助言はどこまで踏み込めるのか
内部監査部門が行うアドバイザリー業務の種類を説明する
内部監査の独立性が壊れる場面を見抜く
内部監査部門の独立性が侵害される可能性のある状況を識別する
倫理と専門職としての気質
正しいと分かっていることを、実際に行えるか
誠実性を実践により示すこと
自分の仕事を、自分で評価していませんか
個々の内部監査人が客観性を侵害していないかを評価する
客観性が危ないとき、内部監査は何をするのか
客観性を促進する方針と、侵害を低減する可能性のある選択肢を分析する
監査人に求められる力をどう示すか
内部監査部門の責任を果たすために必要な知識、スキル及び能力(開発又は調達されたかを問わず)を適用する
専門職としての正当な注意は、何をどこまで評価する義務か
専門職としての正当な注意を発揮する
監査で知った秘密は、どこまで使えるか
個々の内部監査業務において、秘密を保持し情報を適切に利用する
ガバナンス、リスク・マネジメント及びコントロール
組織体のガバナンスとは何かを説明できるようにする
組織体のガバナンスについての概念を説明する
組織の文化は、統制と監査計画をどこまで動かすのか
組織体の文化が統制環境全体と個々の内部監査業務のリスクとコントロールに与える影響を認識する
倫理とコンプライアンスの問題をどう見分けるか
倫理やコンプライアンスに関する問題を認識する
リスクの種類を見分け、固有リスクと残余リスクを比べる
リスクの種類に関する基本的な概念を理解する
リスクの扱い方を、定義から対応まで一本につなぐ
リスク・マネジメント・プロセスの基本的な概念を理解する
リスクを管理するしくみを、内部監査はどう評価するのか
組織体のプロセスや部門におけるリスク・マネジメントについて説明する
内部統制の目的と、コントロールの分け方
内部統制の概念とコントロールの種類を理解する
内部統制の設計と有効性をどう見るか
(財務と非財務の)内部統制の設計、有効性及び効率性の重要性を認識する
不正リスク
不正はなぜ起きて、どんな形で現れるのか
不正リスクの概念と不正の種類について説明する
不正リスクは、いつ見立てるのか
個々の内部監査業務において、不正リスクを特別に考慮する必要があるかを判断する
不正のリスクを、組織はきちんと管理できているか
不正の可能性と、組織体が不正リスクを発見して管理する方法を評価する
不正調査で内部監査は何をどこまで担うのか
不正調査に関連する技法と内部監査部門の役割を認識する
気になった細目は、問題でも確かめられます。
解説・「この論点はこう問われる」(出題の類型)・「試験テクニック」(解答の手順)・「覚え方」は、CIA問題集アプリの有料プランでお読みいただけます。
同じ論点の演習問題へそのまま進めます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、CIA試験制度の更新をお届けします。いつでも解除できます。