資産不正流用: 不正支出の発見策(経費精算)
分析は入口であって証明ではない
オーディットコア・ハブのアキラです。
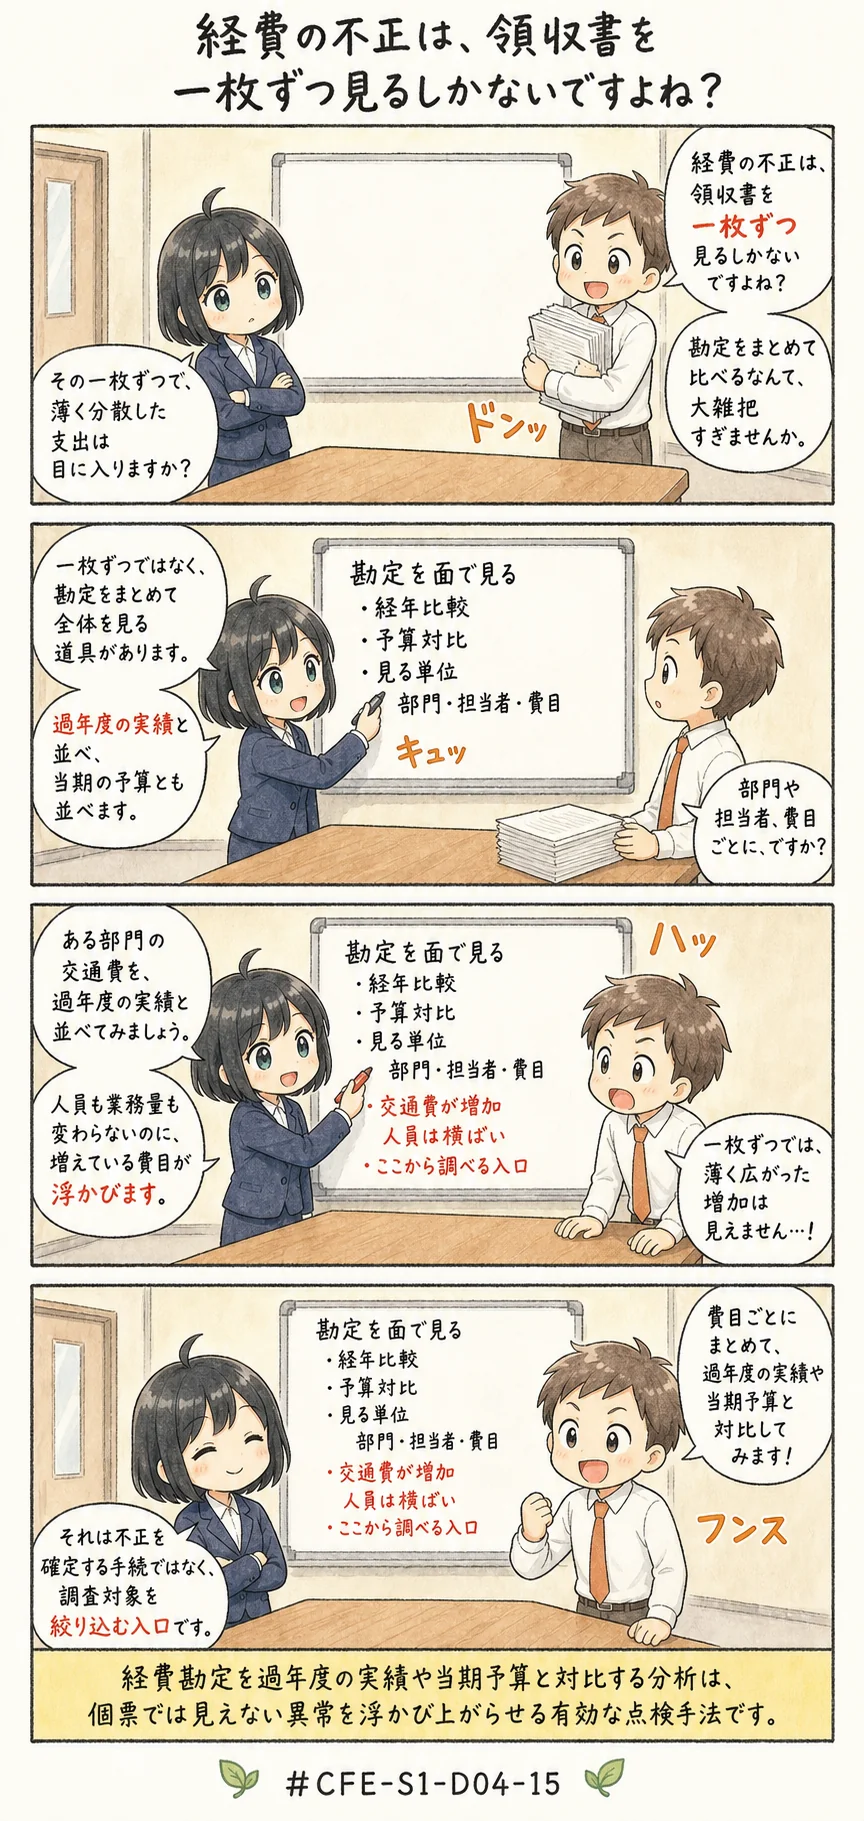
この記事では、経費の不正を見つけるために集計して比べる手続、つまり経年比較や予算対比といった発見策を見ていきますよ。
分析という言葉が付くと決め手になりそうに感じますよね。でも、その手続が担っている役目は、別のところにあるんです。
判断の軸は、その手続が異常を絞り込むためのものか、それとも不正を確定させるためのものかという区別です。
この一文が、今回の暗記対象なんです。
ひとことで言えば、分析は次にどの精算書を開くかを決める手続であって、疑いを確定させる手続ではない、ということですね。
まずはここだけ、頭の真ん中に置いておいてくださいね。
この記事で分かること
- 経費の不正が一件あたり小さく多くの精算に薄く分散するため、集計して外の基準と比べる発想が効いてくること
- 経年比較と予算対比、そして経費報告書の精査という発見の柱と、予算の差が実績側と見積り側の両方から生まれること
- 正誤判定型、条件のすり替え型、兆候・レッドフラグ識別型という三つの出題型の切り方
資産不正流用: 不正支出の発見策(経費精算)(CFE-S1-D04-15)
よくある誤解
この論点でも、単独で提示されたら誤りになる記述を先に並べますね。
- 経費の不正は精算書を一枚ずつ点検すれば見つかるので、集計して比べる方法は補助にすぎない、という理解
- 予算と実績に差が出たなら、実績の側に異常があると考えてよい、という理解
- 経年比較や予算対比で異常が出た時点で、不正があったと結論づけてよい、という理解
分析という言葉が付くと、決め手になりそうに感じますよね。ただ、集計して比べる手続は、不正を確定するために使うのではありません。
調べる先を絞るために使うんです。
この続きは、アプリの「テキストで学ぶ」で。
この論点の解説・「この論点はこう問われる」(出題の類型)・「試験テクニック」(解答の手順)・「覚え方」は、CFE 学習アプリの有料プランでお読みいただけます。
同じ論点の演習問題へそのまま進めます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、CFE試験制度の更新をお届けします。いつでも解除できます。
全文が読める見本: マネーロンダリングの三段階、自白獲得面接の手順、不正のトライアングル