資産不正流用: 不正支出の予防策(経費精算)
電子の領収書ほど作り変えは容易
オーディットコア・ハブのアキラです。この記事では、経費精算の不正を起こさせないために、経費報告書へ何を求めればよいのかを見ていきますよ。
紙より電子のほうが偽造しにくいから安心、という感覚がありますよね。実はその前提が逆なんです。
判断の軸は、支出の実在性、業務との関係、そして発生した時点の三つを、それぞれ別の要素として検証できる形になっているかです。
この一文が、今回の暗記対象なんです。ひとことで言えば、証憑の形式ではなく、裏づけの取り方で統制の強さが決まる、ということですね。
まずはここだけ、頭の真ん中に置いておいてくださいね。
この記事で分かること
- 詳細な経費報告書に求める裏づけ資料・業務目的・発生時期が、それぞれ別の型を押さえていること
- 電子で作られた領収書が、改ざんのしにくさを何ら保証しないこと
- 条件のすり替え型、正誤判定型、予防策・発見策の入れ替え型という三つの出題型の切り方
資産不正流用: 不正支出の予防策(経費精算)(CFE-S1-D04-14)
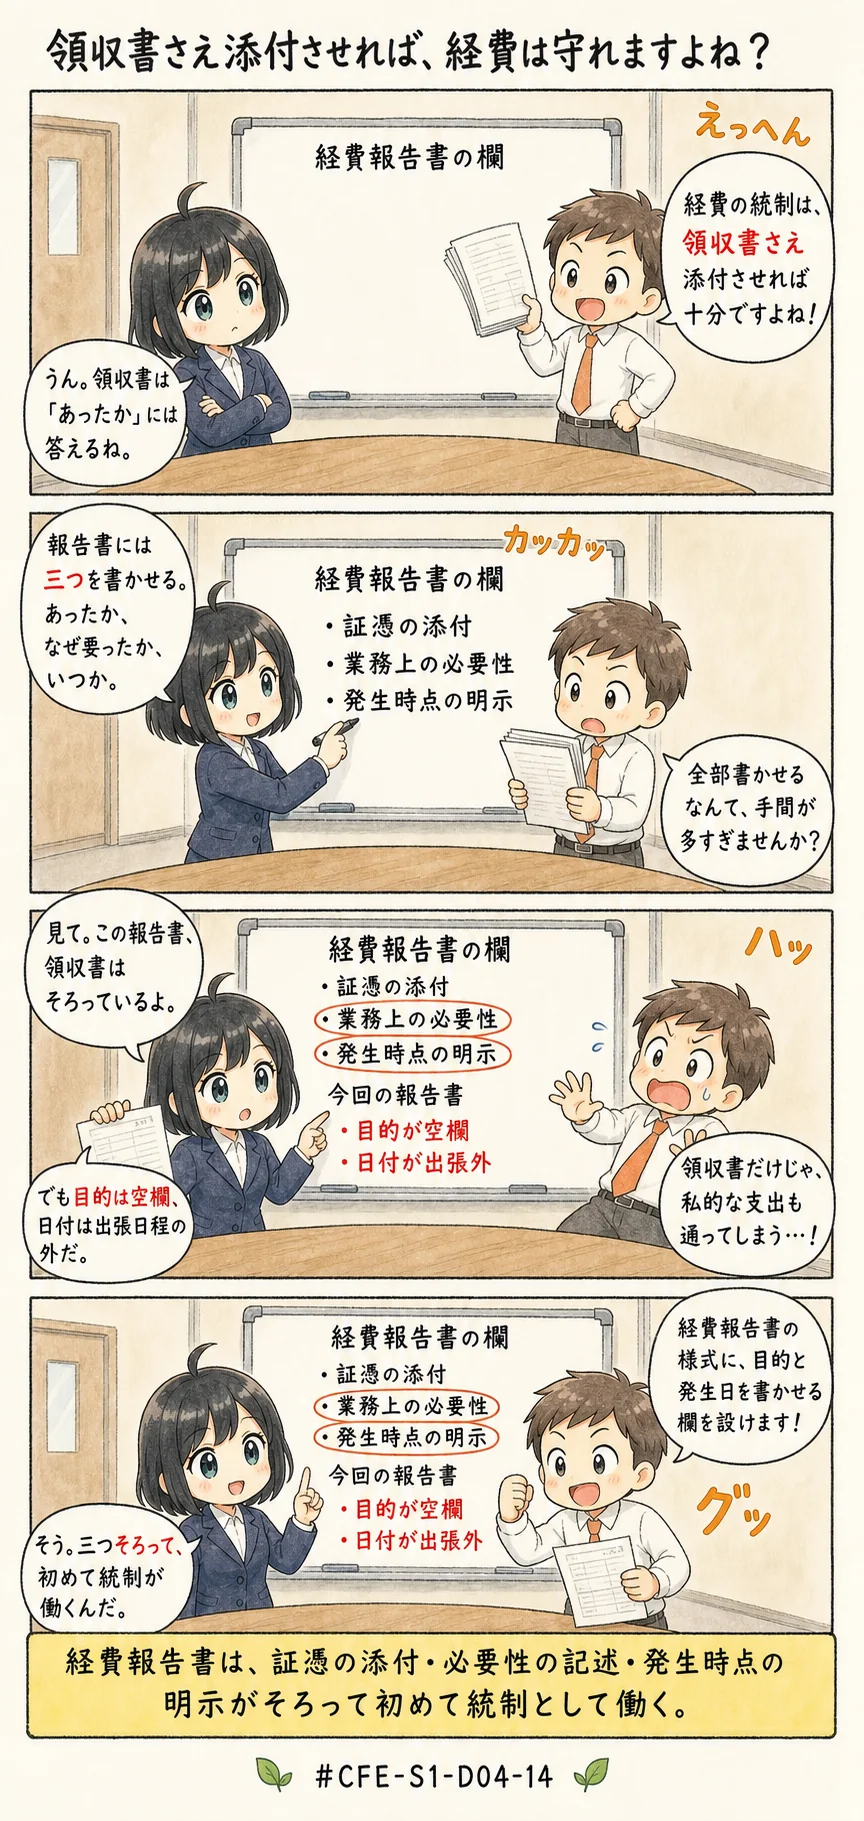
よくある誤解
この論点でも、単独で提示されたら誤りになる記述を先に並べますね。
- 電子で作られた領収書は紙より偽造しにくいので、電子に限れば防止策になる、という理解
- 領収書さえ添付させておけば、経費報告書の統制としては足りる、という理解
- 業務上の必要性を書かせているのだから、発生した時期までは求めなくてよい、という理解
どれも一つずつは統制らしく聞こえますよね。ただ、求めるべき事項は、互いに別の不正へ対応しています。
証憑、つまり取引を裏づける書類のことですね。その形式が改ざんのしにくさを保証することもないんです。
この続きは、アプリの「テキストで学ぶ」で。
この論点の解説・「この論点はこう問われる」(出題の類型)・「試験テクニック」(解答の手順)・「覚え方」は、CFE 学習アプリの有料プランでお読みいただけます。
同じ論点の演習問題へそのまま進めます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、CFE試験制度の更新をお届けします。いつでも解除できます。
全文が読める見本: マネーロンダリングの三段階、自白獲得面接の手順、不正のトライアングル