資産不正流用: 不正支出の手口類型(経費精算)
存在・金額・回数・目的のどれを偽ったか
オーディットコア・ハブのアキラです。
この記事では、経費精算に紛れ込む不正支出が四つの型に分かれること、そしてその型がどう並んでいるのかを見ていきますよ。
社員が会社から不当にお金を受け取る行為なら全部が経費精算の不正、と思いたくなりますよね。でも、枠に入るかどうかの決め手は別のところにあるんです。
判断の軸は、支出の存在、金額、回数、目的のうち、どれが偽られたのかという一点です。
この一文が、今回の暗記対象なんです。ひとことで言えば、四つの型は偽る対象の違いで並んでいる、ということですね。
まずはここだけ、頭の真ん中に置いておいてくださいね。
この記事で分かること
- 経費精算関連の不正支出が四つの型に分かれること、そして支出の存在・金額・回数・目的のどれを偽ったかで型が決まること
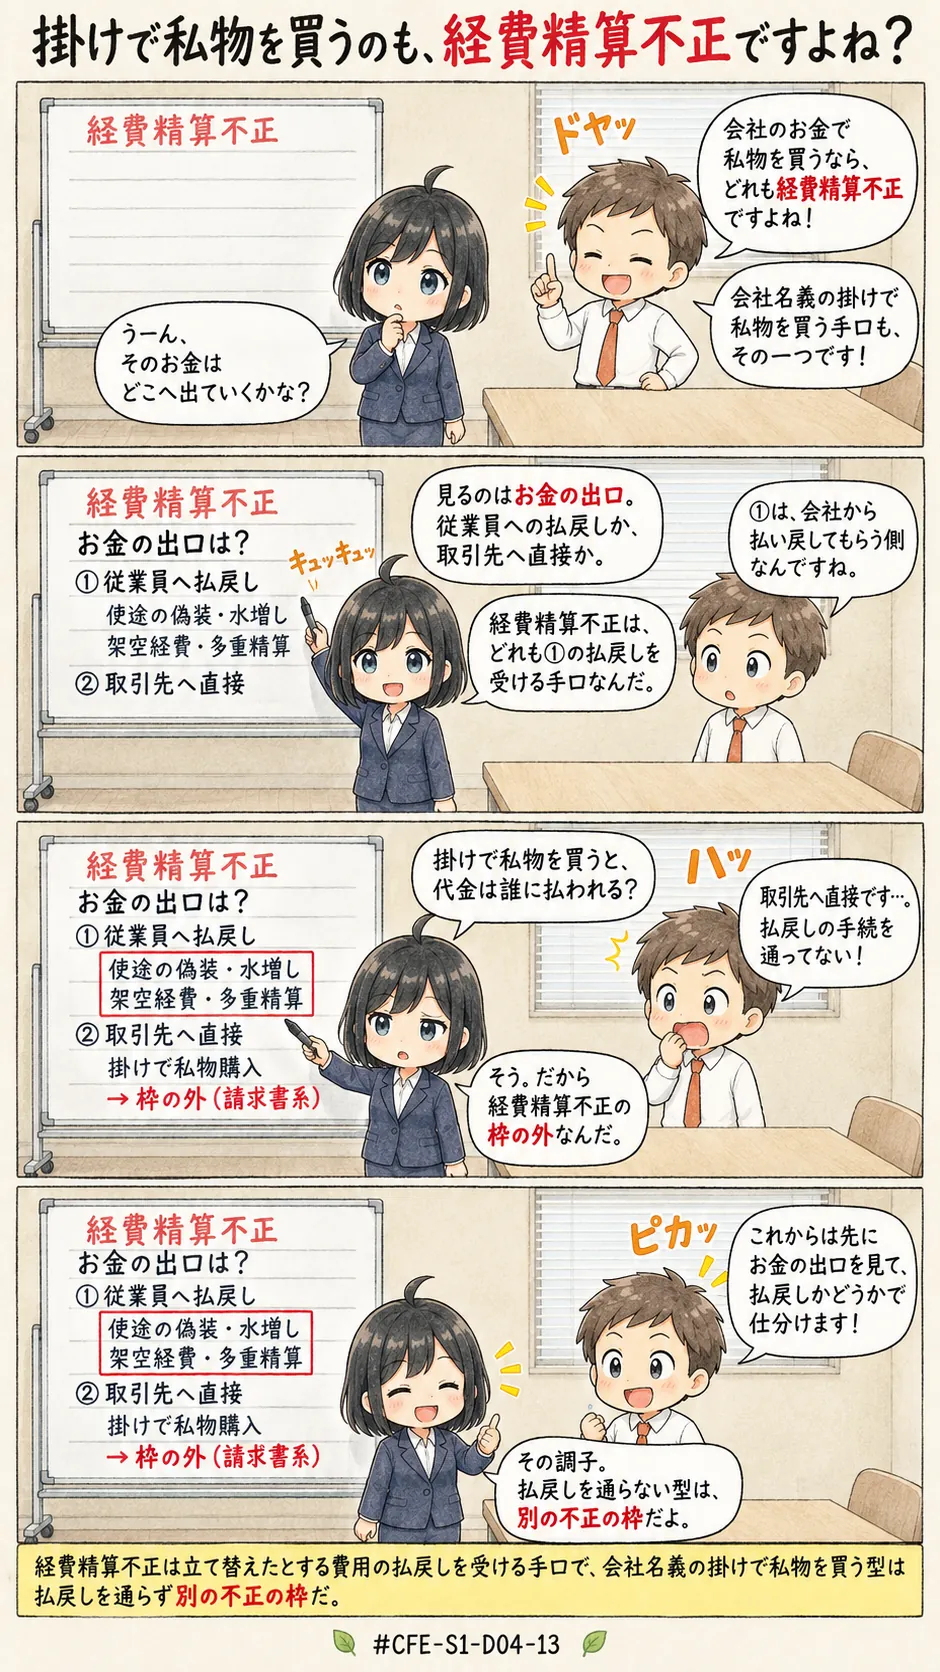
- 領収書を出して払い戻しを受ける道筋を通らない支払は、経費精算の枠の外に置かれること
- 事例分類型、定義型、階層すり替え型という三つの出題型の切り方
資産不正流用: 不正支出の手口類型(経費精算)(CFE-S1-D04-13)
よくある誤解
ここでも、単独で提示されたら誤りになる記述を先に並べますね。
- 社員が会社から不当にお金を受け取る行為は、どれも経費精算の不正に入る、という理解
- 領収書が本物であれば、その精算は正しいものとして扱ってよい、という理解
- 支出が実在するかどうかは、類型を決めるうえで決定的ではない、という理解
会社のお金が社員へ流れる点は同じですから、まとめたくなりますよね。ただ、経費精算の枠に入るかどうかの決め手は、別のところにあります。
領収書を出して払い戻しを受ける、という道筋を通っているかどうかなんです。
この続きは、アプリの「テキストで学ぶ」で。
この論点の解説・「この論点はこう問われる」(出題の類型)・「試験テクニック」(解答の手順)・「覚え方」は、CFE 学習アプリの有料プランでお読みいただけます。
同じ論点の演習問題へそのまま進めます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、CFE試験制度の更新をお届けします。いつでも解除できます。
全文が読める見本: マネーロンダリングの三段階、自白獲得面接の手順、不正のトライアングル