制度区分
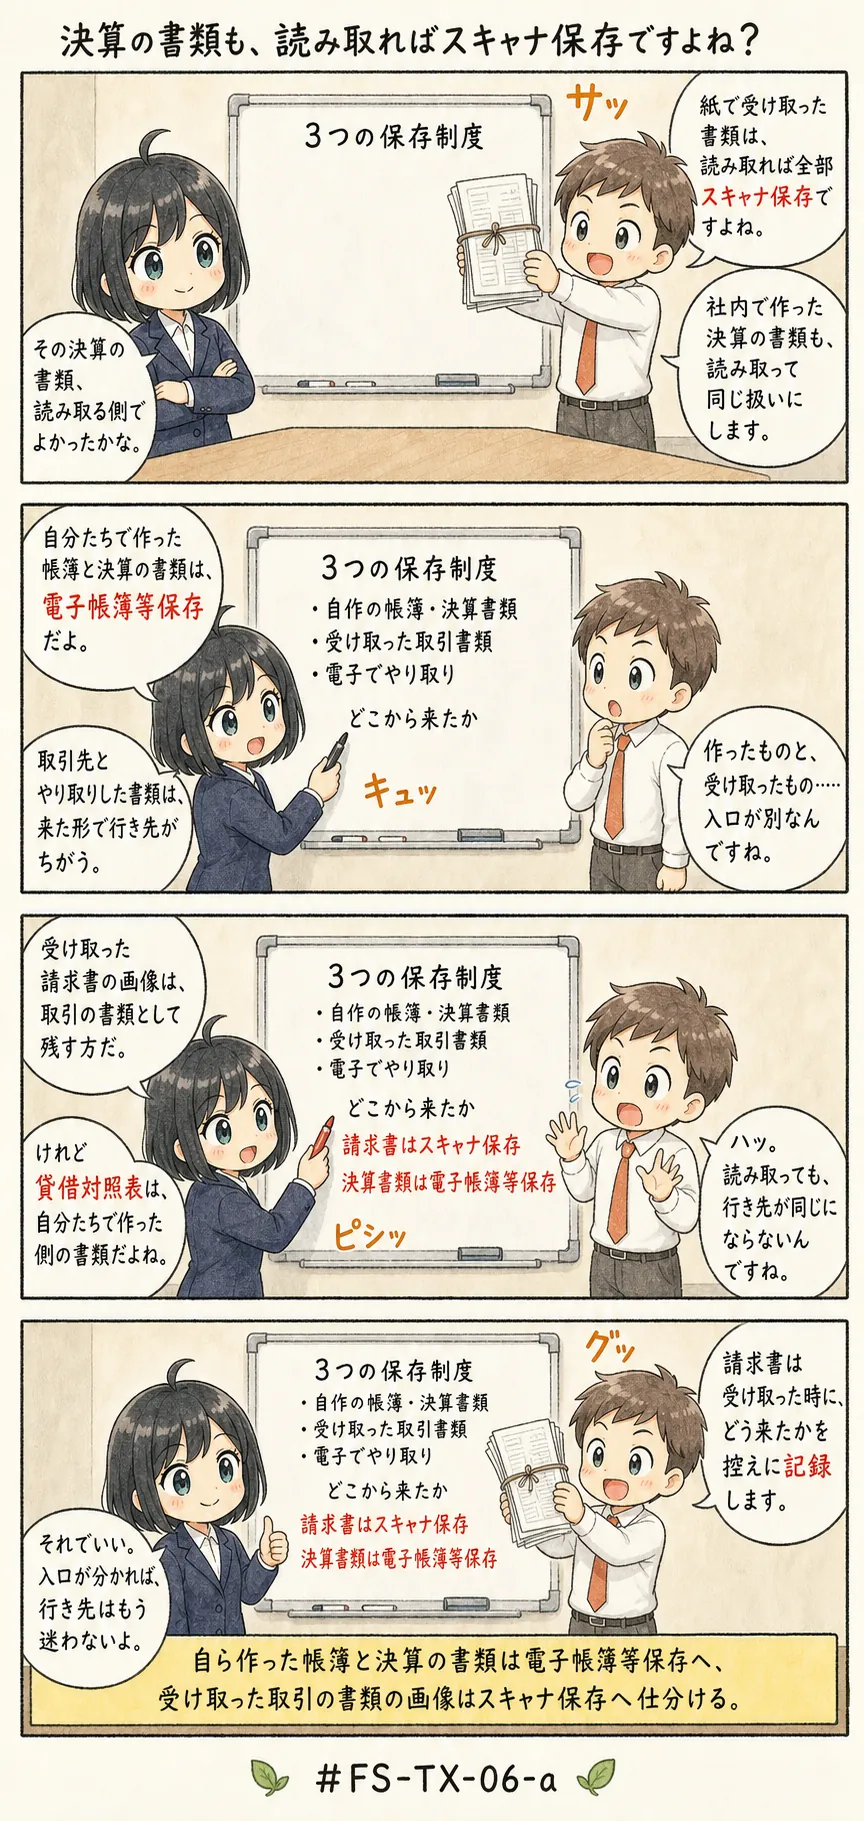
発生源で振り分け、義務は電子取引だけ
オーディットコア・ハブのアキラです。この記事では、電子帳簿保存法の三つの制度を、書類の名前ではなく記録の発生源でどう見分けるかを整理していきますね。
そのうえで、導入が義務なのはどれで、保存義務を負うのは誰なのかまで押さえておきましょう。
保存の振り分けは対象の制度を見分けるのが先で、義務か任意かの確認はそのあと
この一文が、今回の暗記対象なんです。ひとことで言えば、その記録がどこから来たのかを先に決めれば、残す方法は自然に決まる、ということなんですね。
この記事で分かること
- 三つの制度の見分け方と、義務か任意かの線引き
- 書類の名前ではなく発生源で振り分けるという判断の軸
- 保存義務を負うのは法人だけではない、という押さえどころ
三つの制度をどう見分けるか(TX-06-a)
よくある誤解
まず、その一文だけを取り出して読むと誤りになる記述を並べておきますね。
- 決算で作る貸借対照表や損益計算書をスキャンし、画像で残す扱いもスキャナ保存にあたる
- 自社のシステムだけで作成した総勘定元帳を電子のまま備え置く扱いは、どの事業者にも導入が求められている
- メールでやり取りした注文書は、印刷して綴じておけばデータそのものは残さなくてよい
上の3つのうち1つ目は、対象になる書類の区分を取り違えた記述です。2つ目は、義務の範囲を広げすぎた記述ですね。
3つ目は、紙にすれば足りるという思い込みです。どれも実務の会話では通ってしまいそうな言い回しですが、その一文だけで出されたら誤りなんですね。
この続きは、アプリの「テキストで学ぶ」で。
この論点の解説・「この論点はこう問われる」(出題の類型)・「試験テクニック」(解答の手順)・「覚え方」は、FASS 学習アプリの有料プランでお読みいただけます。
同じ論点の演習問題へそのまま進めます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、FASS検定の更新情報をお届けします。いつでも解除できます。
全文が読める見本: 資本的支出と修繕費、引当金、減損はいつ、どの物差しで判定するか、保存要件