資本的支出と修繕費
金額の大小ではなく支出の効果で分ける
オーディットコア・ハブのアキラです。
この記事では、設備に手を入れたときの支出を、資産に載せる資本的支出と、その期の費用になる修繕費にどう分けるのかを見ていきますね。
当期の費用がいくらになるかの組み立て方まで、一緒に押さえていきましょう。
改良は償却費だけ、取替えと通常の点検・整備は全額修繕費、と分けて足す
この一文が、今回の暗記対象なんです。
ひとことで言えば、能力を高める改良は資産に加算して当期に出すのは償却費だけにし、取替えや通常の点検・整備は全額を修繕費として足す、ということですね。
この記事で分かること
- 資本的支出と修繕費を分ける基準
- 当期の費用になる金額の組み立て方
- 税務が示す形式的な基準が、区分にどこまで関わるのか
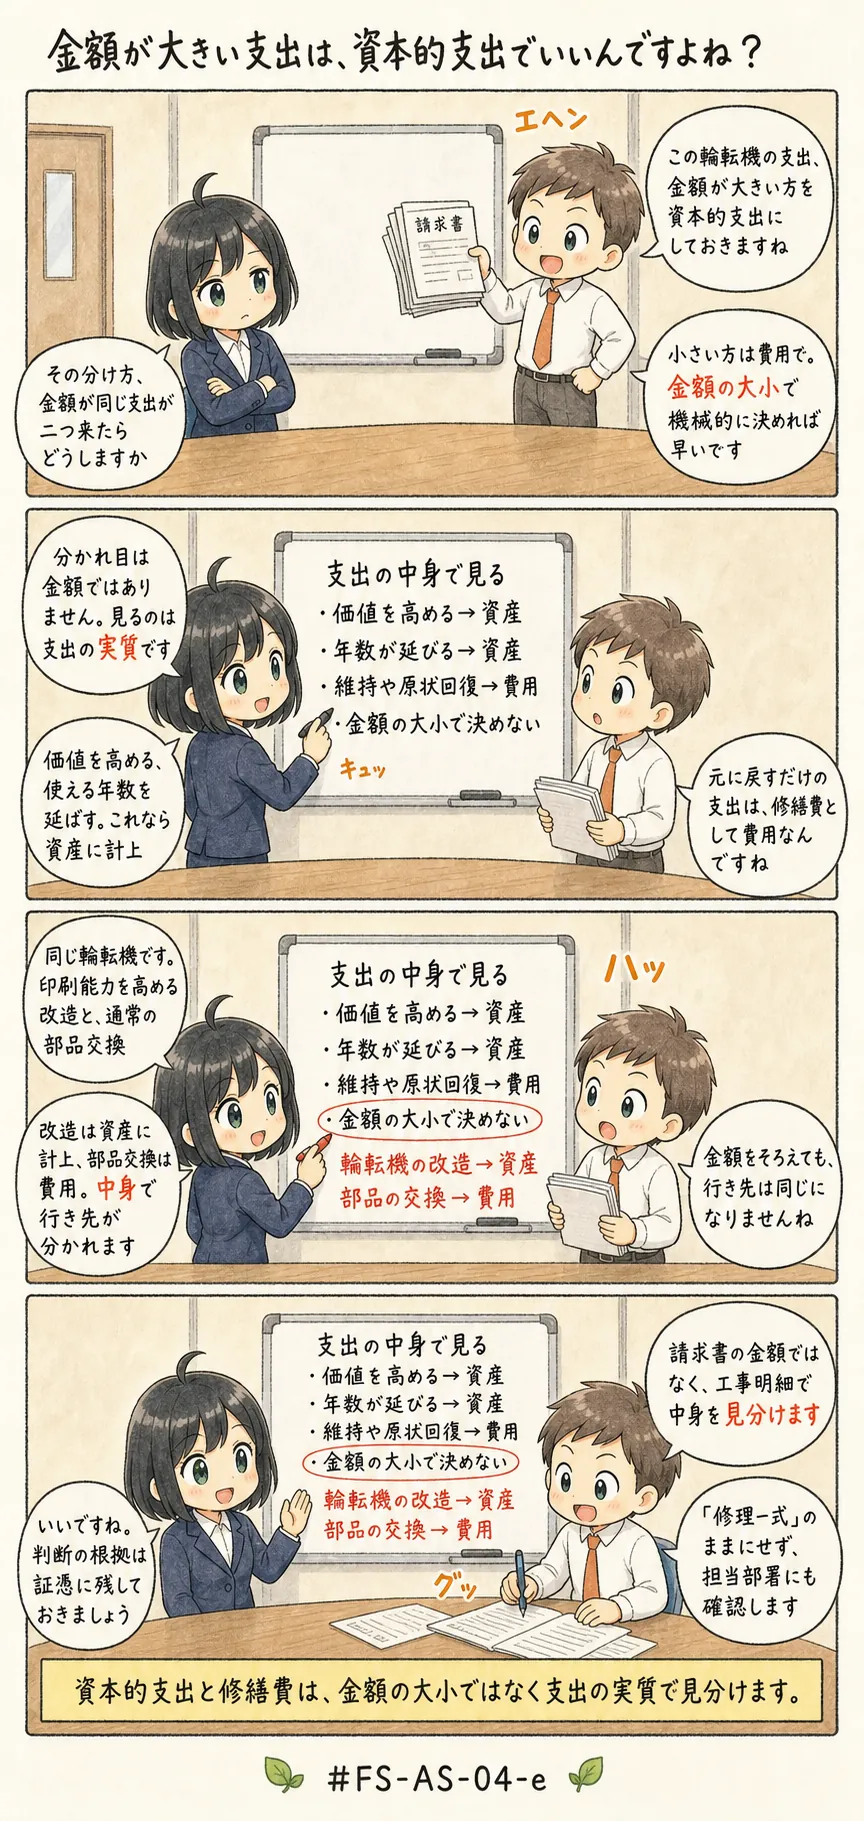
資本的支出と修繕費はどこで分かれるか(AS-04-e)
よくある誤解
その記述だけを取り出して示されたら誤りになる文を、先に並べておきますね。
- 支出の中身を見るまでもなく、金額の大小だけで資本的支出か修繕費かは機械的に振り分けられる
- 税務が示す形式的な基準が会計上の扱いまで一律に決めるので、実質より税務の判定が優先される
- 設備に工事をした年度は、その工事にかかった支出の全額がその期の費用になる
上に並べた誤解のうち、1つ目と2つ目は判定に使う物差しのすり替えです。3つ目は範囲の取り違えですね。
どれも社内の会話では通ってしまいそうな言い回しでしょう。ですが、その一文だけを取り出して置かれたら誤りなんです。
解説
設備に手を入れたときの支出は、資産に載せるのでしょうか。それとも当期(いまの決算期)の費用に落とすのでしょうか。
この分かれ目は、支出の効果なんです。設備の性能を高めたり、使える年数を延ばしたりする支出は資本的支出です。
この場合は、支出額をいったん資産の額に加算します。そのうえで、以後の減価償却を通じて費用へ配分していくんですね。
減価償却とは、ひとことで言えば、資産の額を使う年数に分けて少しずつ費用にしていく手続のことです。
これに対して、壊れた箇所を元に戻す、通常どおり機能を保つ、といった維持や原状回復のための支出は修繕費です。修繕費は、支出した期の費用になります。
たとえば、部活で使う自転車のパンクを直すのと、もっと速く走れるように部品を高性能なものへ替えるのとでは、同じ「お金を使った」でも意味が違いますよね。
判断の軸は、支出の金額ではなく、その支出が資産の価値を高めたか使用可能期間を延ばしたか、それとも元の状態を保っただけかで区分することです。
金額が大きいから資産、小さいから費用。そんな金額だけの線の引き方は、見ているところが違うんですね。
数値例を1つ置きましょう。生産設備に3件の工事をしたとします。
処理能力を引き上げる改良が1,200万円、摩耗した部品の取替えが80万円、年次の定期点検が45万円。改良分は資本的支出ですから、資産に加算します。
耐用年数10年・定額法・期首から使用とすれば、当期の費用になるのは償却費120万円だけなんです。
耐用年数とは、その資産を使えると見込む年数のことですね。定額法は、毎期同じ額ずつ費用にしていくやり方です。
取替えと定期点検は原状回復と維持ですから、全額が修繕費になります。したがって当期の費用は120万円と80万円と45万円を足した245万円です。
工事代金の総額1,325万円をそのまま費用にすると、資産に載せるべき改良まで消えてしまうんです。
区分の根拠としては、法人税基本通達7-8-1以下と法人税法施行令132条が資本的支出の取扱いを定めています。
ただし、通達が示す金額や周期による形式的な基準は、判断を補う目安にすぎません。区分そのものは、支出の実質で決まるんです。
内部統制、つまり会社が誤りや不正を自分で防ぐために置く仕組みの面では、工事内容と金額を承認する手続を置きます。
承認の物差しになるのは、税法・会計基準、そして社内の判定基準ですね。
判定を誤ると資産と費用の配分が狂い、損益(もうけと損の計算)が歪んでしまうからなんです。
ここで確認しているのは、財務諸表(会社の成績をまとめた書類)への表示が妥当かどうかという性質です。
なお、会計上の区分と税務上の取扱いが食い違うこともあります。そのときに行う申告調整、つまり税金の計算だけを別に直す作業は、税務分野の回で扱います。
この論点はこう問われる
- 区分のすり替え型: 金額の大小だけで区分が決まる、あるいは税務の形式基準が会計を一律に縛る、と書いた記述で正誤を問う型が想定されます。
判定の軸は「能力を高めたか、元に戻しただけか」であって、金額の大小だけで区分は決めないのが原則です。
税務の形式基準(金額・周期)は判断を補う目安にとどまります。 - 例1: 「金額の大小だけで資本的支出か修繕費かが決まります」という記述を見たら、判定の物差しがすり替わっています。効果を見ているかどうかで切りましょう。
- 例2: 「税務の形式的な基準が会計上の扱いまで一律に決めます」と書かれたものは、優先の向きが逆ですよ。形式基準は判断を補う目安にとどまるんです。
- 例3: 「性能を高めて使える年数を延ばす支出は資本的支出です」という記述はどうでしょう。効果が能力向上に向いているので、正しい側として残せます。
- 例4: 「壊れた箇所を元に戻すための支出も資産に加算します」と置かれたら、原状回復の分を資産へ移した誤りだと見抜けるんです。
- 計算型: 性質の違う工事支出を複数並べ、当期の費用額を求めさせる型と相性がよい論点です。
改良分は償却費に直してから足すという手順を固定しておくと、支出の総額をそのまま答えてしまう誤りを避けられます。 - 例1: 「処理能力を引き上げる改良の工事です」と書かれた支出は資産へ回し、当期に出すのは償却費だけですね。
- 例2: 「摩耗した部品を元どおりに取り替えます」とある支出は原状回復ですから、そのまま全額を当期の費用へ足しましょう。
- 例3: 「年次の定期点検を実施する費用です」と書かれたものも維持の側ですよ。改良の分と混ぜずに仕分けてみてください。
- 例4: 「工事にかかった支出の総額をそのまま当期の費用にします」という答えが並んでいたら、改良分を落としてしまった額なんです。
- 断定表現型: 「一律に」「必ず全額」のように例外を認めない書き方で正誤を問う型も想定されます。実質判断が要る論点では、まず疑ってかかりましょう。
- 例1: 「工事をした年度は支出の全額が当期の費用になります」という言い切りは、範囲の広げすぎですね。改良分の行き先が消えているんです。
- 例2: 「資本的支出か修繕費かは必ず税務の基準で決まります」と例外を置かない書き方が出たら、まず疑ってかかりましょう。
- 例3: 「金額の大きい支出は一律に資産へ計上するものです」と書かれたものも、実質を見ない断定ですよ。
- 例4: 「毎年の点検の費用も必ず資産に計上します」という記述はどうでしょう。維持の支出まで資産へ寄せた言い切りなんです。
試験テクニック
金額を答えさせる形式では、電卓を叩く前に支出を2つの山に仕分けましょう。能力向上の山と、原状回復・維持の山です。
そのうえで、能力向上の山だけを耐用年数で割り、償却費に直します。原状回復・維持の山は、そのまま足すだけですね。
この仕分けと計算の二段で組み立てると、並んでいる金額の見え方が変わります。
「支出をすべて足しただけの額」と「改良分を丸ごと落とした額」は、どちらも作られた誤りだと分かるんです。
- 例1: 「処理能力を高める改造の代金です」という行は、支出を山に分ける手順で能力向上の側へ置きましょう。当期に出るのは償却費だけですよ。
- 例2: 「壊れた部分を元に戻す取替えの代金です」と読める行は原状回復の側ですから、償却に回さずそのまま足すんです。
- 例3: 「工事の代金をすべて合計した額です」と説明された答えは、仕分ける前の数字ですね。作られた誤りとして外しましょう。
- 例4: 「改良の分は当期の費用に一切入れないものです」と書かれた答えはどうでしょう。償却費まで落としているので、これも外せますよ。
覚え方
工場から回ってくる工事の請求書には、能力を上げる改造も、部品の取替えも、年に一度の点検も並んでいます。どれも同じ書式で届きますよね。
書式が同じでも、会計での行き先は違うんです。教訓を一言で。
改良は償却費だけ、取替えと通常の点検・整備は全額修繕費、と分けて足す
この記事の1枚まとめ
| 論点 | よくある誤解 | 正しい判断の軸 | キーワード |
|---|---|---|---|
| 資本的支出と修繕費(AS-04-e) | 金額の大小や税務の形式基準で一律に区分する | 価値の増加・耐用年数の延長なら資本的支出、維持・原状回復なら修繕費 | 実質で判断・改良は償却費だけ・税務の形式基準は目安 |
全文が読める見本: 引当金、減損はいつ、どの物差しで判定するか、保存要件
残る168論点は、アプリの「テキストで学ぶ」で。
この論点は全文を公開しています。残る論点も同じ構成で、アプリの有料プランでお読みいただけます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、FASS検定の更新情報をお届けします。いつでも解除できます。