保存要件
書類と帳簿、両方そろって控除できる
オーディットコア・ハブのアキラです。
この記事では、仕入税額控除に要るのは書類なのか帳簿なのか、そして誰が交付した書類なら控除できるのかを整理していきますね。
書類の名前ではなく、交付した人が登録を受けているかどうかで見る。ここが勘どころなんですよ。
経過措置の割合を掛ける相手は、年間の仕入額の全体ではなく上限までの部分の消費税相当額
この一文が、今回の暗記対象なんです。
ひとことで言えば、割合は仕入額の総額に掛けるのではなく、上限までの部分に対応する消費税相当額に掛ける、ということですね。
掛ける相手を先に決めておくと、計算で迷わなくなりますよ。
この記事で分かること
- 仕入税額控除に要る「書類」と「帳簿」の二本立て
- 控除できるかどうかを、書類の名称ではなく、交付した者が登録を受けているかで判定すること
- 帳簿に書く事項と、請求書の記載事項が別々の一覧であること
仕入税額控除に要るのは書類か、帳簿か(TX-07-c)
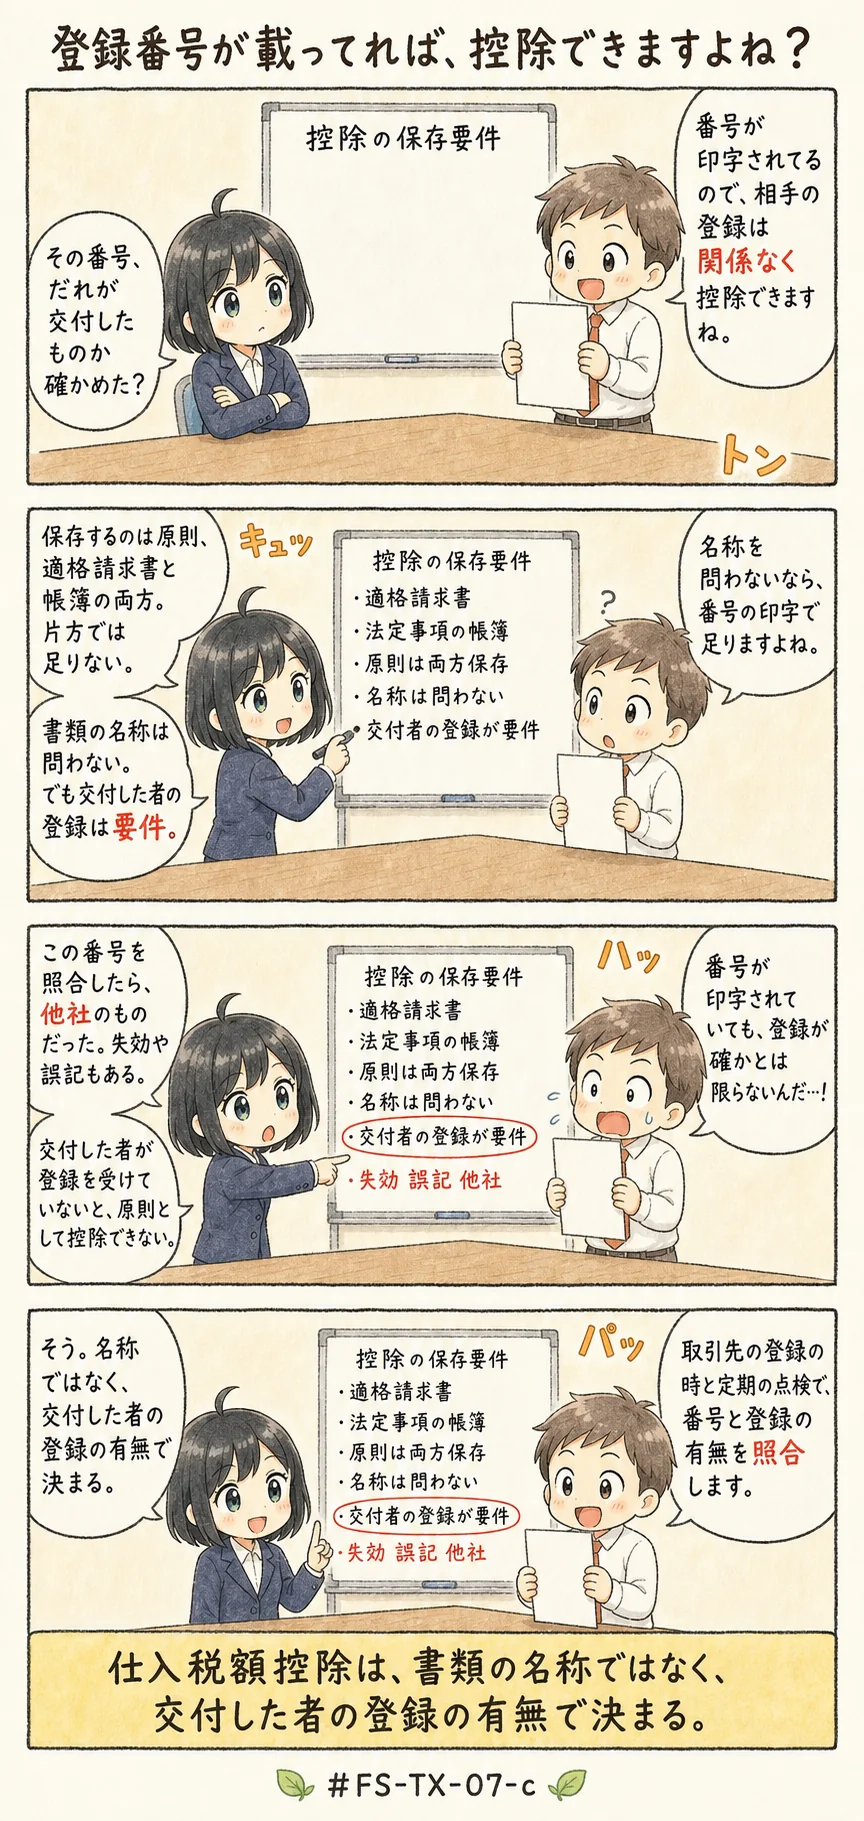
よくある誤解
- 書類の名前が適格請求書でなくても、登録番号さえ書いてあれば、出した相手が登録を受けているかどうかにかかわらず控除できる
- 適格請求書さえ保存しておけば、帳簿まで残す必要はない
- 帳簿に書く事項には、相手方の所在地や登録番号も含まれる
- 登録のない相手からの仕入れなら、年間の金額がいくらであっても同じように経過措置を使える
1つ目の記述は、書類の名称が自由なことと、交付する者の資格とを取り違えています。2つ目の記述は、保存すべきものの数え落としですね。
3つ目の記述は請求書の記載事項との混同、4つ目の記述は上限の見落としです。
解説
仕入税額控除の原則は、二本立てなんです。登録を受けた適格請求書発行事業者から交付を受けた適格請求書を保存し、あわせて法定の事項を書いた帳簿も残す。
この両方がそろって、初めて控除ができるんです(消費税法第30条。2026年4月1日現在)。
書類だけでも足りません。帳簿だけでも足りません。
たとえば、部活の合宿費を精算する場面を思い浮かべてください。
店のレシートと、部費のノートの記録の両方がそろって初めて会計係が認めてくれる、というイメージですね。
記載要件と交付義務の回(TX-07-b)で見たとおり、書類の名称は問われません。
ただし、名称が自由であることと、誰でも交付できることは別の話なんですね。適格請求書を交付できるのは、登録を受けた発行事業者に限られます。
つまり、登録番号のような番号が印字されていても、それだけでは足りないんです。
交付した者が登録を受けていなければ、その書類を保存しても控除は受けられません。登録のない相手から仕入れた分は、原則として控除の対象外ですね。
この原則の例外が、未登録の相手からの仕入れの回(TX-07-e)で扱う経過措置です。
判断の軸は、控除の可否を書類の名前で判定せず、交付した者が登録を受けているかどうかで判定することです。
帳簿に書く事項は4つです。取引の相手方の氏名または名称、取引をした年月日、仕入れた資産や受けた役務(サービス)の内容、そして支払った対価の額。
原則として、帳簿の記載事項に相手の所在地や登録番号は入りません。
ただし、帳簿のみの保存で控除する特例、つまり書類がなくても帳簿だけで控除できる取扱いの一部では、別に住所または所在地の記載を求められることがあります。
請求書の記載事項と帳簿の記載事項は、別々の一覧なんですね。混ぜてしまうと、要件を実際より重く読むことになりますよね。
経過措置を使うときの金額にも、注意が要ります。令和8年度税制改正により、登録を受けていない同一の相手先からの課税仕入れには上限がつきました。
課税仕入れとは、つまり、消費税のかかる仕入れのことですね。年1億円を超える部分が、経過措置の対象から外れます(改正前の基準は10億円)。
この改正は、2026年10月1日以後に開始する課税期間から適用されます。ここで大事なのは、割合を掛ける相手です。
控除額の計算で割合を掛けるのは、年間の仕入額そのものではありません。上限までの部分に対応する消費税相当額なんですね。
数値例を1つ置きます。2026年11月に、登録のない相手から税込440,000円(標準税率10%)の課税仕入れをしたとします。
消費税相当額は40,000円で、この時期の割合は70%です。ですから、控除できるのは28,000円ですね。
税込の440,000円に70%を掛けた308,000円は、掛ける相手を間違えた金額です。
なお、仕入先ごとの登録の有無を台帳で管理し、請求書と帳簿の要件充足を月次で点検する統制は、資産分野の記事で扱います。
この論点はこう問われる
- 主体のすり替え型: 交付した者の資格(登録の有無)を条件から外し、書類の体裁だけで控除を認める記述で正誤を問う型が想定されます。
「登録を問わず」「番号さえあれば」という条件を消す言い回しを、まず疑うのが原則です。 - 例1: 「登録番号が印字された書類なら、交付した者の登録を問わず控除できます」と問われる形もありますね。資格の条件が消えているので外します。
- 例2: 「書類の名称が請求書でなくても、登録を受けた事業者からのものなら控除できます」という記述は、名称と資格を分けているので残せますよ。
- 例3: 「登録のない相手から仕入れた分も、書類さえ保存していれば原則どおり控除できます」と書かれたものは、原則と例外が入れ替わっているんです。
外しましょう。 - 例4: 「交付できるのは、登録を受けた発行事業者だけです」という記述が出たら、動かない土台として残しておいてください。
- 範囲の取り違え型: 帳簿の記載事項に請求書側の事項を混ぜた記述と相性がよい論点です。
帳簿は相手・日付・内容・金額の4つと決めておき、そこに足された事項を過大とみなすと切り分けられます。 - 例1: 「帳簿には、取引の相手方の所在地まで書く必要があります」という記述が来たら、帳簿の事項に足されたものとみて外してみてください。
- 例2: 「帳簿の記載事項には、相手方の登録番号も含まれます」と書かれたものは、請求書側の事項が紛れ込んだ形ですよ。ここで切れますね。
- 例3: 「帳簿に書くのは、相手方と取引年月日と内容と対価の額です」という記述はどうでしょうか。決めておいた並びと重なるので残せるんです。
- 例4: 「適格請求書を保存していれば、帳簿の保存は要らないと言えます」という記述ですね。二本立ての片方が抜けているので外しましょう。
- 計算型: 経過措置の控除額を求めさせる型が想定されます。割合を掛ける対象を、税込の総額ではなく消費税相当額に固定するのが正しい手順です。
- 例1: 「経過措置で控除できるのは、年間の仕入額の全体に割合を掛けた額です」と示されたら、掛ける相手が違うので外しておきましょう。
- 例2: 「割合を掛けるのは、上限までの部分に対応する消費税相当額です」という記述が出たら、掛ける相手が正しいので残せるんです。
- 例3: 「同じ相手先からの課税仕入れなら、金額がいくらでも経過措置の対象になります」という記述はどうでしょう。上限の見落としが仕込まれていますよ。
- 例4: 「税込の支払額にそのまま割合を掛けて控除額を求めます」と書かれたものは、税込か税額かを声に出して確かめてみてください。外れる側ですね。
試験テクニック
保存要件の記述は、「何を」「誰から」「どれだけ」の3点に分けて読みます。
何を(適格請求書と帳簿の両方)、誰から(登録を受けた発行事業者から)、どれだけ(上限までの部分)。
どれか1点が欠けた記述、あるいは1点だけ広げられた記述が、誤りとして作られるんです。とくに金額が絡む記述では、どうでしょうか。
掛け算の相手が総額なのか、税額相当なのか。計算に入る前に決めておきましょう。
- 例1: 「登録を受けた発行事業者からの適格請求書と帳簿の両方を保存します」と並んだときは、何をという軸が満たされているので残しましょう。
- 例2: 「保存するのは適格請求書だけで足ります」という記述ですね。何をという軸が欠けているので、二本立てを思い出して外すんです。
- 例3: 「相手が誰であっても、書類が整っていれば控除できます」と書かれたものは、誰からという軸を広げていますよ。ここで切れますね。
- 例4: 「同じ相手先からの仕入れなら、上限なく経過措置を使えます」という記述が来たら、どれだけという軸を確かめて外してみてください。
覚え方
登録のない外注先への支払が年間で膨らむと、経理は「何割引けるのか」から考えたくなりますよね。ところが、先に決まっているのは割合ではありません。
その割合を掛けてよい金額の範囲なんです。教訓を一言で。
経過措置の割合を掛ける相手は、年間の仕入額の全体ではなく上限までの部分の消費税相当額
この記事の1枚まとめ
| 論点 | よくある誤解 | 正しい判断の軸 | キーワード |
|---|---|---|---|
| 保存要件(TX-07-c) | 登録番号さえあれば交付者の登録を問わず控除できる | 書類の名称ではなく、交付した者が登録事業者かで判定。書類と帳簿の両方を保存 | 適格請求書+帳簿4項目(相手・日付・内容・金額)・同一相手先の年1億円上限(2026年10月1日以後開始課税期間) |
全文が読める見本: 資本的支出と修繕費、引当金、減損はいつ、どの物差しで判定するか
残る168論点は、アプリの「テキストで学ぶ」で。
この論点は全文を公開しています。残る論点も同じ構成で、アプリの有料プランでお読みいただけます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、FASS検定の更新情報をお届けします。いつでも解除できます。