減損はいつ、どの物差しで判定するか
二要件がそろって初めて切り下げる
オーディットコア・ハブのアキラです。この記事では、有価証券の減損に進むのはどんなときなのか、そして判定にどの物差しを当てるのかを見ていきましょう。
どれだけ下がったか、それだけでは切下げは決まらないんですね。
減損の基準時価は、原則が決算日当日、平均はその他有価証券の継続適用だけ
この一文が、今回の暗記対象なんです。
ひとことで言えば、判定に使う時価は原則として決算日当日のもので、市場価格の平均を用いる方法はその他有価証券について毎期続けて適用するときの扱いだ、ということですね。
切り下げるかどうかは、著しい下落と、値を戻す見込みの根拠が見当たらないこと、この2つがそろってから決めていきましょう。
この記事で分かること
- 減損に進むための二要件と、切り下げた金額のその後の扱い
- 判定に使う時価の原則と、市場価格の平均を用いるときの条件
- 市場価格のない株式に当てる実質価額の求め方と、税務での扱いとの違い
減損はいつ、どの物差しで判定するか(TR-03-h)
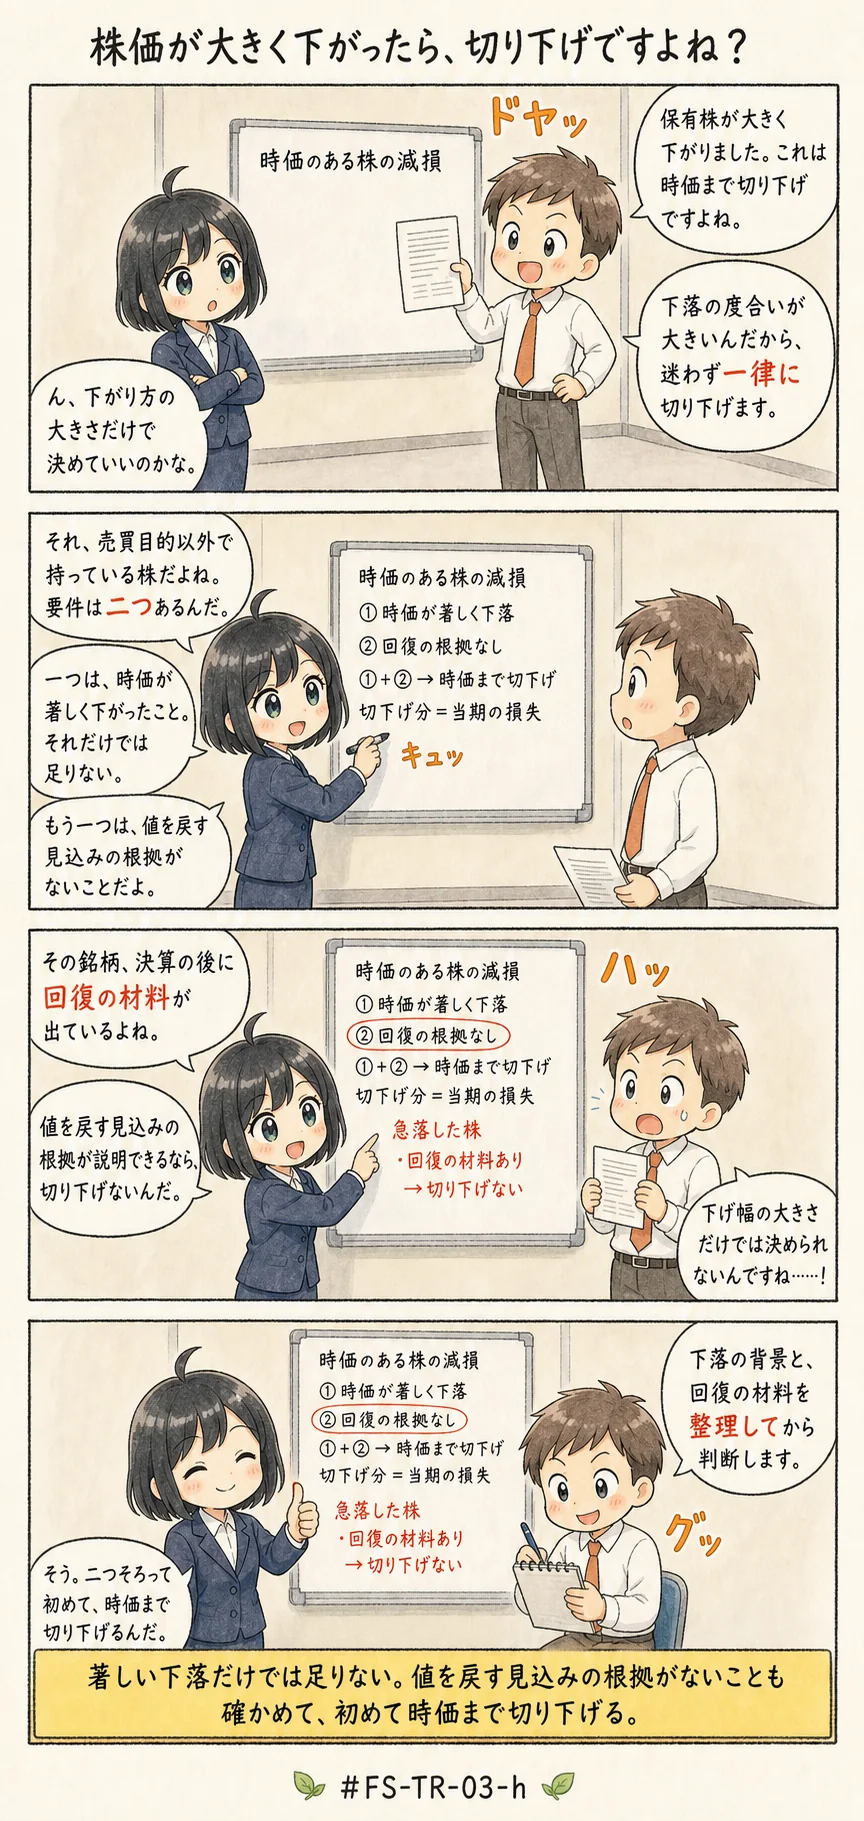
よくある誤解
単独で提示されたら誤りになる記述を、先に並べておきます。
- 下落の度合いが大きければ、値を戻す見込みの有無を問わず一律に時価まで切り下げる
- 減損の判定に使う時価として、直近1か月の平均をその期に限って任意に選べる
- 市場価格のない株式は、直近の取引事例の価格を基準にして切下げの要否を判定する
- 会計上の評価損は、そのまま法人税の損金になる
1つ目の記述は、要件がひとつ足りないものです。2つ目の記述は、使える場面の広げすぎですね。
3つ目の記述は物差しのすり替え、4つ目の記述は会計と税務の同一視なんです。
解説
市場価格のある有価証券のうち売買目的以外のものは、時価が下がっただけでは切り下げません。
では、減損、つまり帳簿に載せた金額を切り下げる処理に進むのは、どんなときでしょうか。切下げに進むのは、2つの条件がそろったときです。
ひとつは、時価が著しく下落していることですね。もうひとつは、値を戻す見込みがあると言える根拠が見当たらないことです。
切り下げた金額は当期の損失に含めます。そして、切下げ後の帳簿価額を、以後の取得原価とみなすんですね。
ここを一段で済ませてしまう記述、たとえば下落率だけを条件にした記述は、条件がひとつ抜けています。
要するに、どれだけ下がったかだけでは足りないということなんです。
判定に使う時価は、原則として決算日当日の時価です。
なお、その他有価証券の期末の貸借対照表価額に期末前1か月の市場価格の平均を用いる定めは、時価算定会計基準(企業会計基準第30号)の適用に伴い削除されています(2026年4月1日現在)。
ただし、著しい下落かどうかを検討するときは、その他有価証券について期末前1か月の市場価格の平均を用いることも妨げられず、この方法は毎期継続して適用することが要件です(金融商品会計に関する実務指針)。
整理すると、平均が使えなくなったのは期末の帳簿価額を出す場面で、著しい下落かどうかを見る場面では毎期続けて使うなら平均も使える、という区別なんですね。
なお、市場価格のある株式について四半期決算で計上した減損は、年度決算で洗い替えることが認められる場合があります。
洗い替えとは、いったん戻して年度末の時価で判定し直すことですね。年度決算で切り下げた金額はその後戻さない、という扱いとは区別しておきましょう。
市場価格のない株式は、そもそも当てる時価がないんですね。たとえば、家にある古い家具のように、市場での値段がついていないものを思い浮かべてください。
この場合は発行会社の財政状態を映す実質価額で判定します。1株当たりの実質価額は、発行会社の純資産額を発行済株式総数で割って求めます。
この額が取得原価の半分程度かそれ以下まで下がっているなら、通常は回復の見込みがないものと扱うんです。数値例を1つ置きます。
発行会社の純資産額が6,000万円、発行済株式総数が2,000株なら、1株当たりの実質価額は30,000円です。
取得単価が70,000円だったとすると低下率はおよそ57%で、おおむね50%程度以上という目安を超えます。
100株を保有していれば、取得原価は70,000円×100株=700万円です。
切下げ後の帳簿価額は30,000円×100株=300万円ですから、評価損は差額の400万円になりますね。
判断の軸は、「どれだけ下がったか」と「戻る根拠があるか」を別々に確かめ、両方がそろってから切り下げること、そして当てる物差しを市場価格の有無で選び分けることです。
根拠は、企業会計基準第10号「金融商品に関する会計基準」です。
なお、会計で評価損を計上しても、2026年4月1日現在の法人税法では資産の評価損は原則として損金に算入されず、申告で加算します。
つまり、会計の上での評価損と、税金の計算で引ける金額(損金)は別ものだということなんですね。
会計と税務の扱いの差と申告調整は、法人税等の申告の回(TX-03)で扱います。
この論点はこう問われる
- 要件の欠落型: 二要件のうち回復可能性の判断を落とした記述で正誤を問う型が想定されます。
「一律に」「有無にかかわらず」のように条件をひとつ消す言い回しが付いていたら、要件が足りていないと読むのが原則です。 - 例1: 「時価の下落が大きければ、値を戻す見込みの有無にかかわらず切り下げます」と書かれた記述ですね。条件をひとつ消す言い回しに気づけますか。
- 例2: 「時価が著しく下落し、かつ値を戻す見込みの根拠が見当たらないときに切り下げます」という記述なら、条件が両方そろっているんです。
- 例3: 「下落率が一定の水準を超えたら一律に切り下げるものとします」と書かれたものは、回復の見込みを見る段が抜けていますよ。
- 例4: 「時価が著しく下落しても、値を戻す見込みが立つ根拠があるときは切り下げないものとします」という記述は、要件が生きている形なんですね。
- 物差しのすり替え型: 市場価格のない株式に、取引事例の価格や気配値を当てる記述と相性がよい論点です。
市場価格がないなら実質価額、つまり発行会社の純資産を株数で割った金額で判定すると決めておきます。 - 例1: 「市場価格のない株式は、直近の取引事例の価格を基準に切下げの要否を判定します」と書かれた記述では、当てる物差しがすり替わっているんです。
- 例2: 「市場価格のない株式は、発行会社の財政状態を映す実質価額で判定します」という記述なら、物差しは合っていますよ。
- 例3: 気配値を持ち出す形もあります。
「市場価格のない株式に気配値を当てて時価とみなすものとします」と書かれたものは、市場価格がない前提と食い違っていませんか。 - 例4: 「実質価額は、発行会社の純資産額を発行済株式総数で割って求めるものです」という記述は、求め方まで素直な形です。
読む前に物差しを決めておきましょう。 - 時点の限定型: 基準となる時価の日付と、1か月平均を使える場面を入れ替えた記述が想定されます。原則と例外のどちらの側に置かれているかを見ます。
- 例1: 「減損の判定に使う時価は、原則として決算日当日の時価とします」と書かれた記述なら、原則の側は合っていますね。
- 例2: 「市場価格の平均を、その期に限って任意に選んで用いることができます」という記述はどうでしょうか。
例外の側の扱いが広げられていないか見てみてください。 - 例3: 「市場価格の平均を用いる方法は、毎期続けて適用することが要件です」と書かれたものは、例外に付いた条件まで書けている形なんです。
- 例4: 「決算日当日の時価は使えず、市場価格の平均によることとします」という記述が出たら、原則と例外が入れ替わっていますよ。
- 会計と税務の同一視型: 会計上の評価損をそのまま損金と書く記述を、強すぎる表現として疑ってかかる形も想定されます。
- 例1: 「会計で計上した評価損は、そのまま法人税の損金になります」と書かれた記述ですね。会計と税務を重ねてしまった形なんです。
- 例2: 「会計上の評価損は、申告で加算することがあります」という記述なら、会計と税務が別ものだと読めますよ。
- 例3: 「評価損を計上した以上、税金の計算でも同じ金額を引けるものとします」と書かれたものが出たら、強すぎる表現として疑ってみましょう。
- 例4: 「会計の評価損と、税金の計算で引ける金額は別ものです」という記述は、両者を切り分けた形ですね。まずここを確かめてみてください。
試験テクニック
「最も適切でないもの」を選ぶ形式では、読み始める前に問いの極性へ印を付けましょう。
極性とは、正しいものを選ぶのか、誤っているものを選ぶのかの向きのことですね。あとは各記述に、正・誤だけを淡々とマークしていきます。
この論点では「一律に」「にかかわらず」「無条件に」のように、例外を認めない表現が付いた記述をまず疑うのが安全ですよ。
要件が2つある論点では、条件を消す語がそのまま誤りの目印になるからなんですね。計算を求められたときは、次の三段で固定します。
「純資産額を発行済株式総数で割る」「取得単価と比べて低下率から要否を判定する」「実質価額に保有株数を掛ける」の三段です。
取得原価を単純に半分にしただけの金額や、切り下げずに据え置いた金額は、三段のどこかを飛ばして作られた金額なんです。
- 例1: 誤っているものを選ぶ向きだと分かったら、正・誤だけを淡々とマークしていきます。
「一律に時価まで切り下げます」と書かれたものは、まず疑ってみてください。 - 例2: 「値を戻す見込みの有無にかかわらず切り下げるものとします」と書かれた記述には、例外を認めない語が入っていますね。
条件を消す語が、そのまま誤りの目印になるんです。 - 例3: 実質価額を出すときは、まず純資産額を発行済株式総数で割ります。
「発行会社の純資産額をそのまま帳簿価額とします」と書かれたものは、株数で割る段を飛ばしているんですね。 - 例4: 「実質価額に保有株数を掛けた金額を切下げ後の帳簿価額とします」という記述なら、割って、要否を判定し、掛けるところまで進んでいます。
最後まで進んだ金額を選びましょう。
覚え方
決算作業では、保有銘柄の期末時価を一覧にして、下落の大きい順に並べます。ところが、並べ替えただけでは切下げは決まりません。
そこで拾った時価がどの日のものかによって、要否の判定まで変わってしまうんです。教訓を一言で。
減損の基準時価は、原則が決算日当日、平均はその他有価証券の継続適用だけ
この記事の1枚まとめ
| 論点 | よくある誤解 | 正しい判断の軸 | キーワード |
|---|---|---|---|
| 減損(TR-03-h) | 下落率が大きければ回復見込みを問わず切り下げる | 著しい下落と回復見込みなしの二要件。物差しは市場価格の有無で選ぶ | 決算日当日の時価・実質価額はおおむね50%程度以上の低下・税務は原則加算 |
残る168論点は、アプリの「テキストで学ぶ」で。
この論点は全文を公開しています。残る論点も同じ構成で、アプリの有料プランでお読みいただけます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、FASS検定の更新情報をお届けします。いつでも解除できます。