申告調整と課税所得
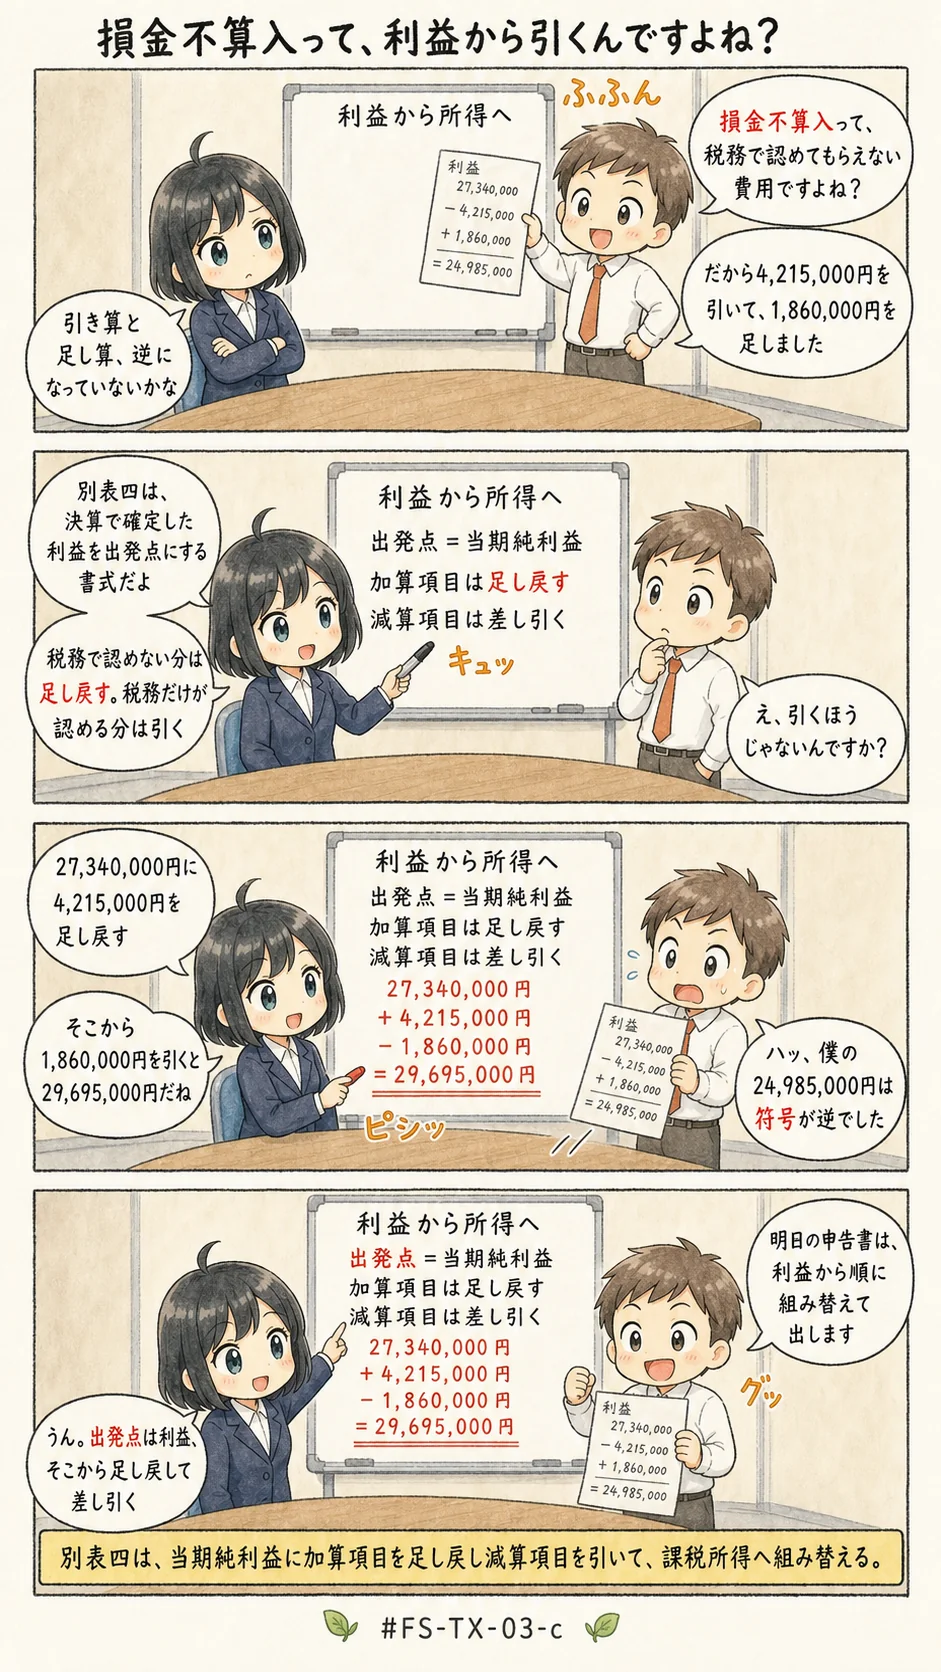
当期純利益を起点に差分だけを足し引き
オーディットコア・ハブのアキラです。この記事では、会計が作る当期純利益から法人税の課税所得をどう作るのかを見ていきますね。
加算と減算をどう動かすのか、寄附金の時点や益金の範囲、少額減価償却資産の特例がどこで争点になるのかを、ひとつずつ確かめていきましょう。
寄附金が損金になるのは未払計上の時点ではなく、原則として引渡しの時点
この一文が、今回の暗記対象なんです。ひとことで言えば、決算で未払に計上して費用にしても、引渡しが済んでいなければ損金にはならない、ということですね。
課税所得そのものも、当期純利益を出発点に置いて、差分だけを足し引きして作るんですよ。
この記事で分かること
- 別表四の骨格(当期純利益+加算−減算)と、課税所得を作る手順
- 寄附金の損金算入の時点・益金の範囲・少額資産の特例がどこで争点になるか
- 「範囲・時点」のすり替えで作られる誤りの見抜き方
課税所得は当期純利益からどう作るか(TX-03-c)
よくある誤解
まず、単独で示されたら誤りになる文を並べておきますね。
- 決算で寄附金を未払に計上し、損金経理をしておけば、支払いがまだでも損金に算入できる
- 益金には、資本等取引から生じる収益も含まれる
- 中小企業者等の少額減価償却資産の特例は、取得時期を問わず取得価額30万円未満が上限である
- 会社が計上した当期純利益は、そのまま法人税の課税所得になる
番号は、上の箇条書きの並び順のことです。1つ目は、時点の取り違えなんです。
2つ目は範囲の取り違え、3つ目は改正前の数値ですね。4つ目は、調整という工程そのものが抜けています。
どれも実務の会話では自然に聞こえます。ところが、1つの文として出されたら誤りなんですね。
この続きは、アプリの「テキストで学ぶ」で。
この論点の解説・「この論点はこう問われる」(出題の類型)・「試験テクニック」(解答の手順)・「覚え方」は、FASS 学習アプリの有料プランでお読みいただけます。
同じ論点の演習問題へそのまま進めます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、FASS検定の更新情報をお届けします。いつでも解除できます。
全文が読める見本: 資本的支出と修繕費、引当金、減損はいつ、どの物差しで判定するか、保存要件