課税売上割合
上に置くのは課税と免税だけ
オーディットコア・ハブのアキラです。この記事では、課税売上割合を何を上に置き、何を下に置いて出すのかを扱いますね。
分子と分母に入る区分、そして割合そのものが要る場合と要らない場合まで、順に見ていきましょう。
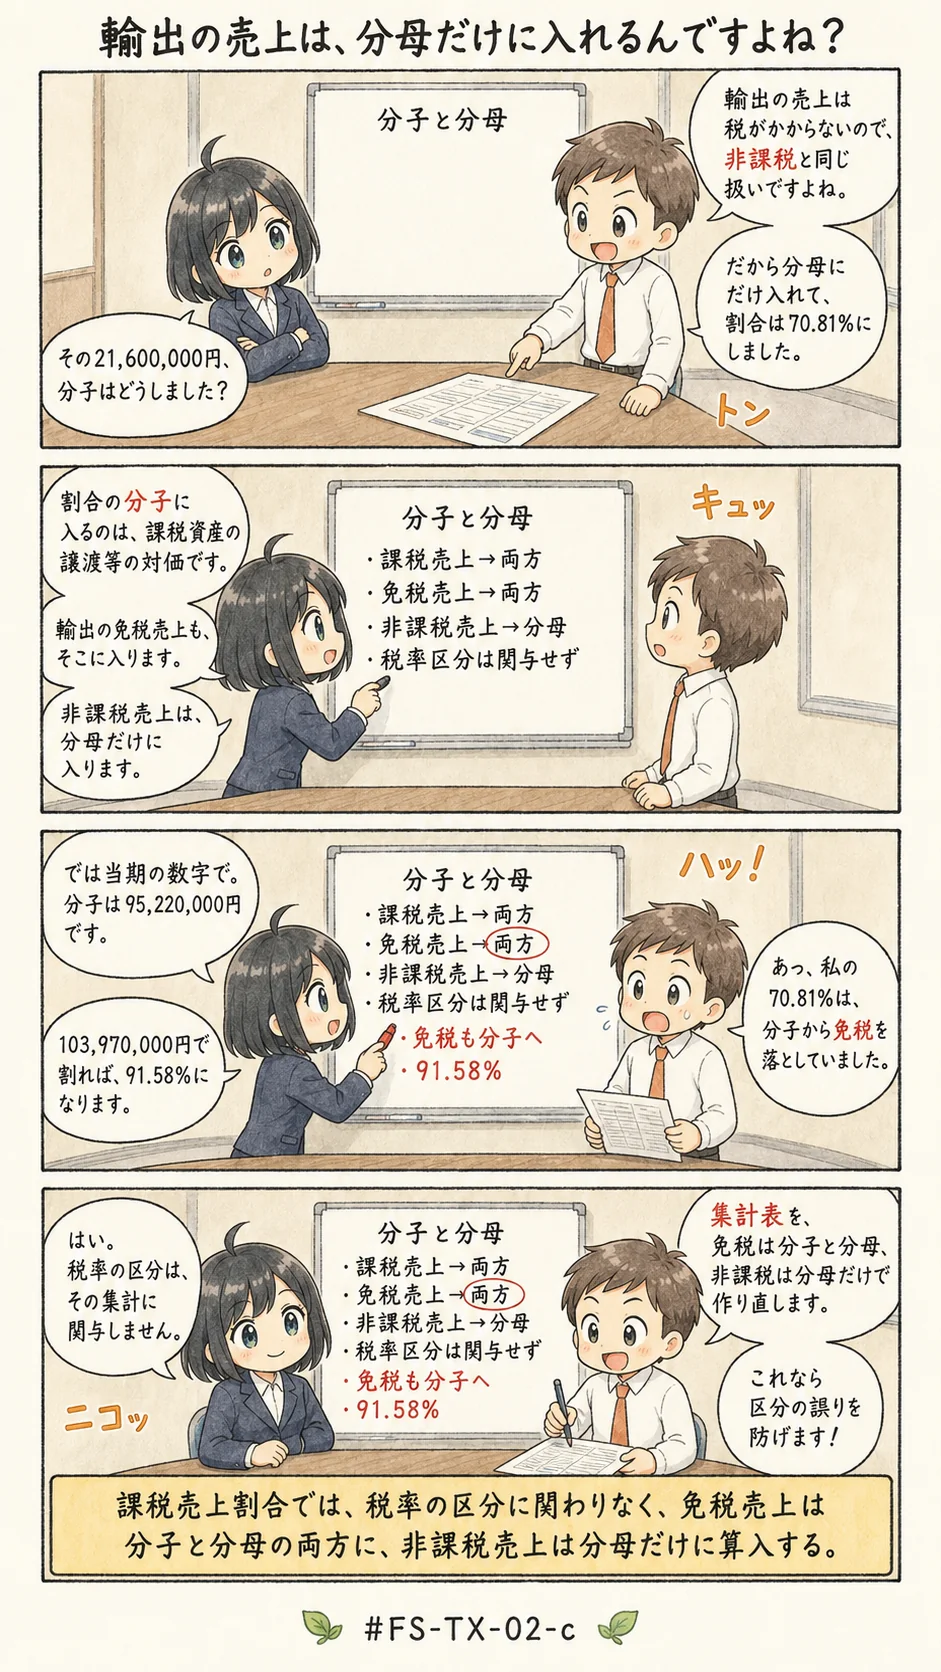
免税売上高は非課税ではなく課税売上の側で、分子にも分母にも入る
この一文が、今回の暗記対象なんです。
ひとことで言えば、免税は課税取引のまま税率をゼロにした扱いなので分子にも分母にも入り、非課税は分母だけに入る、ということですね。
この位置関係を固定点にしておくと、金額が並んだときにも迷わずに済みますよ。
この記事で分かること
- 課税売上割合の分子と分母に何が入り、何が入らないか
- 原則課税と簡易課税で、課税売上割合が要るかどうかが分かれること
- 「区分」と「時点」のすり替えで作られる誤りの見抜き方
課税売上割合は何を上に置き、何を下に置くか(TX-02-c)
よくある誤解
- 売上の全体像を映すために、非課税売上も分子に含めて割合を出す
- 標準税率と軽減税率に分けて税額を計算しないと、課税売上割合は求まらない
- 簡易課税を選んでいる事業者も、控除する税額を出すには課税売上割合が必要になる
上に並べた記述のうち、1つ目は区分の混同です。2つ目は、計算に使わない情報を手順へ持ち込んだ誤りなんです。
3つ目は、原則課税(実際に払った仕入れの消費税額をもとに計算するやり方)の手続を、簡易課税(売上のほうから決められた割合で計算するやり方)へ広げた誤りなんですね。
この続きは、アプリの「テキストで学ぶ」で。
この論点の解説・「この論点はこう問われる」(出題の類型)・「試験テクニック」(解答の手順)・「覚え方」は、FASS 学習アプリの有料プランでお読みいただけます。
同じ論点の演習問題へそのまま進めます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、FASS検定の更新情報をお届けします。いつでも解除できます。
全文が読める見本: 資本的支出と修繕費、引当金、減損はいつ、どの物差しで判定するか、保存要件