引当金
四つの条件がそろって初めて計上
オーディットコア・ハブのアキラです。この記事では、引当金を扱います。
どの条件がそろえば計上できるのか、そして賞与引当金や貸倒引当金の見積りをどう作るのかを見ていきましょう。
賞与引当金は、分母に支給対象期間の6か月、分子に当期に含まれる4か月を置いて按分する
この一文が、今回の暗記対象なんです。ひとことで言えば、引き当てるのは支給対象期間のうち当期に含まれる分だけ、ということなんですね。
按分の分母と分子を口に出してから式を立ててみてください。
この記事で分かること
- 引当金の四つの計上要件と、要件が欠けたときの扱い
- 賞与引当金の月数按分の向き
- 貸倒引当金の区分ごとの見積り方法と、貸借対照表での示し方
引当金はどの条件がそろえば計上できるか(CL-02-g)
よくある誤解
- 発生する可能性が高いという条件を満たしていれば、ほかの条件が欠けていても引当金を計上する
- 貸倒引当金は、負債の部に独立した科目として並べる
- 起こる見込みの乏しい偶発的な債務も、金額が分かるなら貸借対照表に載せる
- 賞与引当金は、支給見込額のうち翌期に残る月数の分を当期に引き当てる
1つ目の記述は、要件を一つに絞った言い過ぎです。2つ目の記述は、表示方法の取り違えです。
3つ目の記述は、注記で足りるものを計上へ引き上げたものです。4つ目の記述は、按分の向きを逆にしたものなんですね。
解説
引当金は、将来に発生する特定の費用または損失を、あらかじめ当期の費用または損失として先取りする処理です。
つまり、まだ先の話である費用や損失を、当期のうちに帳簿へ載せておく、ということなんですね。
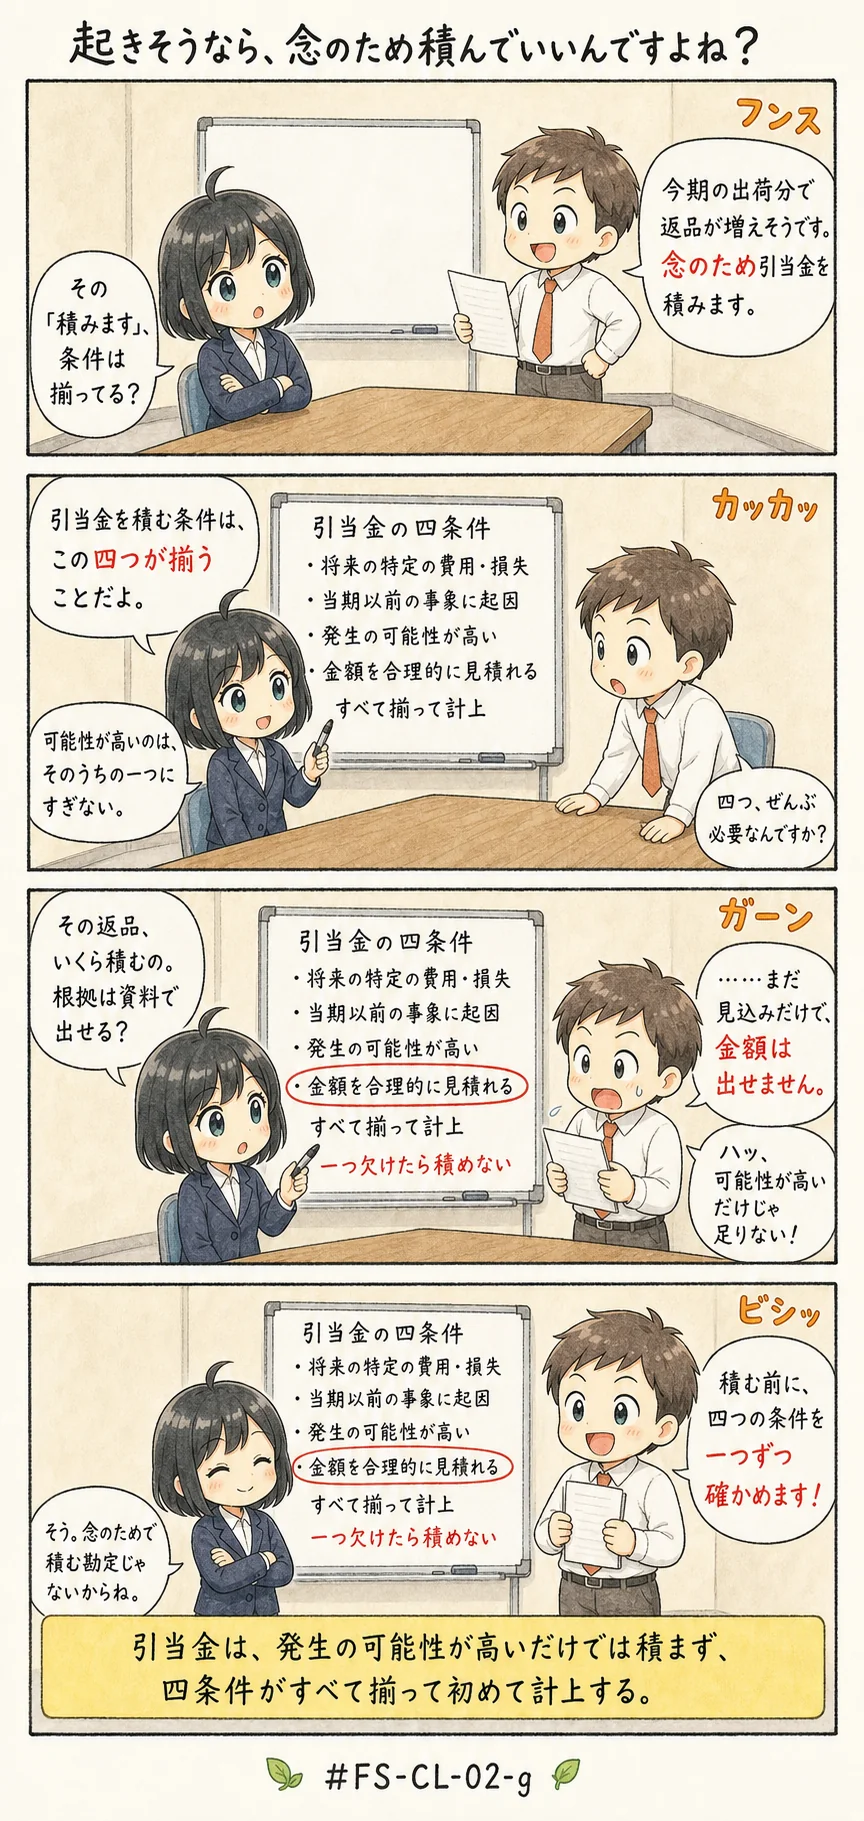
四つの条件がすべてそろったときは計上しなければならず、一つでも欠ければ計上できません。
- 将来に発生する特定の費用または損失であること
- その原因が、当期またはそれ以前の出来事にあること
- 発生する可能性が高いこと
- 金額を合理的に見積もることができること
判断の軸は、四つをセットで確かめることです。可能性が高いことだけを強調して、原因の所在や見積りの可否に触れない説明は、つまり要件を落としているんです。
逆に、起こる見込みが乏しい偶発的な債務はどうでしょうか。
この場合は引当金として計上せず、注記(表そのものではなく、決算の書類に文章で書き添える説明)で開示するにとどめます。表示のしかたにも決まりがあります。
貸倒引当金は、負債の部に単独で並べるのではありません。
原則として、対応する債権(相手からお金を受け取る権利)から差し引く形で示します(控除後の残額だけを示し、控除額を注記する方法もあります)。
賞与引当金は、支給見込額のうち、支給の対象となる期間のなかで当期に含まれる月数の分だけを引き当てます。
たとえば、アルバイト代の締め日が月の途中にある場面を思い浮かべてください。働いた日と、お金を受け取る日は同じではありませんよね。
数値例を1つ置きます。支給対象期間が12月1日から翌年5月31日までの6か月、支給見込額が900万円、決算日が3月31日だとします。
当期に含まれるのは12月から3月までの4か月です。900万円に6分の4を掛けた600万円が、当期の引当額になるんです。
残る2か月分は翌期の費用です。
貸倒引当金では、まず債権を一般債権、貸倒懸念債権、破産更生債権等の三つに区分します。
一般債権は期末の債権残高に貸倒実績率を掛けて見積もり、貸倒懸念債権は担保などで保全されていない部分について相手の財政状態などを踏まえて回収できなくなる割合を見積もり、破産更生債権等は担保などの処分見込額を差し引いた残額を見積額とします(企業会計基準第10号「金融商品に関する会計基準」)。
ここで出てくる貸倒実績率とは、過去に回収できなくなった割合の実績のことです。
つまり、どの区分に入るかによって、見積りの方法そのものが変わるということなんですね。
担保を差し引かずに全額をそのまま見積もる説明は、区分ごとの方法から外れています。ここまでは会計のルールの話でした。
ここからは、税金を計算するときの決まり、つまり税務の話に移りますね。
税務では、貸倒引当金を計上できる法人(中小法人等・銀行・保険会社等)について、損金に算入できる限度額を、個別に評価する分と一括で評価する分の合計として計算します(法人税法・2026年4月1日現在)。
損金とは、つまり、税金を計算するときにもうけから差し引ける費用のことです。会計上の繰入額が限度額を超えた部分は、損金に算入されません。
この差の扱いは、この回では深入りしませんよ。会計と税務のこの差をどう扱うかは、税務分野の回(TX-01前)で扱います。
この論点はこう問われる
- 要件の一条件化型: 四つの条件のうち一つだけを取り出して計上を認める記述で、正誤を問う型が想定されます。
「さえ」「だけ」で条件を一つに絞る書き方が現れたら、残る条件が消されていないかを数えるのが原則です。 - 例1: 「発生する可能性が高いのであれば計上します」という記述が出たら、残る三つが消えていないかを数えてみてください。
- 例2: 「金額を合理的に見積もることができるものです」だけを挙げて計上を認める書き方も、同じ型なんですね。
- 例3: 「四つの条件がすべてそろったときに計上します」と書かれたものは要件を落としていない記述ですから、安心して残せますよ。
- 例4: 「その原因が当期以前の出来事にあることさえ満たせばよいものです」のように絞り込む一文は、まず疑ってかかりましょう。
- 計算型: 賞与引当金の按分や、貸倒引当金の限度額を求めさせる型と相性がよい論点です。
按分は分母と分子を言葉で言ってから式にする、限度額は個別評価分と一括評価分を足してから会計上の繰入額と比べるという二つの型で処理できます。 - 例1: 「当期に引き当てる額はいくらか」と聞かれたら、分母と分子を言葉にしてから式にしてみてください。
- 例2: 「翌期に残る月数の分を当期に引き当てます」と読める記述は、按分の向きが逆ですよね。ここで外せます。
- 例3: 「支給見込額をそのまま全額引き当てるものです」と書かれたものは、按分そのものをしていないんです。
- 例4: 限度額を問われたら、「個別に評価する分と一括で評価する分を足したものです」と確かめてから、会計上の繰入額と比べましょう。
- 区分の判定型: 引当金として計上するのか、注記にとどめるのかを判定させる型が想定されます。
発生の可能性が乏しい偶発債務は注記にとどまり、可能性が高いものは残る三つの要件がそろって初めて計上すると読むのがよさそうですね。 - 例1: 「起こる見込みの乏しい偶発的な債務も貸借対照表に載せます」という記述が出たら、注記でとどまる側ではないかを疑ってみてください。
- 例2: 「発生の可能性が乏しいものは注記で開示するにとどめます」と書かれていれば、判定はこちらで合っていますよ。
- 例3: 計上か注記かを分ける型ですから、「可能性が高いといえるものか」をまず判定してみましょう。そこから要件の数え上げに進むんです。
- 例4: 「金額が分かるのだから計上します」と読める一文は、可能性の高さを飛ばしていますよね。
試験テクニック
見積りの計算では、率と端数の指示を式より先に確認します。百分率(パーセント)で示された割合は、小数へ直してから掛けます。
円未満を切り捨てるのか切り上げるのかも、計算に入る前に読み取っておきましょう。切り上げた金額や、千円単位で丸めた金額が並んで置かれることがあります。
ですから、端数処理を後回しにすると、正しい計算をしていても、近い金額のどれを選ぶかで迷ってしまうんです。
按分では、分母に対象期間の全体、分子に当期に属する部分を置きます。この向きを、毎回口に出して確認してください。
- 例1: 「円未満を切り捨てるものです」といった指示は、式を立てる前に読み取っておきましょう。後回しにすると近い金額で迷うんです。
- 例2: 「百分率で示された割合をそのまま掛けます」と読める手つきになっていないか、計算の途中で一度止まって確かめてくださいね。
- 例3: 按分では「分母に対象期間の全体を置きます」と口に出してから式にすると、向きの取り違えがぐっと減りますよ。
- 例4: 「端数の扱いは問いの中に書かれています」と思って探すと、近い金額が並んでいても選ぶ先は決まりますよね。
覚え方
来期に払う賞与でも、その一部の働きは決算日より前に終わっていますよね。だから当期の費用として引き当てますが、引き当てるのは働いた分だけなんです。
教訓を一言で。賞与引当金は、分母に支給対象期間の6か月、分子に当期に含まれる4か月を置いて按分する
この記事の1枚まとめ
| 論点 | よくある誤解 | 正しい判断の軸 | キーワード |
|---|---|---|---|
| 引当金(CL-02-g) | 可能性が高ければ他の条件は問わない | 四要件をそろえて計上。乏しい偶発債務は注記 | 引当金の四要件・賞与引当金の月数按分・貸倒引当金は債権から控除 |
全文が読める見本: 資本的支出と修繕費、減損はいつ、どの物差しで判定するか、保存要件
残る168論点は、アプリの「テキストで学ぶ」で。
この論点は全文を公開しています。残る論点も同じ構成で、アプリの有料プランでお読みいただけます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、FASS検定の更新情報をお届けします。いつでも解除できます。