部門別損益
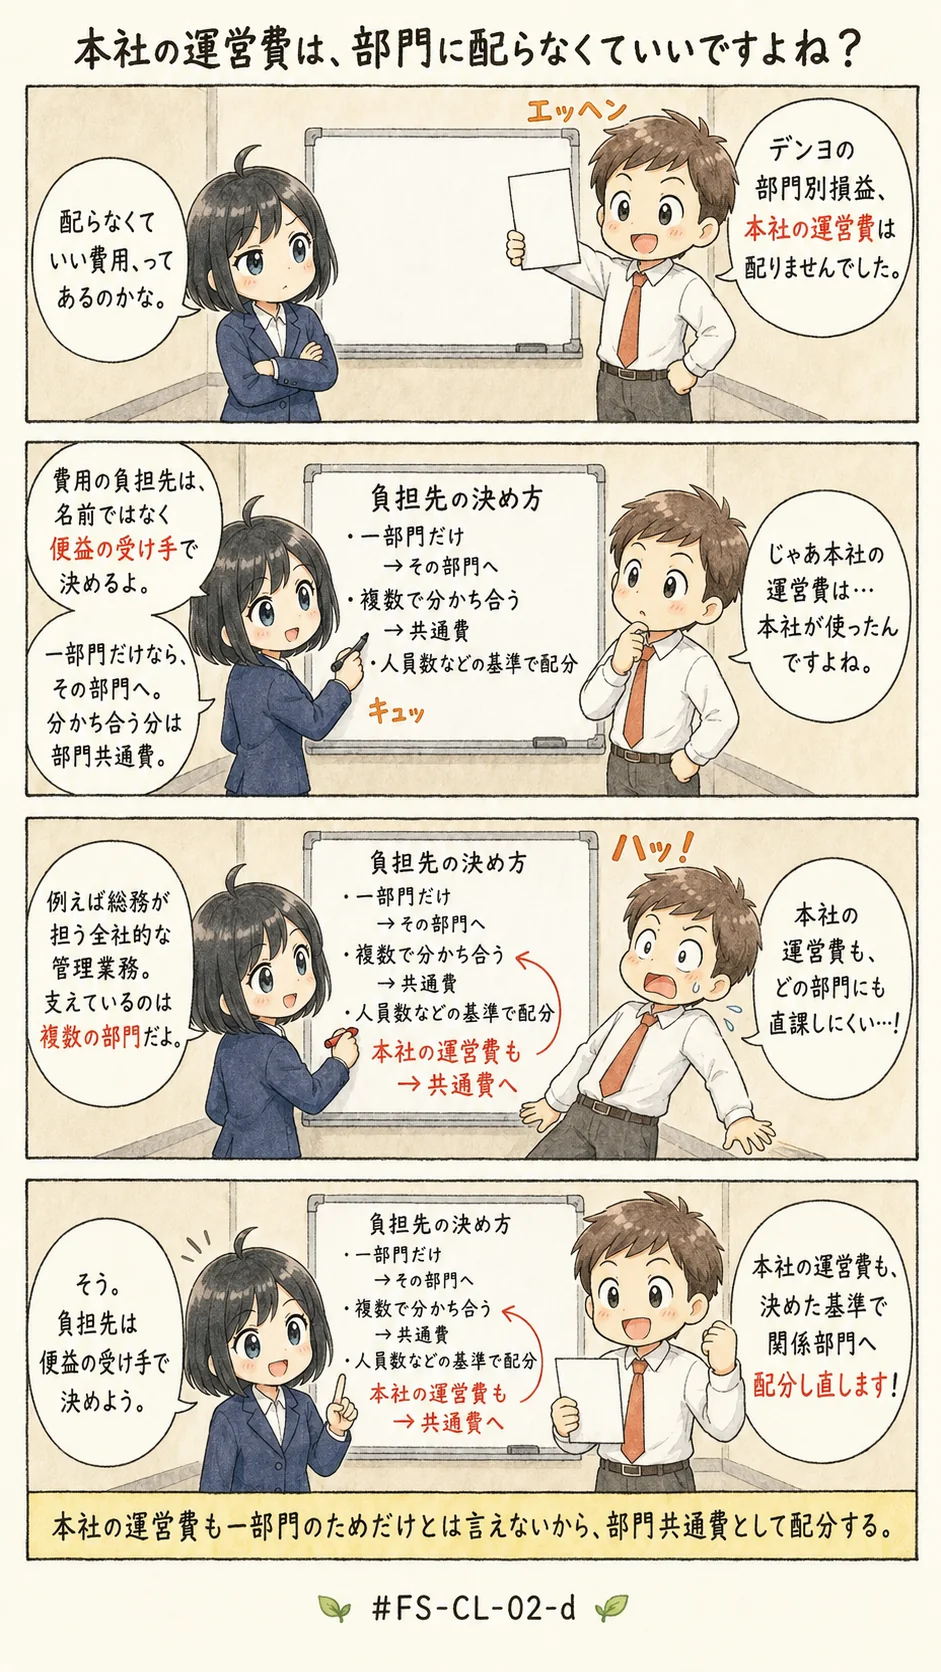
本社の費用も共通費に含める
オーディットコア・ハブのアキラです。この記事では、部門別損益の作り方を扱います。
本社の運営にかかる費用をどこまで共通費に含めるのか、そして突合から承認までをどの順で進めるのかを見ていきましょう。
共通費かどうかは、本社の費用かではなく特定の部門へ直接ひも付けられるかで見分ける
この一文が、今回の暗記対象なんです。ひとことで言えば、共通費かどうかを決めるのは費用の名前ではなく、その部門へ直課できるかどうかなんですね。
ここが分かれ目ですから、費用に付いた名称につられないようにしてください。
この記事で分かること
- 部門共通費の見分け方と、本社運営費の扱い
- 突合、配賦、承認という部門別損益が確定するまでの手続
- 配賦基準をあらかじめ定めて一貫して適用する理由
部門共通費はどこまで含め、どの順で確定するか(CL-02-d)
よくある誤解
- 本社を運営するための費用は、どの部門の成果でもないので、配分の対象から一律に外す
- 配賦の基準は、部門別の損益が出そろってから、結果に合うものを選べばよい
- 部門別損益は、責任者の承認を先に取り付けてから計算に入る
1つ目の記述は、費用を名称で切り分けてしまった範囲の誤りです。2つ目と3つ目の記述は、手続の順序を入れ替えたものなんですね。
この続きは、アプリの「テキストで学ぶ」で。
この論点の解説・「この論点はこう問われる」(出題の類型)・「試験テクニック」(解答の手順)・「覚え方」は、FASS 学習アプリの有料プランでお読みいただけます。
同じ論点の演習問題へそのまま進めます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、FASS検定の更新情報をお届けします。いつでも解除できます。
全文が読める見本: 資本的支出と修繕費、引当金、減損はいつ、どの物差しで判定するか、保存要件