決算の事前準備
方針を固めてから日程を作る
オーディットコア・ハブのアキラです。この記事では、単体決算の事前準備を扱います。
決算の方針をいつ固めるのか、未決の項目や変える項目をどの時点で協議しておくのかを、順番に見ていきましょう。
配当の上限は、社内の内規ではなく会社法の定める方法で算定する
この一文が、今回の暗記対象なんです。ひとことで言えば、配当に回せる金額の天井を決めているのは社内の合意ではなく法令のほうなんですね。
決算の方針を固める段階では、この上限の計算まで含めて確認しておきましょう。
この記事で分かること
- 決算方針の確認から日程の策定までの順序
- 未決・変更項目として事前協議に載せるべき項目
- 配当に回せる上限を決めているのが法令か社内かの見分け方
決算の方針はいつ固めるか(未決・変更項目の事前協議)(CL-02-a)
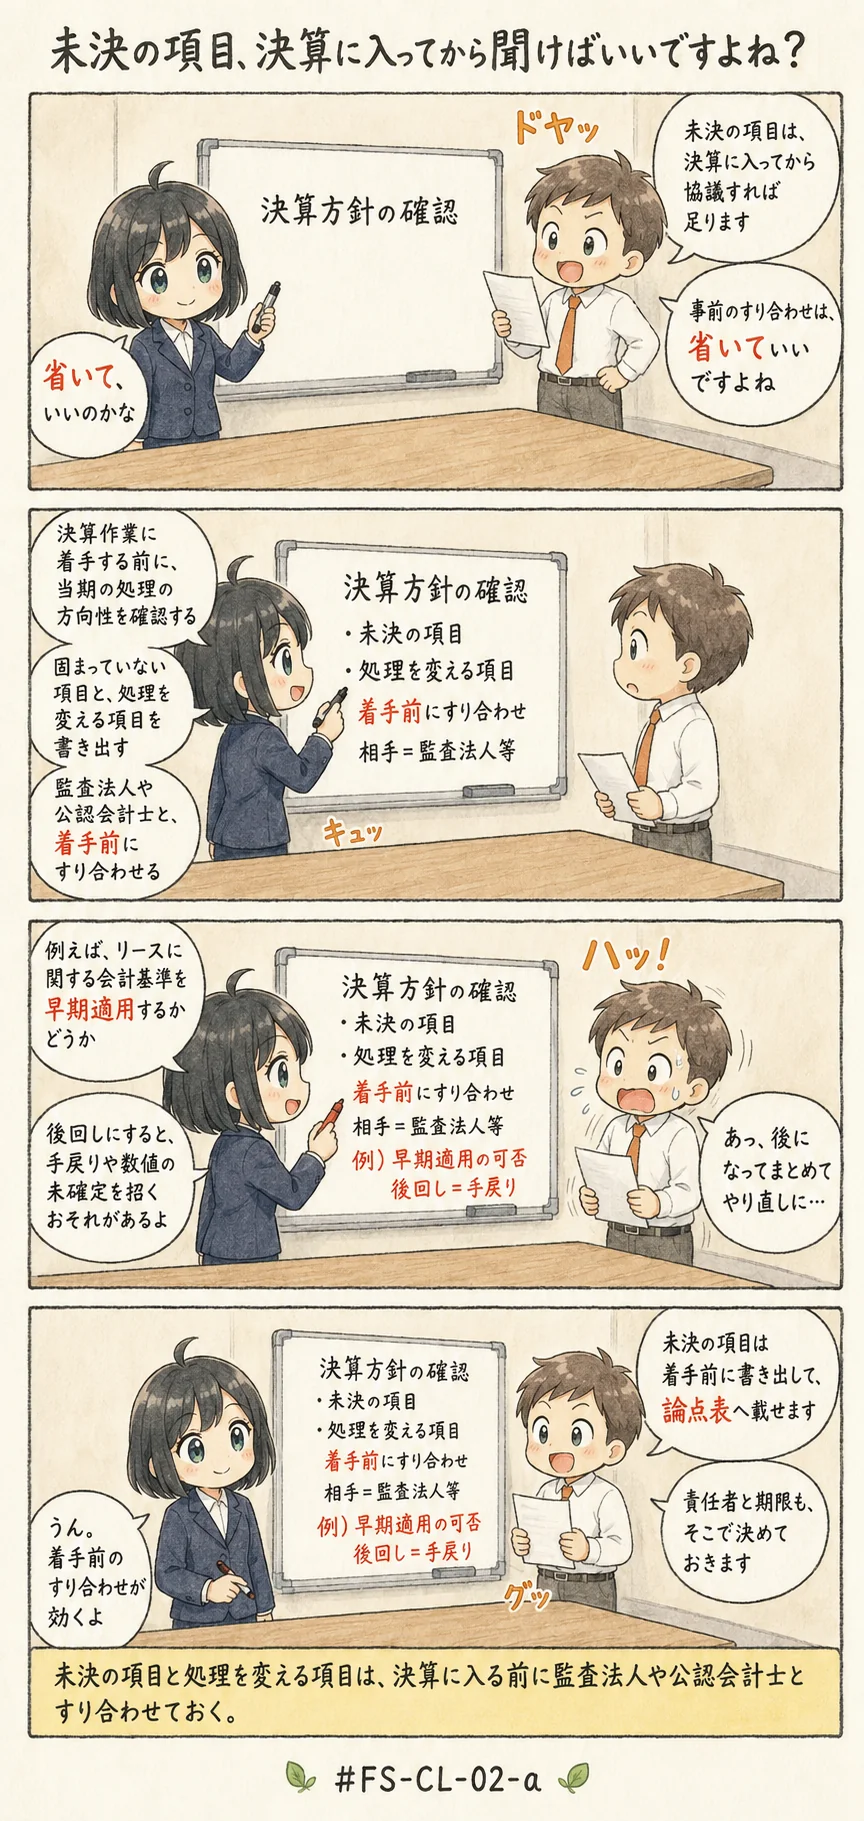
よくある誤解
単独で提示されたら誤りになる記述を、先に並べておきます。
- 処理のしかたがまだ固まっていない項目は、決算作業に入ってから相談すれば足りる
- 配当としていくらまで出せるかの上限は、各社が社内規程で自由に定めてよい
- 新しく公表された会計基準を前倒しで適用するかどうかは、すでに決着した事柄なので未決の項目には当たらない
- 会計基準の改正を見落としても、決算の方針を決める段階では影響しない
1つ目の記述は、協議の時点をずらしたものです。2つ目の記述は、配当の上限を決める主体を法令から社内へすり替えたものです。
3つ目と4つ目の記述は、まだ決まっていない事柄やリスクの範囲を狭く見せたものです。どれも、忙しい決算期の会話では通ってしまいそうな言い回しですよね。
けれども、単独の記述として置かれたら誤りなんです。
この続きは、アプリの「テキストで学ぶ」で。
この論点の解説・「この論点はこう問われる」(出題の類型)・「試験テクニック」(解答の手順)・「覚え方」は、FASS 学習アプリの有料プランでお読みいただけます。
同じ論点の演習問題へそのまま進めます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、FASS検定の更新情報をお届けします。いつでも解除できます。
全文が読める見本: 資本的支出と修繕費、引当金、減損はいつ、どの物差しで判定するか、保存要件