有報と注記開示
根拠法令を先に決めてから中身を読む
オーディットコア・ハブのアキラです。
この記事では、有価証券報告書が何にもとづいて作られ、何を載せる書類なのかを、会社法系の書類と分けながら押さえていきますね。
四半期の開示がいまどういう姿になっているかも、あわせて見ていきましょう。
四半期は取引所の決算短信、半期と年次は法定の報告書
この一文が、今回の暗記対象なんです。ひとことで言えば、四半期の数字は証券取引所へ、半年と1年の数字は法令にもとづいて出すということなんですね。
同じ決算数値を素材にしていても、出す相手と根拠が違いますよね。ここを固定点にしておくと、書類の名前を見た瞬間に系統を言えるようになりますよ。
この記事で分かること
- 有価証券報告書の根拠法令・記載事項・作成手順と、四半期開示の現在の姿
- 会社法系の書類と金融商品取引法系の書類を、どこで分けるか
- 整備→監査→提出という、逆にできない手続の向き
有価証券報告書は何にもとづき、何を載せるか(CL-04-d)
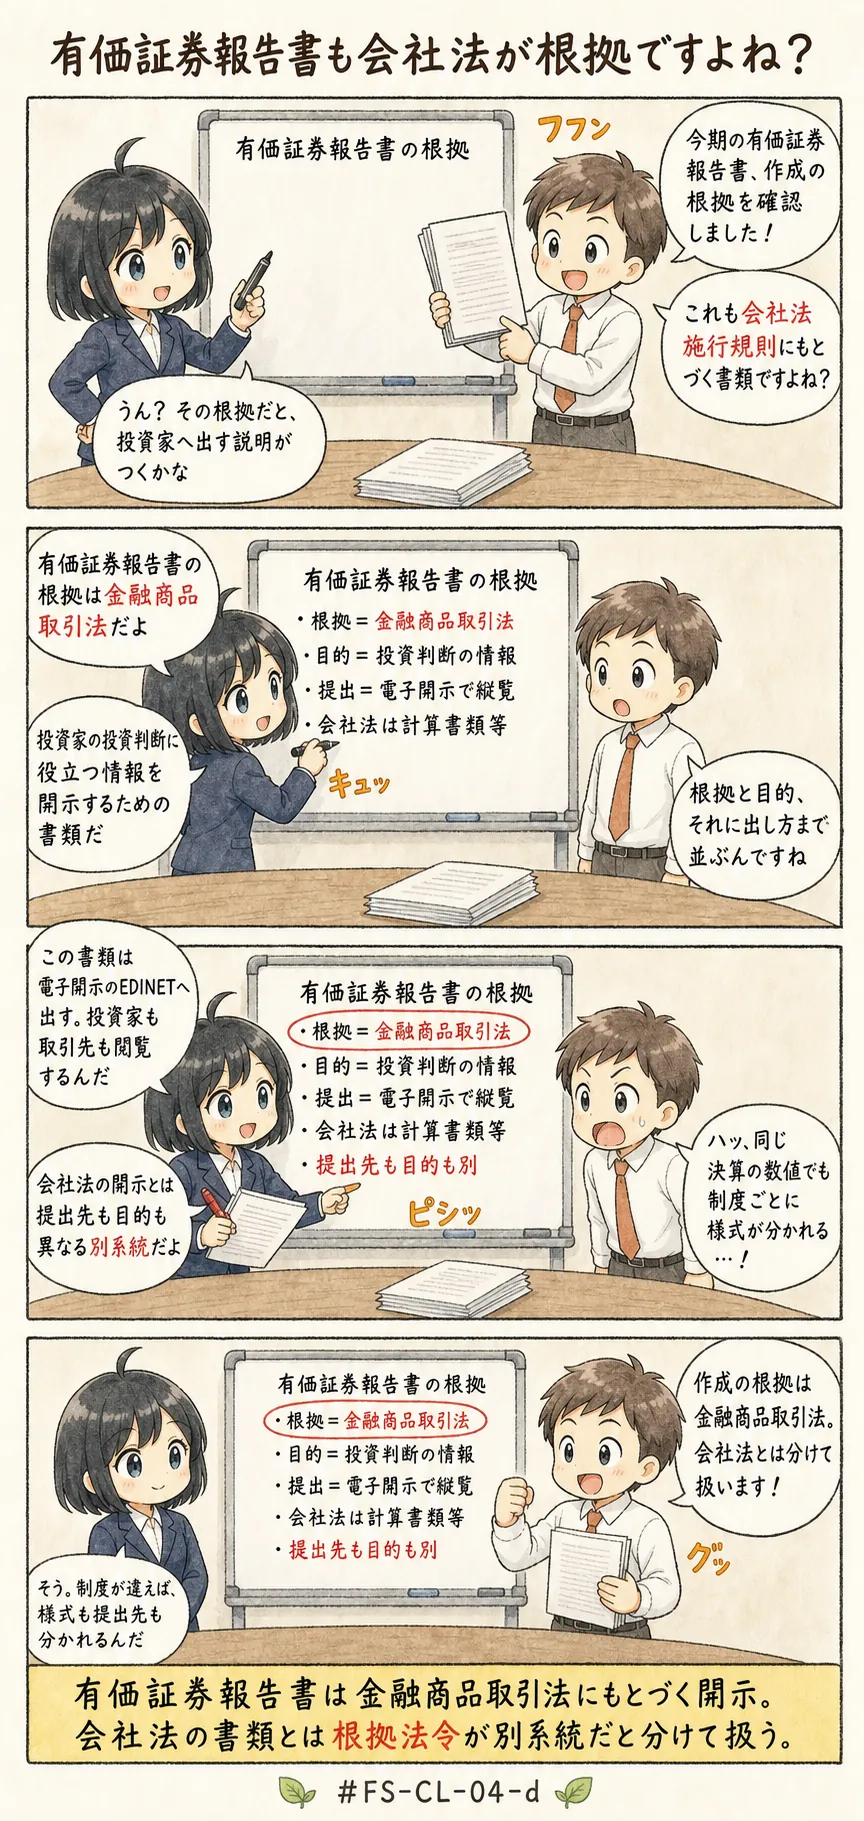
よくある誤解
- 有価証券報告書は会社法の施行規則を作成根拠とする書類で、金融商品取引法の開示書類ではない
- 上場している会社には、今も第1四半期と第3四半期に四半期報告書を提出する義務がある
- 注記の整備が終わっていなくても、先に監査報告書を受け取っておくことはできる
誤解の1つ目は、根拠法令、つまりその書類を作る決まりのもとになる法律の取り違えです。2つ目は、改正前の制度をそのまま残した記述。
3つ目は、手続の順序の逆転なんですね。
この続きは、アプリの「テキストで学ぶ」で。
この論点の解説・「この論点はこう問われる」(出題の類型)・「試験テクニック」(解答の手順)・「覚え方」は、FASS 学習アプリの有料プランでお読みいただけます。
同じ論点の演習問題へそのまま進めます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、FASS検定の更新情報をお届けします。いつでも解除できます。
全文が読める見本: 資本的支出と修繕費、引当金、減損はいつ、どの物差しで判定するか、保存要件