月次決算整理
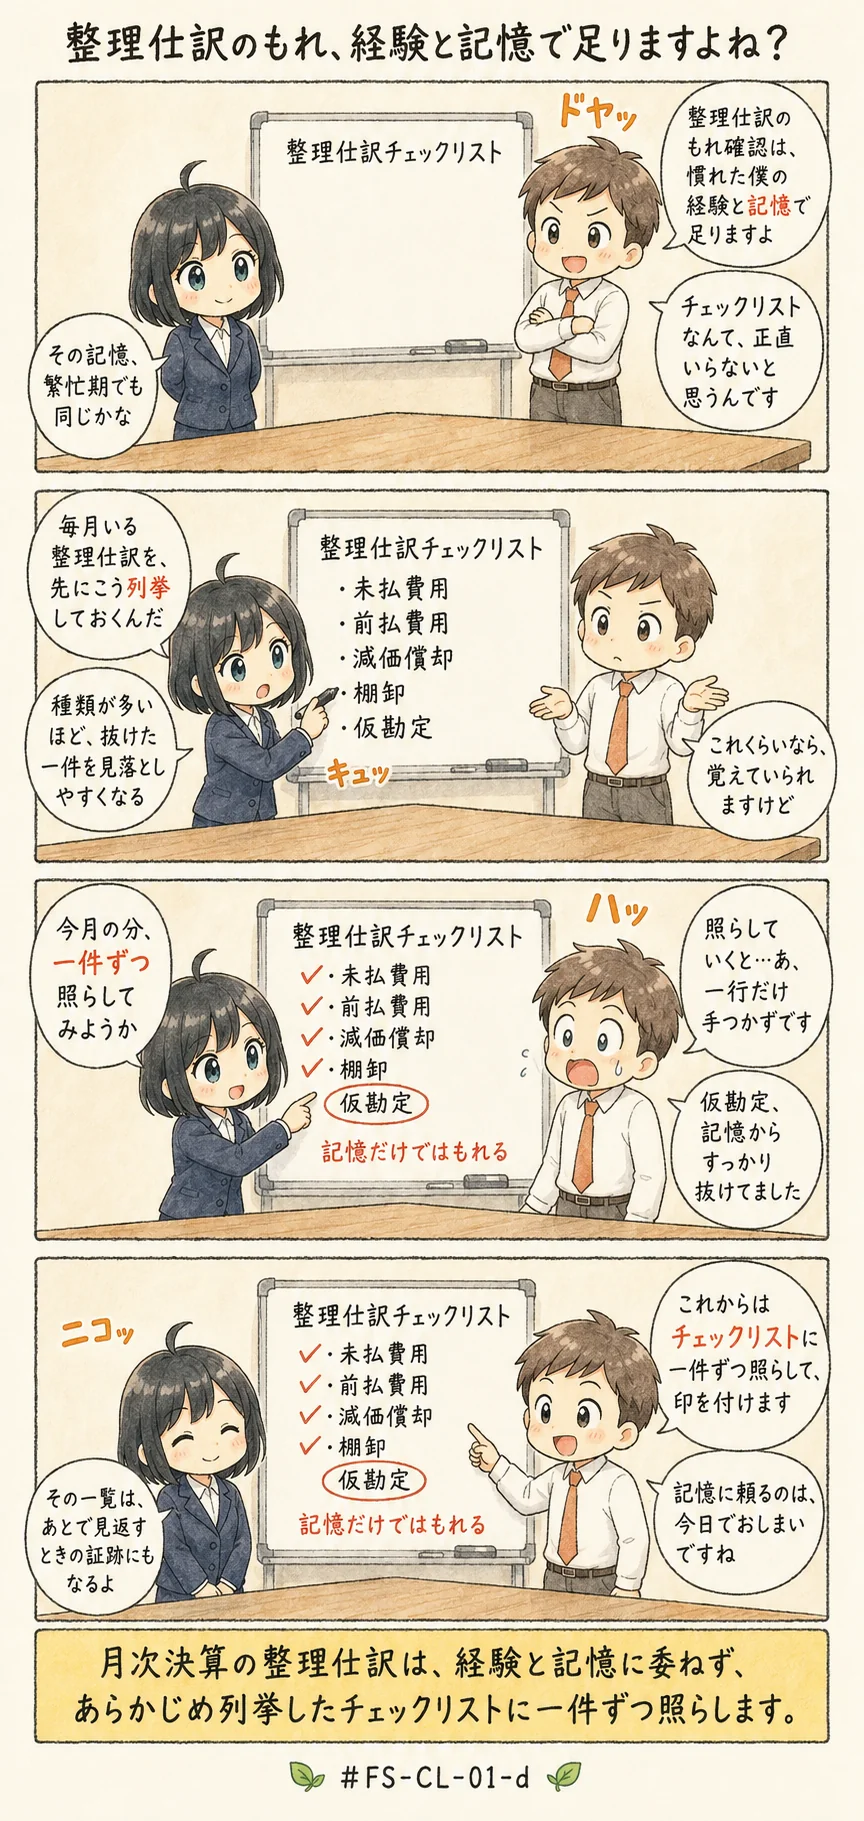
もれを防ぐのは記憶ではなく一覧表
オーディットコア・ハブのアキラです。この記事では、月次の整理仕訳をもれなく計上するために、網羅性を何で担保するのかを見ていきますね。
銀行残高の調整から減価償却の月割計上まで、手続をどの順に並べるのかも、あわせて確かめていきましょう。
掛ける月数は、残りの月数ではなく期首から経過した月数
この一文が、今回の暗記対象なんです。ひとことで言えば、累計額を求めるときに掛けるのは、期首から当月末までに経過した月数だということなんですね。
決算期末までの残り月数を掛けてしまうと、まるごと別の数字になってしまうんです。資料が求めているのは当月分なのか、期首からの累計なのか。
そこを先に見ておきましょう。
この記事で分かること
- 月次決算整理の網羅性を人に頼らずに担保する仕組みと、手続を並べる順序
- 累計額を問われたときに掛ける月数はどちらか
- 減価償却費を月割で計上したときの端数を、いつ調整するか
月次の整理仕訳を、もれなく計上する(CL-01-d)
よくある誤解
- 毎月繰り返す作業なのだから、仕訳の計上もれは担当者の記憶と経験で確かめれば十分である
- 当月末までの累計額を求めるときは、決算期末までの残り月数を掛ける
- 月次の整理は、減価償却費の月割計上をすませてから銀行残高の調整に取りかかる
誤解の1つ目は、統制、つまり誤りを防ぐ仕組みを人に委ねる型です。2つ目は、掛ける月数の取り違え。
3つ目は、手続の順序の逆転ですね。とくに1つ目の「記憶と経験で確かめれば十分」という言い分は、真面目に働いている現場ほど言いたくなるんです。
この続きは、アプリの「テキストで学ぶ」で。
この論点の解説・「この論点はこう問われる」(出題の類型)・「試験テクニック」(解答の手順)・「覚え方」は、FASS 学習アプリの有料プランでお読みいただけます。
同じ論点の演習問題へそのまま進めます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、FASS検定の更新情報をお届けします。いつでも解除できます。
全文が読める見本: 資本的支出と修繕費、引当金、減損はいつ、どの物差しで判定するか、保存要件