経過勘定
金銭が先か役務が先かで置き場所が決まる
オーディットコア・ハブのアキラです。この記事では、経過勘定を資産と負債のどちらに置くかを、金銭と役務のどちらが先に動いたかで見分けていきますね。
年額から当月末までの分を見積もって計上する手順も、あわせて確かめていきましょう。
請求書が届いた月数ではなく、保守をすでに受けた月数を掛ける
この一文が、今回の暗記対象なんです。ひとことで言えば、計上の起点は紙が届いた時期ではなく、役務をすでに受けた期間だということなんですね。
手元に請求書が無くても、サービスはもう毎月受け取っていますよね。そこを取り違えると、費用がまるごと抜け落ちてしまうんです。
この記事で分かること
- 4つの経過勘定について、資産・負債の分かれ目と、月割で見積計上するときの計算手順
- 前受収益と契約負債のどこに線を引くか
- 証憑で確かめてから算定し、最後に計上するという手続の向き
経過勘定は資産と負債のどちらに置くか(CL-01-c)
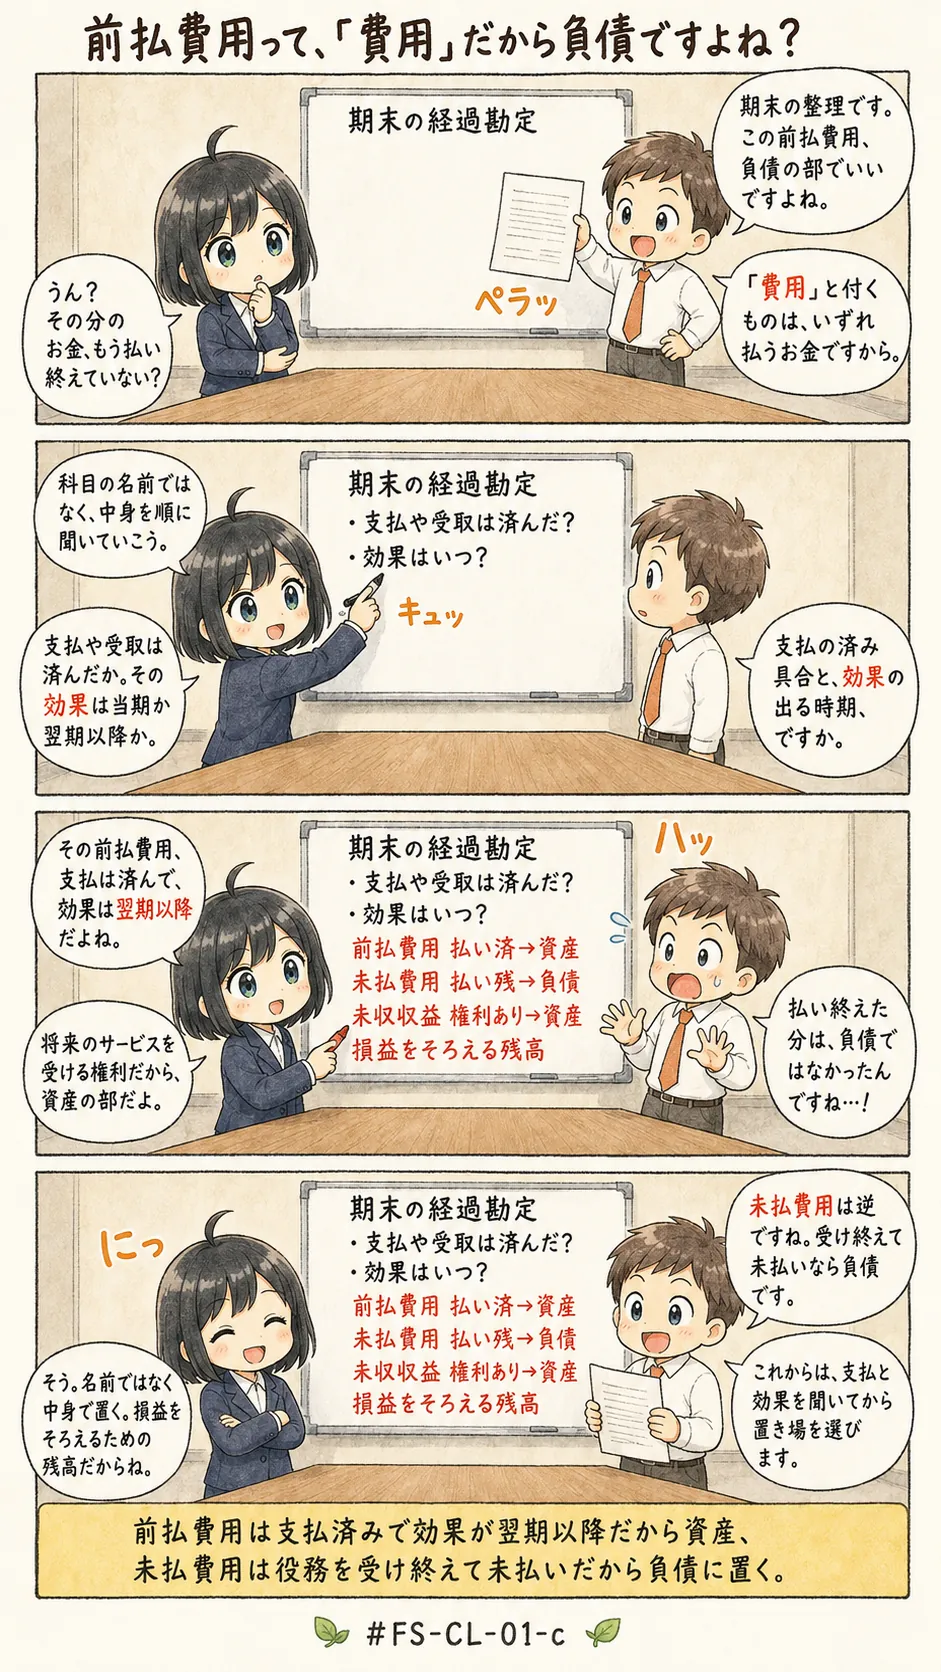
よくある誤解
単独で提示されたら誤りになる記述を、先に並べておきますね。
- 前受収益と契約負債は呼び名が違うだけの同じ科目なので、区別せずに処理してよい
- まだ支払っていない費用なのだから、未払費用は資産の側に置く
- 請求書が届いていない年間契約の費用は、金額が確定していないので月次では計上しない
誤解の1つ目は、区別をなくす言い過ぎです。2つ目は、資産と負債の置き場所が逆になっています。
3つ目は、計上の起点を紙の到着に置いた取り違えなんですね。どれも月末の現場では通ってしまいそうな言い分ですよね。
でも、単独の記述として出たら誤りです。
この続きは、アプリの「テキストで学ぶ」で。
この論点の解説・「この論点はこう問われる」(出題の類型)・「試験テクニック」(解答の手順)・「覚え方」は、FASS 学習アプリの有料プランでお読みいただけます。
同じ論点の演習問題へそのまま進めます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、FASS検定の更新情報をお届けします。いつでも解除できます。
全文が読める見本: 資本的支出と修繕費、引当金、減損はいつ、どの物差しで判定するか、保存要件