経過勘定
当期の費用と組替額は別に計算
オーディットコア・ハブのアキラです。この記事では、経過勘定を扱います。
何を資産にして何を負債にするのか、そして当期の費用にする額をどう計算するのかを、順に見ていきましょう。
当期の費用にする額と、流動へ組み替える額は別に計算する
この一文が、今回の暗記対象なんです。ひとことで言えば、同じ契約から出てくる二つの金額を、混ぜずに別々に計算するということなんですね。
金額が出たら、それが当期の費用なのか、資産の中での組み替えなのかを言葉で確かめてみてください。
この記事で分かること
- 経過勘定の四つの区分と、資産・負債の分かれ目
- 当期の費用配分額と、流動区分への組替額の作り分け
- 一回限りの役務について先に対価を受け取ったときの科目の考え方
経過勘定は何を資産にし、いくらを当期の費用にするか(CL-02-f)
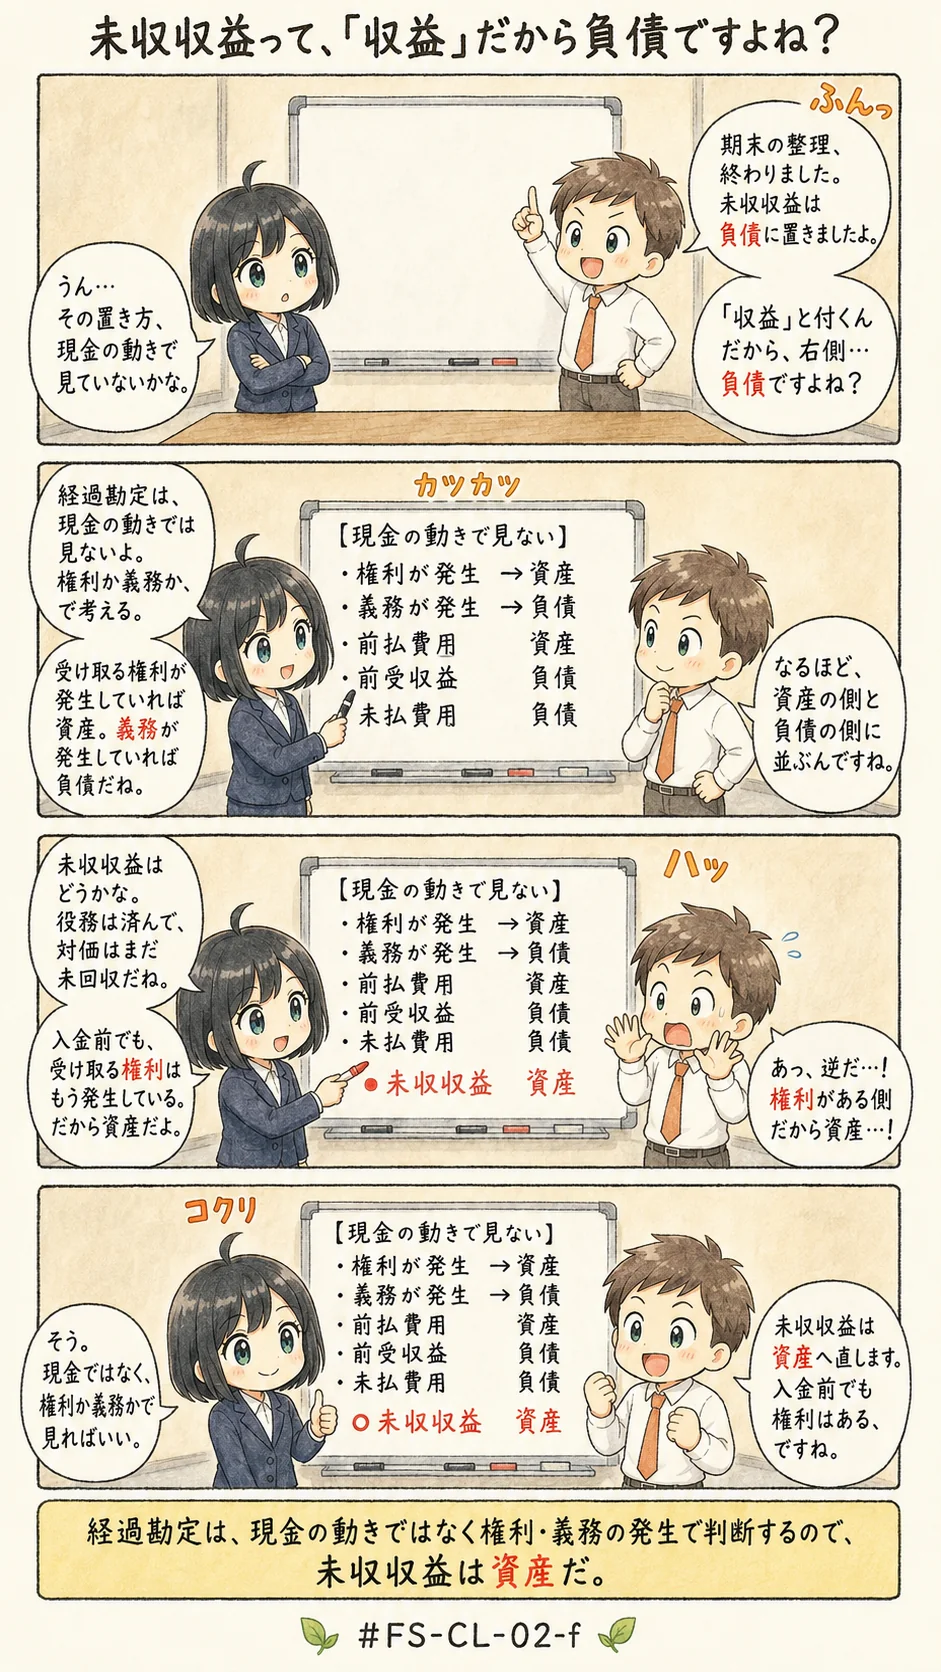
よくある誤解
- 未収収益は、まだ代金を受け取っていないのだから負債に区分する
- 何年分かをまとめて前払いした費用は、当期の費用にする額と、流動区分へ移す額が同じ金額になる
- 一回限りの役務について先に対価を受け取ったら、前受金として計上しておけばよい
1つ目の記述は、資産と負債の区分を逆にしたものです。2つ目の記述は、性質の違う二つの金額を混同したものです。
3つ目の記述は、現行の基準で使う科目を取り違えたものなんですね。
この続きは、アプリの「テキストで学ぶ」で。
この論点の解説・「この論点はこう問われる」(出題の類型)・「試験テクニック」(解答の手順)・「覚え方」は、FASS 学習アプリの有料プランでお読みいただけます。
同じ論点の演習問題へそのまま進めます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、FASS検定の更新情報をお届けします。いつでも解除できます。
全文が読める見本: 資本的支出と修繕費、引当金、減損はいつ、どの物差しで判定するか、保存要件