連結範囲の判定
合算比率を過半数のラインへ当てる
オーディットコア・ハブのアキラです。この記事では、出資先を子会社・関連会社・対象外に仕分けるときの物差しを見ていきますね。
議決権をどこまで数えて、どのラインへ当てるのかが分かれ目なんです。
出資先の区分は、自社の単独分に協調株主の分を足した合算比率を判定ラインに当てて見分ける
この一文が、今回の暗記対象なんです。
ひとことで言えば、自社が単独で持っている割合だけを見るのではなく、同じ方向へ議決権を投じる株主の分まで足してから、過半数のラインへ当てるということなんですね。
この記事で分かること
- 子会社・関連会社・対象外を分ける議決権の水準と、水準だけでは決まらない、過半数まであと少しという中間の範囲(帯)の読み方
- 支配力基準と影響力基準という、当てる物差しの違い
- 子会社に当てはまっても、連結の範囲から外す場合があること
出資先を子会社・関連会社・対象外に仕分ける(CL-03-b)
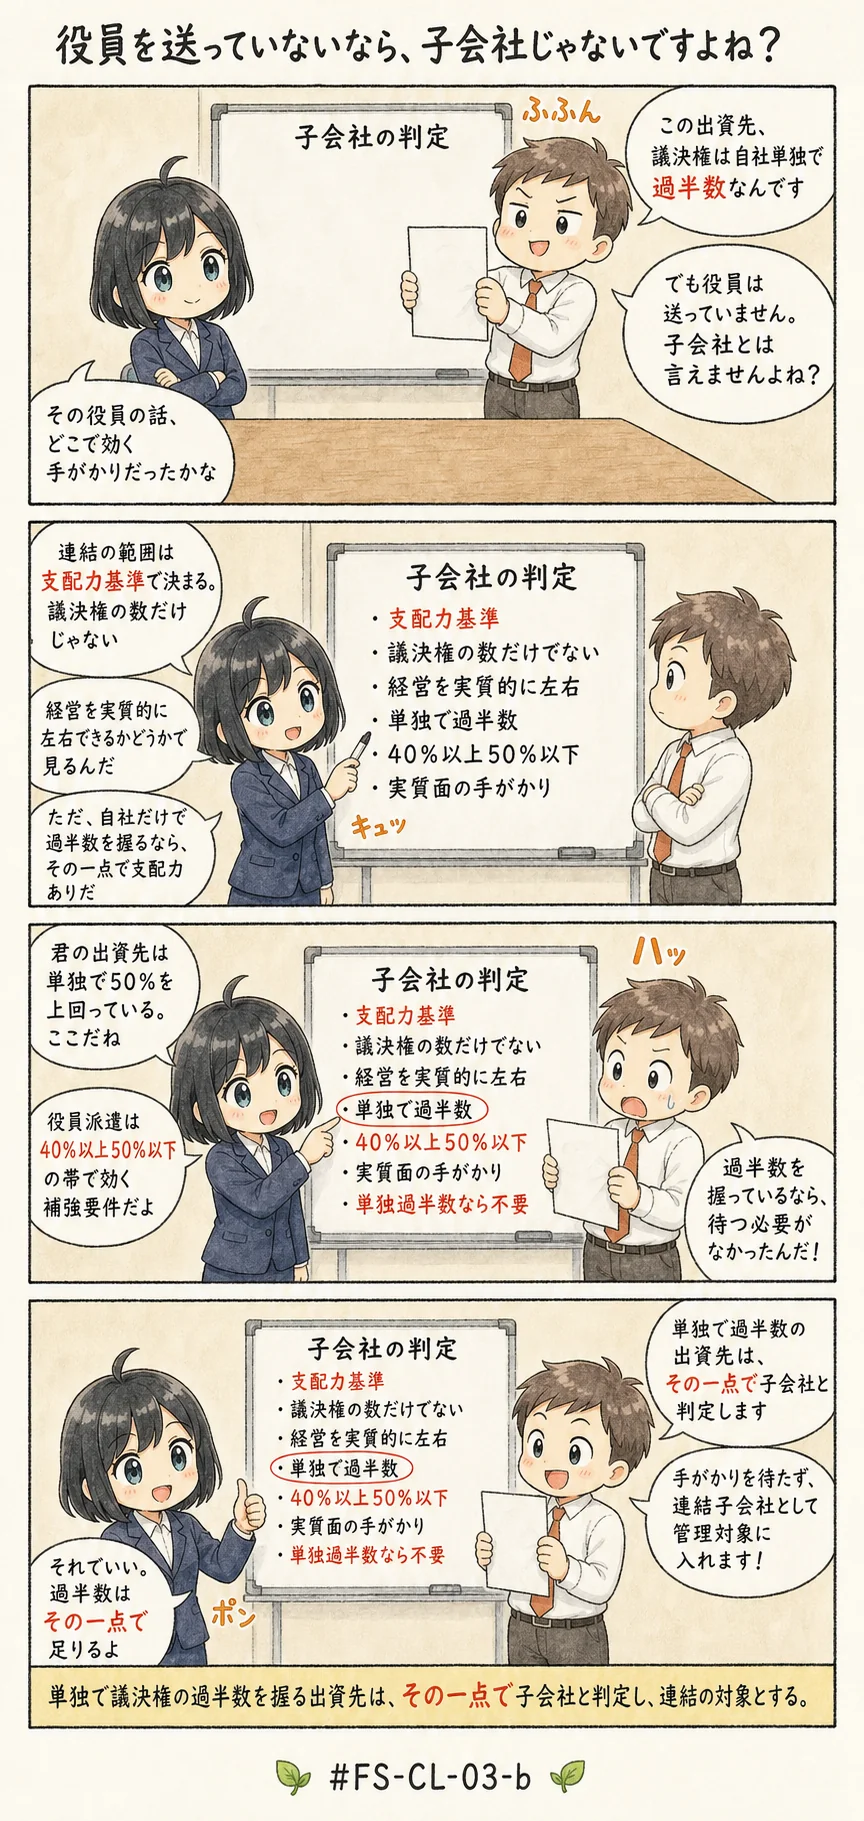
よくある誤解
ひとつだけ取り出して示されたら誤りになる記述を、先に並べておきますね。
- 議決権の過半数を握っていても、役員を送り込んでいるといった実質面の裏づけがなければ、子会社とは判定できない
- 議決権が20%以上あるのだから、過半数を握っている出資先でも関連会社として持分法を適用すればよい
- 過半数を出資している先であれば、重要性を検討するまでもなく、任意に連結の範囲から外してよい
1つ目の誤解は、過半数を握っていればそれだけで子会社と決まるのに、まだ足りないとわざわざ条件を足したものなんです。
2つ目の誤解は、子会社かどうかの判定を、関連会社かどうかの判定にすり替えたものです。3つ目の誤解は、連結から外せる場合を広く言い過ぎたものですね。
どれも会議の場では通ってしまいそうな言い回しですよね。しかし、単独の記述として出たら誤りなんです。
この続きは、アプリの「テキストで学ぶ」で。
この論点の解説・「この論点はこう問われる」(出題の類型)・「試験テクニック」(解答の手順)・「覚え方」は、FASS 学習アプリの有料プランでお読みいただけます。
同じ論点の演習問題へそのまま進めます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、FASS検定の更新情報をお届けします。いつでも解除できます。
全文が読める見本: 資本的支出と修繕費、引当金、減損はいつ、どの物差しで判定するか、保存要件