個社データの検証と組替
換算のずれは純資産に据え置く
オーディットコア・ハブのアキラです。この記事では、各社から集めた個別財務諸表を合算できる状態にそろえる下ごしらえを見ていきますね。
とくに、在外子会社を円に換算したときに生まれるずれを、どこへ置くのかが山場なんです。
資産・負債は決算日の相場、純資産は取得当時の相場で、時点がずれるから差額は出る
この一文が、今回の暗記対象なんです。
ひとことで言えば、科目ごとに当てる相場の時点が違うから円に直した貸借がずれるのであって、そのずれは損益計算書ではなく純資産の部へ据え置く、ということなんですね。
この記事で分かること
- 在外子会社の円換算でずれが生まれる仕組みと、そのずれを置く場所
- 表示科目をそろえる組替が、なぜ利益を動かさないのか
- 個社データの検証で差異を見つけたときに踏む順序
子会社から集めた数値をそろえてから合算する(CL-03-e)
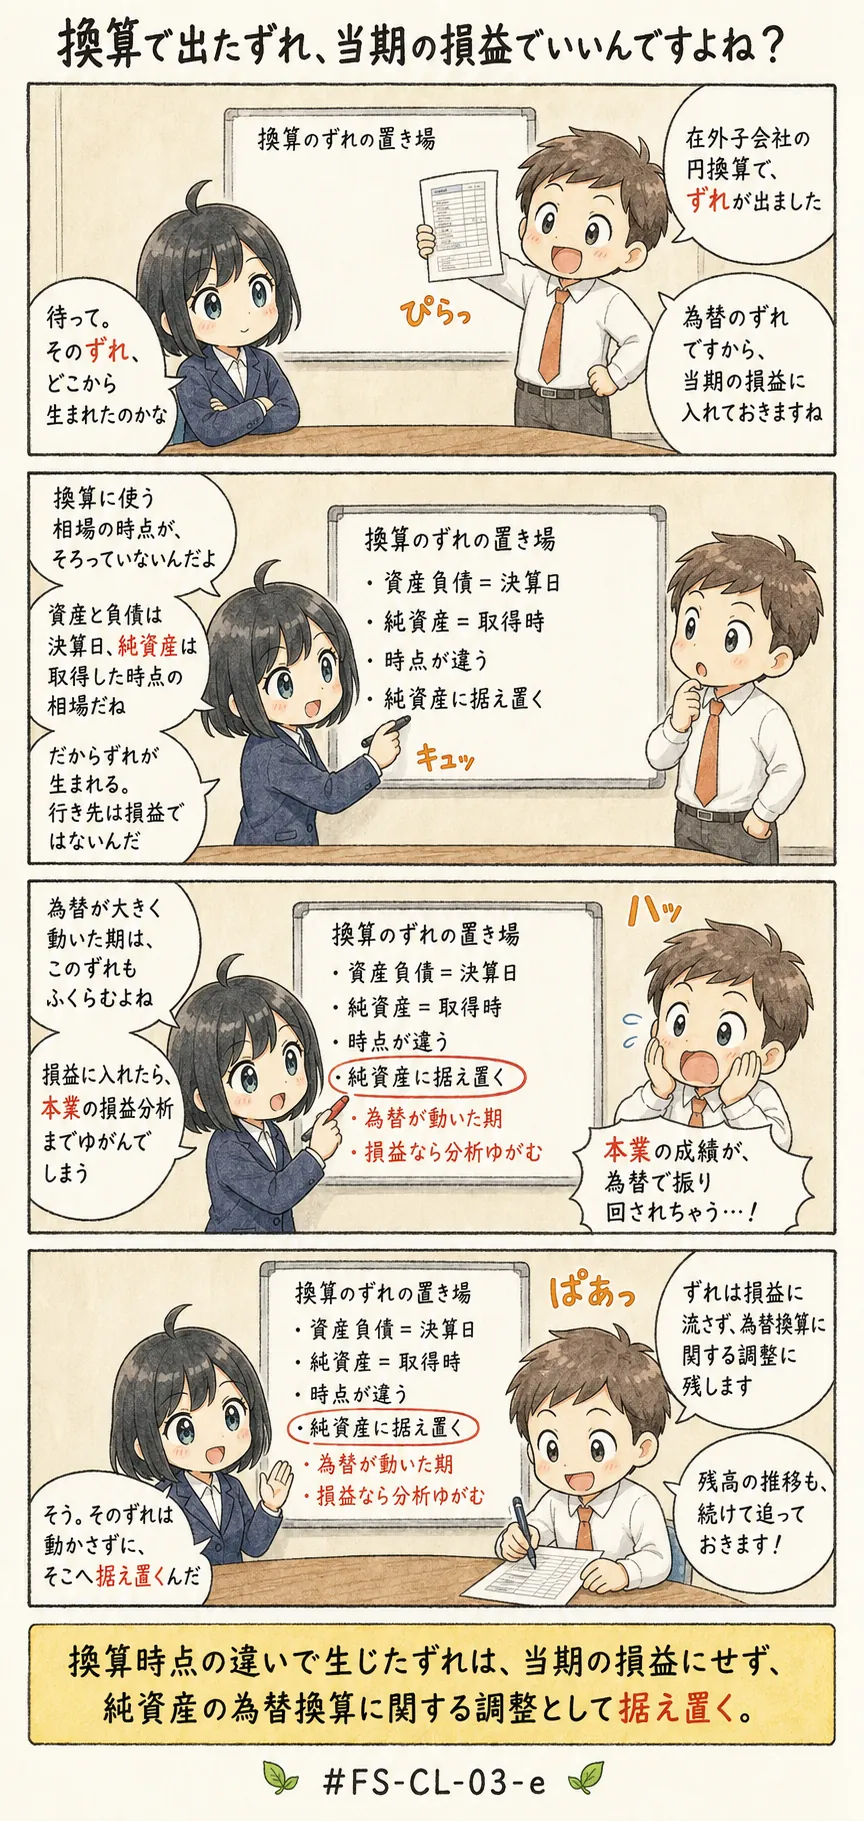
よくある誤解
- 在外子会社の換算で生じたずれは、本業以外の損益として当期の損益に計上する
- 資産・負債にも純資産にも決算日の相場を一律に当てるのだから、換算による差額はそもそも生じない
- 個社の数値に食い違いを見つけたら、原因を調べる前に、まず修正を入れて帳尻を合わせる
1つ目の誤解は、差額を置く場所の取り違えです。2つ目の誤解は、換算の仕組みそのものを否定したものですね。
3つ目の誤解は、手順の逆転なんです。
この続きは、アプリの「テキストで学ぶ」で。
この論点の解説・「この論点はこう問われる」(出題の類型)・「試験テクニック」(解答の手順)・「覚え方」は、FASS 学習アプリの有料プランでお読みいただけます。
同じ論点の演習問題へそのまま進めます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、FASS検定の更新情報をお届けします。いつでも解除できます。
全文が読める見本: 資本的支出と修繕費、引当金、減損はいつ、どの物差しで判定するか、保存要件