資本連結と持分法
取得価額から持分相当額を引いた差がのれん
オーディットコア・ハブのアキラです。この記事では、親会社が持つ子会社株式と子会社側の資本を相殺したときに残る差額の扱いを見ていきますね。
のれん・負ののれん・非支配株主持分をどう出すのか、そして持分法とはどこが違うのかが中心なんです。
自社に属さない持分は、負債の欄ではなく純資産の欄に置く
この一文が、今回の暗記対象なんです。
ひとことで言えば、非支配株主持分は親会社以外の株主の取り分であって、誰かに返済する義務のある金額ではないので、負債ではないということなんですね。
この記事で分かること
- のれん・負ののれん・非支配株主持分を出す計算順序と、持分法との違い
- のれんと負ののれんで扱いが分かれる点と、償却の対象になるのはどちらか
- 非支配株主持分を、負債ではなく純資産の部に置く理由
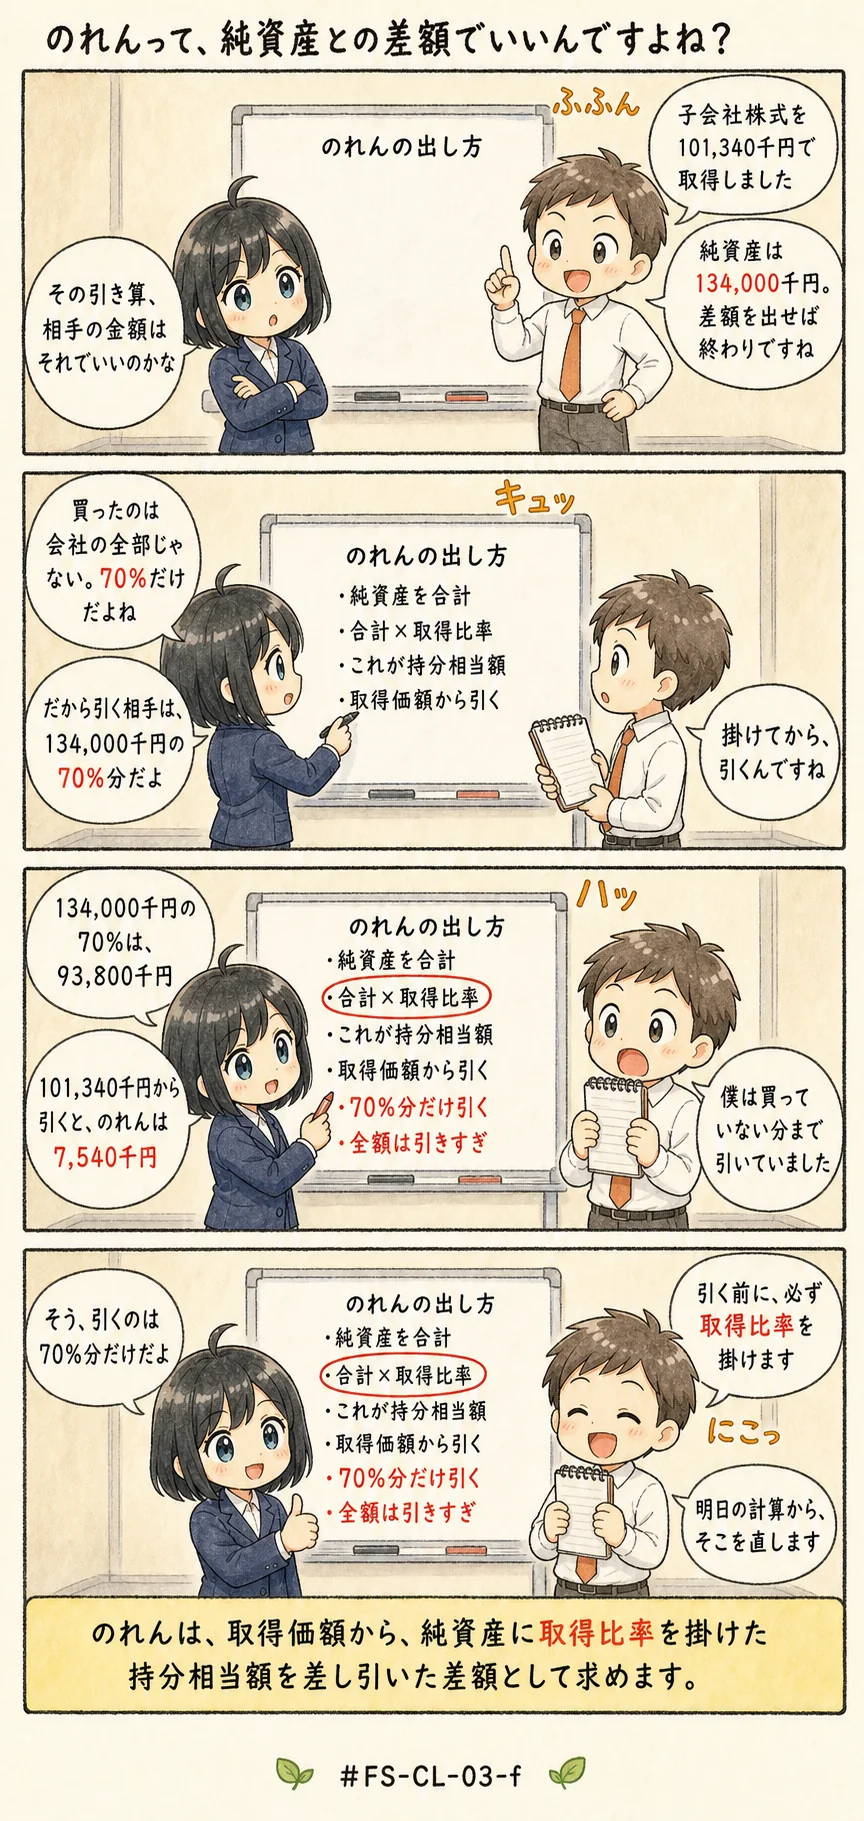
投資と資本を消して、差額をのれんにする(CL-03-f)
よくある誤解
- 非支配株主持分は自社に属さない持分なのだから、負債の部に区分して計上する
- のれんは、株式の取得価額から子会社の純資産の全額を差し引いて求める
- 持分法を適用する会社についても、資産と負債を合算して連結貸借対照表に取り込む
1つ目の誤解は、区分の取り違えです。2つ目の誤解は、計算手順の1歩を入れ替えたものですね。
3つ目の誤解は、持分法と連結の混同なんです。
この続きは、アプリの「テキストで学ぶ」で。
この論点の解説・「この論点はこう問われる」(出題の類型)・「試験テクニック」(解答の手順)・「覚え方」は、FASS 学習アプリの有料プランでお読みいただけます。
同じ論点の演習問題へそのまま進めます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、FASS検定の更新情報をお届けします。いつでも解除できます。
全文が読める見本: 資本的支出と修繕費、引当金、減損はいつ、どの物差しで判定するか、保存要件