内部取引・未実現利益の消去
内部に残った上乗せ分だけを消す
オーディットコア・ハブのアキラです。この記事では、グループの中で売買したときに出た利益を、いくら消して誰が負担するのかを整理していきますね。
伝票の上では売れていても集団の外へはまだ出ていない、そんな利益の扱いなんです。
親会社が子会社へ売って出た未実現利益は、分け合わずに親会社持分だけで負担する
この一文が、今回の暗記対象なんです。ひとことで言えば、売却益がどちらの帳簿に立ったかで負担する相手が決まる、ということなんですね。
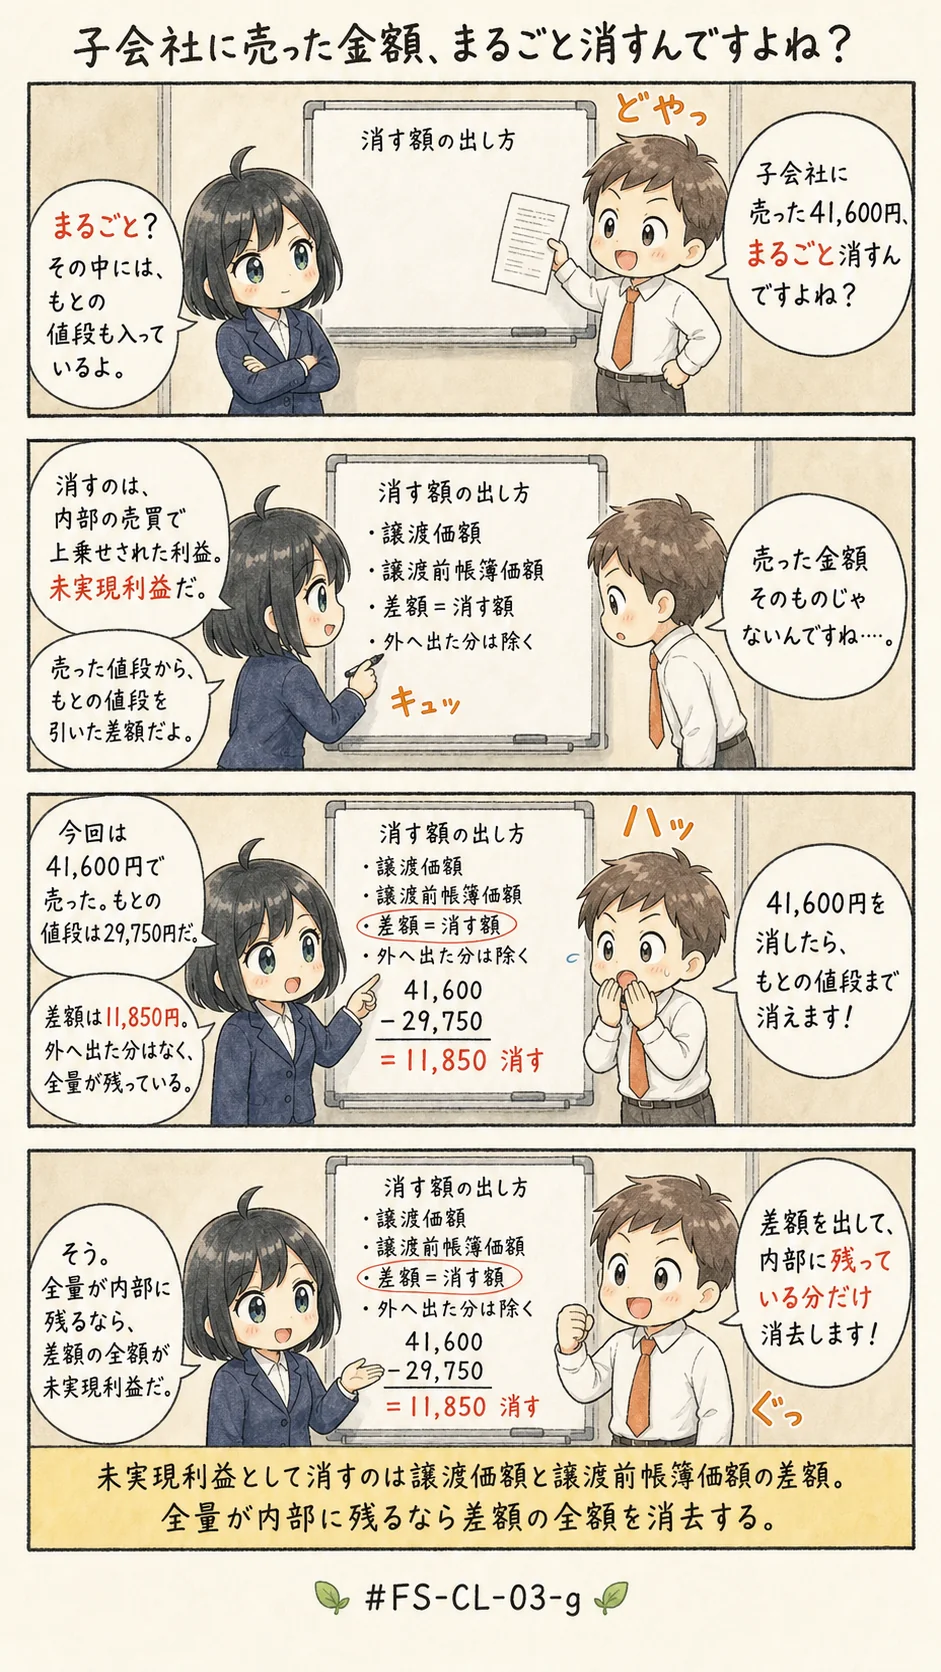
消す金額のほうは、譲渡価額と譲渡前帳簿価額の差額に、期末に内部へ残る割合を掛けて作ります。
この記事で分かること
- 消去する未実現利益の金額の作り方と、その消去分を誰が負担するかの分かれ目
- 債権と債務の相殺や内部取引高の相殺と、未実現利益の消去とを仕分ける見分け方
- 「主体・計算・区分」のすり替えで作られる誤りの見抜き方
内部取引で出た利益を、いくら消して誰が負担するか(CL-03-g)
よくある誤解
単独で提示されたら誤りになる記述を、先に並べておきますね。
- 親会社が子会社へ売って生じた調整額は、親会社の持分と非支配株主の持分とに振り分けて負担させる
- 連結会社どうしの貸付金と借入金を打ち消す処理は、未実現利益の消去として行う
- 消す金額は、内部で付けた売却価額そのもの、あるいは売る前の帳簿価額そのものである
- 未実現利益の消去の対象になるのは、棚卸資産に限られる
並べた記述が、それぞれどこで誤っているかを言いますね。1つ目は負担する主体の入れ替え、2つ目は手続の混同です。
3つ目は計算の起点の取り違え、4つ目は範囲の限定ですね。どれも決算作業の会話では通ってしまいそうな言い方です。
ところが、単独の記述として出たら誤りなんですね。
この続きは、アプリの「テキストで学ぶ」で。
この論点の解説・「この論点はこう問われる」(出題の類型)・「試験テクニック」(解答の手順)・「覚え方」は、FASS 学習アプリの有料プランでお読みいただけます。
同じ論点の演習問題へそのまま進めます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、FASS検定の更新情報をお届けします。いつでも解除できます。
全文が読める見本: 資本的支出と修繕費、引当金、減損はいつ、どの物差しで判定するか、保存要件