連結財表・CF・セグメント作成
書類の顔ぶれと置き場所を固定する
オーディットコア・ハブのアキラです。この記事では、連結でどの書類を、どの順で作り、金額をどこに載せるのかを整理していきますね。
名前が正式らしく見える社内資料との線引きも、ここで一緒に押さえておきましょう。
のれんの当期償却額は営業損益の区分、持分法による投資損益は営業外損益の区分
この一文が、今回の暗記対象なんです。ひとことで言えば、金額を載せる場所は勘定の名前から推測せず、丸ごと覚えてしまうということなんですね。
非支配株主持分を純資産の部に置くところまで固定できれば、表示場所を入れ替えた記述はその場で分かるんですよ。
この記事で分かること
- 法令が作成を求める連結計算書類の顔ぶれと、連結キャッシュ・フロー計算書の2つの作り方
- 集計と合算から資本の連結、内部取引の消去、セグメント情報の付記まで進む順序
- のれんの償却額・持分法による投資損益・非支配株主持分を、どの区分に載せるか
連結ではどの書類を、どの順で、どこに載せて作るか(CL-03-h)
よくある誤解
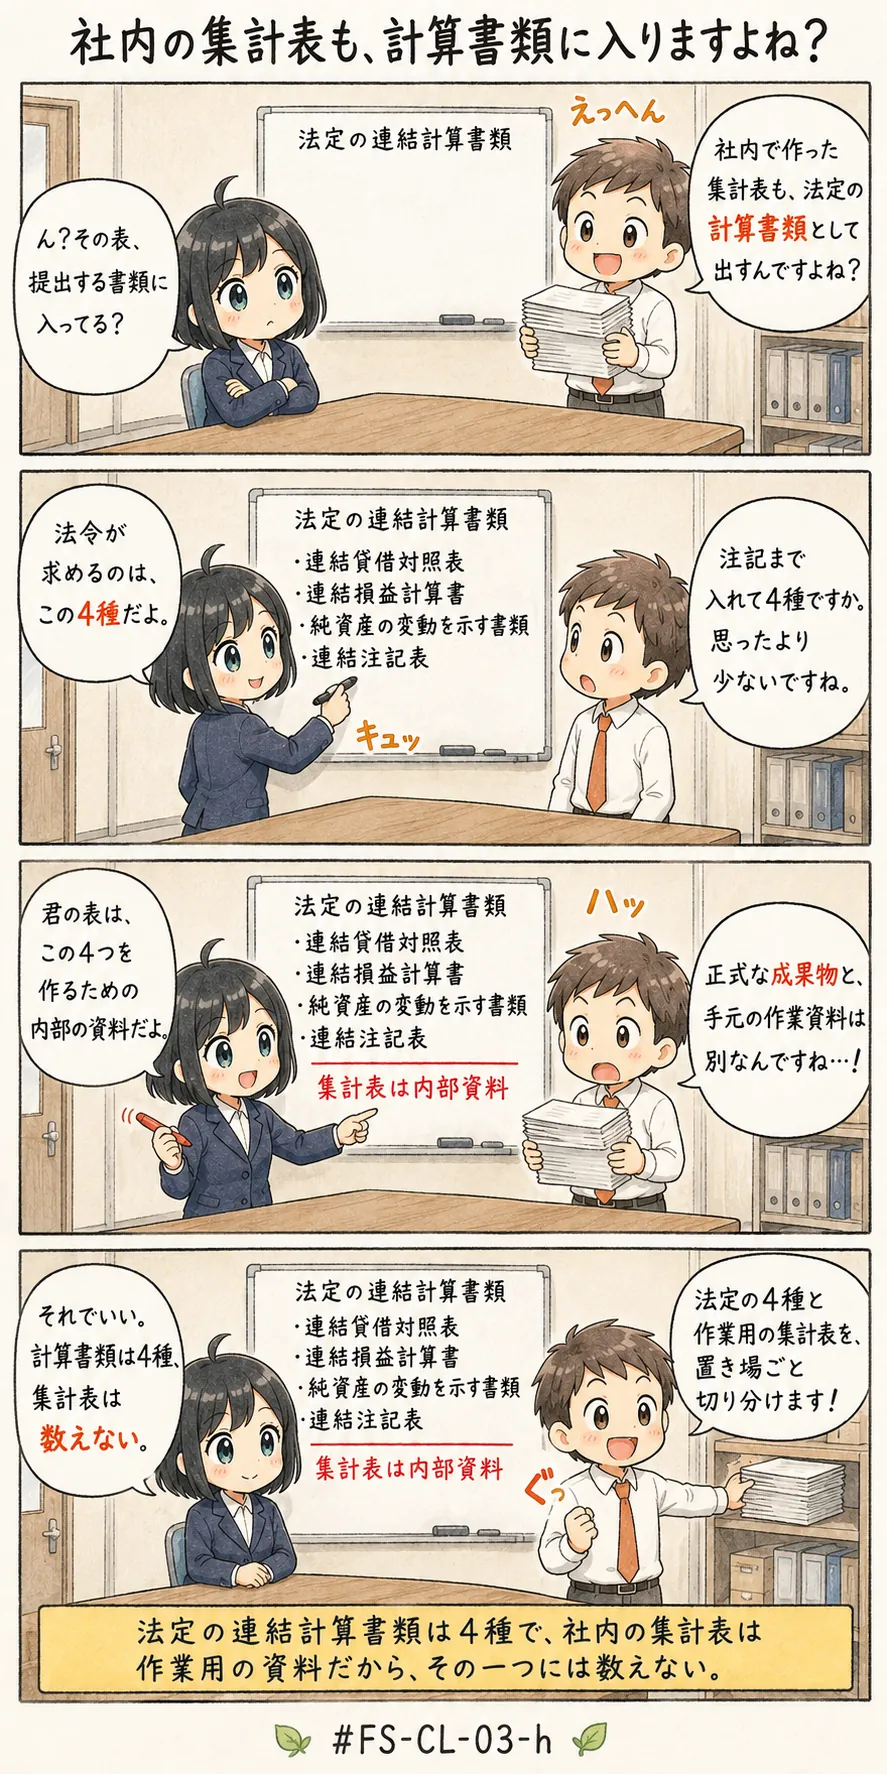
- 連結の作業で使う社内の集計表も、法令上作成すべき計算書類の一つに数える
- 連結キャッシュ・フロー計算書は、各社の個別のキャッシュ・フロー計算書を積み上げる方法でしか作れない
- グループ各社の資金の動きは足し合わせれば足り、内部の資金のやりとりを打ち消す必要はない
- 非支配株主持分は、いずれ外部へ支払う性質のものだから負債に表示する
では、並べた記述の誤りどころを順に見ておきましょう。1つ目は範囲の取り違え、2つ目は作成方法を1つに閉じた言い過ぎです。
3つ目は必要な相殺の省略、4つ目は表示区分の取り違えですね。いずれも作業の実感としては通りそうです。
ところが、単独の記述として出たら誤りになるんです。
この続きは、アプリの「テキストで学ぶ」で。
この論点の解説・「この論点はこう問われる」(出題の類型)・「試験テクニック」(解答の手順)・「覚え方」は、FASS 学習アプリの有料プランでお読みいただけます。
同じ論点の演習問題へそのまま進めます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、FASS検定の更新情報をお届けします。いつでも解除できます。
全文が読める見本: 資本的支出と修繕費、引当金、減損はいつ、どの物差しで判定するか、保存要件