課税区分の判定
金額ではなく対価と場所で決まる
オーディットコア・ハブのアキラです。この記事では、消費税の課税区分を何を物差しに判定するかを扱いますね。
取引の金額ではなく、対価があるか、そしてその取引がどこで行われたかという二つの物差しで、不課税・非課税・免税・課税を切り分けていきましょう。
免税なら対応する仕入れの消費税を控除でき、非課税ならできないという分かれ目で見る
この一文が、今回の暗記対象なんです。
ひとことで言えば、免税と非課税は名前が似ていても、仕入れで払った消費税を控除できるかどうかで結論が反対になる、ということですね。
区分を切り分ける物差しと、切り分けたあとに効いてくるこの違いを、続けて押さえていきましょう。
この記事で分かること
- 不課税・非課税・免税・課税の切り分け方と、判定を進める順序
- 免税と非課税で、仕入れの消費税を控除できるかどうかが反対になること
- 「区分」と「範囲(場所)」のすり替えで作られる誤りの見抜き方
課税区分は何を物差しに判定するか(TX-02-a)
よくある誤解
次の記述は、ほかの条件を付けずにこの一文だけで出てきたら、どれも誤りになります。先に並べておきますね。
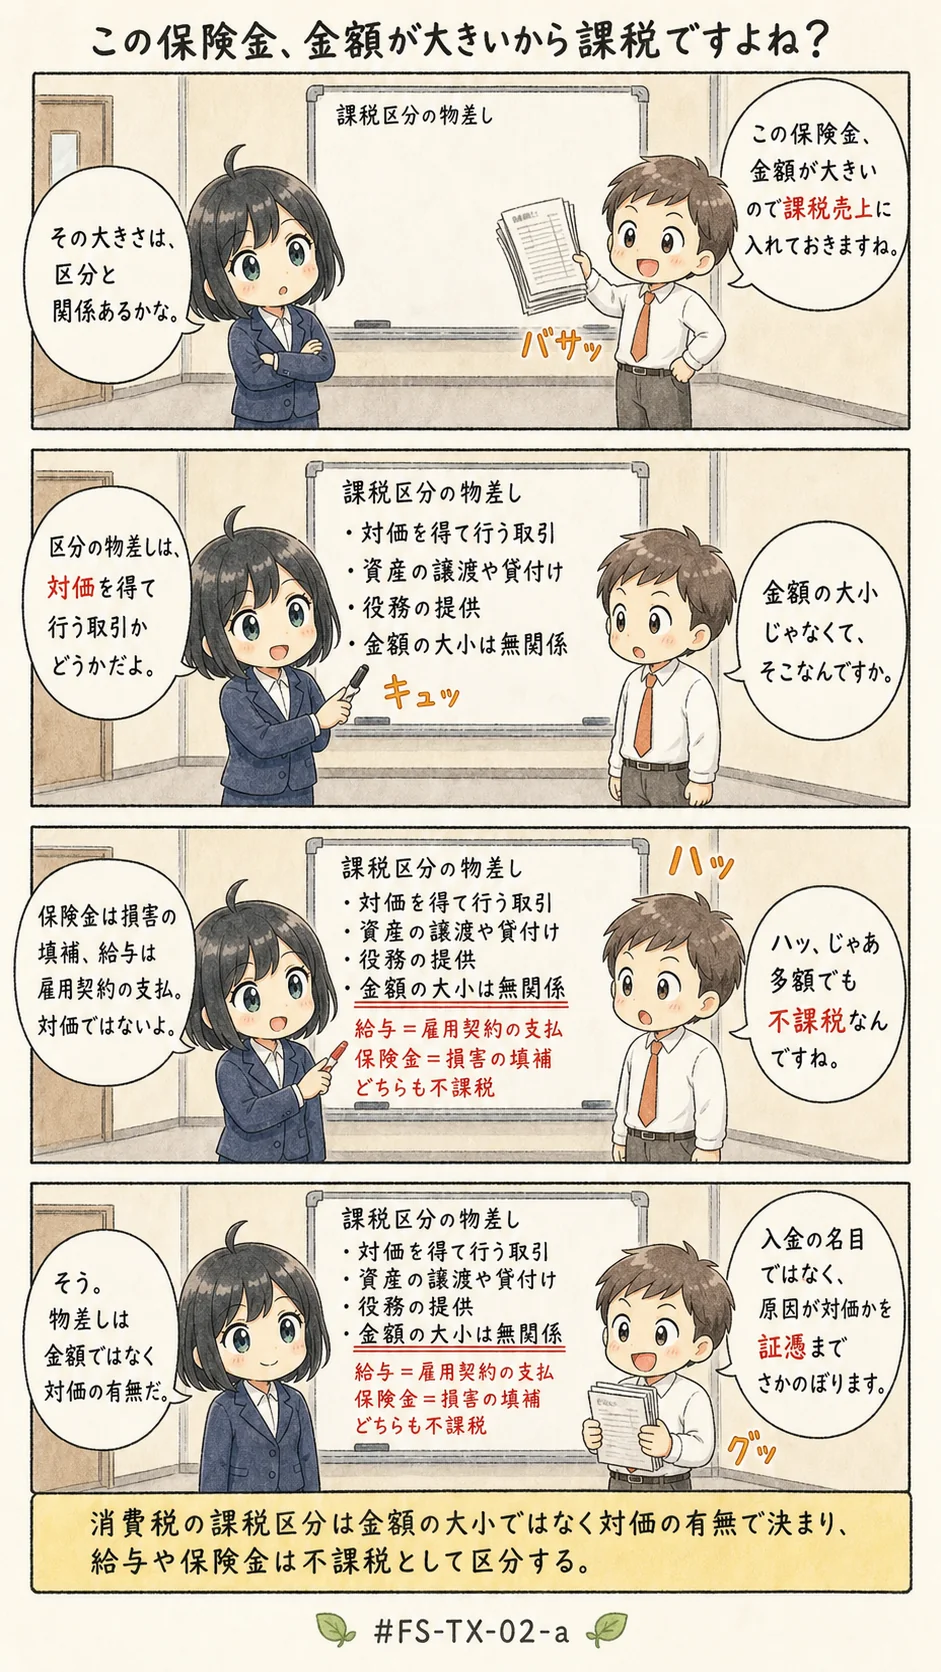
- 給与の支給額が大きい月は、その支給を課税取引として集計する
- 対価をともなわない入金であっても、受け取った保険金の金額が大きければ課税取引に含める
- 国外だけで完結する取引でも、対価を受け取っている以上は国内の取引と同じく課税とする
上に並べた記述のうち、1つ目と2つ目は、金額の大小を判定の物差しに使ってしまった誤りです。3つ目は、取引の場所の判定を飛ばした誤りなんです。
どれも日々の入力作業の感覚では自然に見えますよね。ただ、単独の記述として出たら誤りなんですね。
この続きは、アプリの「テキストで学ぶ」で。
この論点の解説・「この論点はこう問われる」(出題の類型)・「試験テクニック」(解答の手順)・「覚え方」は、FASS 学習アプリの有料プランでお読みいただけます。
同じ論点の演習問題へそのまま進めます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、FASS検定の更新情報をお届けします。いつでも解除できます。
全文が読める見本: 資本的支出と修繕費、引当金、減損はいつ、どの物差しで判定するか、保存要件