回収可能性
純資産ではなく将来の課税所得で見る
オーディットコア・ハブのアキラです。この記事では、繰延税金資産の回収可能性を何を見て判定するかを扱います。
判定に使ってよい材料と、使ってはいけない材料を一緒に仕分けていきましょう。
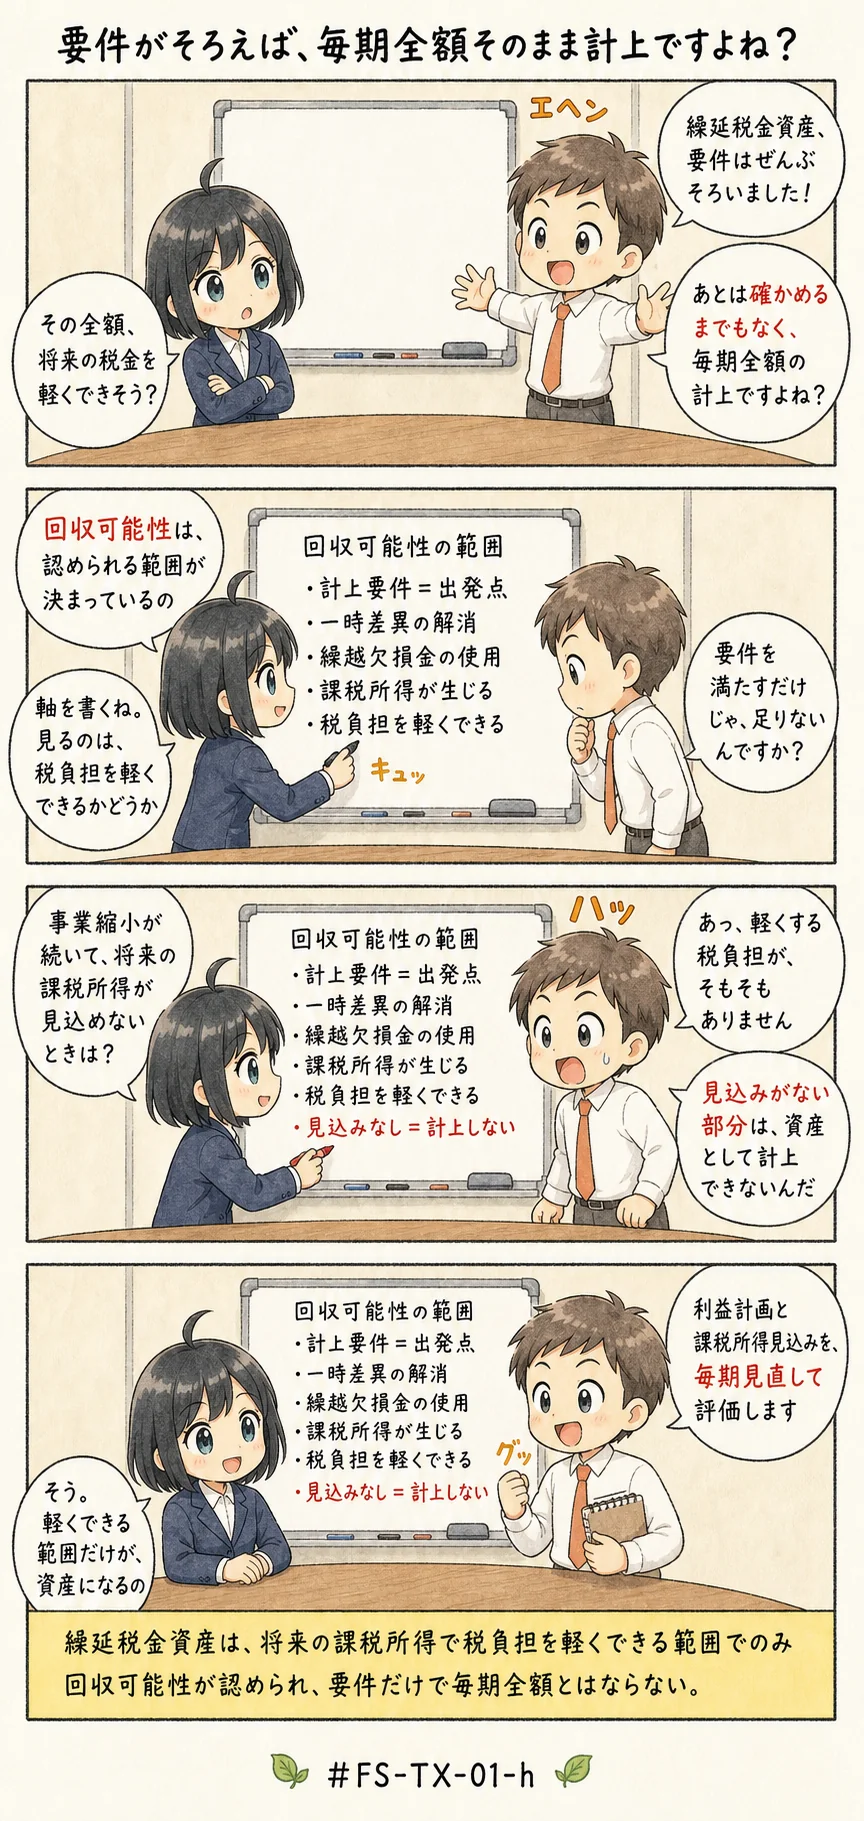
回収可能性は、純資産の厚みではなく将来の課税所得を生む力で見分ける
この一文が、今回の暗記対象なんです。ひとことで言えば、財産の厚みではなく、課税所得を生む力を見るということなんですね。
この記事で分かること
- 回収可能性の判定に使ってよい材料と、使ってはいけない材料
- 判定が一度きりではなく、毎期見直しになる理由
- 見直しを支える社内の仕組みと、そこで確かめている評価の妥当性
回収可能性は何を見て判定するか(TX-01-h)
よくある誤解
- 計上要件を満たしているなら、回収可能性を確かめずに毎期その全額を計上しなければならない
- 純資産が厚い会社であれば、繰延税金資産の回収可能性は認められる
- 回収可能性の判定は、繰延税金資産を最初に計上する年度に一度行えば足りる
1つ目に挙げた記述は、検討を省いた断定です。2つ目に挙げた記述は、判定に使う材料のすり替えなんですね。
3つ目に挙げた記述は、手続をどれくらいの頻度で行うかの取り違えです。
税務上は、繰越控除(過去の赤字を、あとの年度のもうけから差し引くこと)ができる状態かもしれません。
それでも、会計上、繰越欠損金の全額を資産に載せられるかは別の話なんですよ。
この続きは、アプリの「テキストで学ぶ」で。
この論点の解説・「この論点はこう問われる」(出題の類型)・「試験テクニック」(解答の手順)・「覚え方」は、FASS 学習アプリの有料プランでお読みいただけます。
同じ論点の演習問題へそのまま進めます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、FASS検定の更新情報をお届けします。いつでも解除できます。
全文が読める見本: 資本的支出と修繕費、引当金、減損はいつ、どの物差しで判定するか、保存要件