繰延税金負債
税率は施行ではなく成立で決まる
オーディットコア・ハブのアキラです。この記事では、繰延税金負債をどの税率で計上するかを扱います。
時点の取り違えが起きやすいところなので、一緒に整理していきましょう。
使う税率は、決算日時点の現行に固定せず、決算日までに成立した改正後の税率へ見直す
この一文が、今回の暗記対象なんです。
ひとことで言えば、税率を「決算日に施行中かどうか」で選ばず、「決算日までに成立した改正を織り込んだ解消年度の率かどうか」で選ぶ、ということなんですね。
この記事で分かること
- 使う税率を決める基準が「施行中かどうか」ではないこと
- 繰延税金負債を取り崩すときの相手科目がどこに表れるか
- 繰延税金負債を表示する区分と、一年基準を使わない理由
繰延税金負債はどの税率で計上するか(TX-01-f)
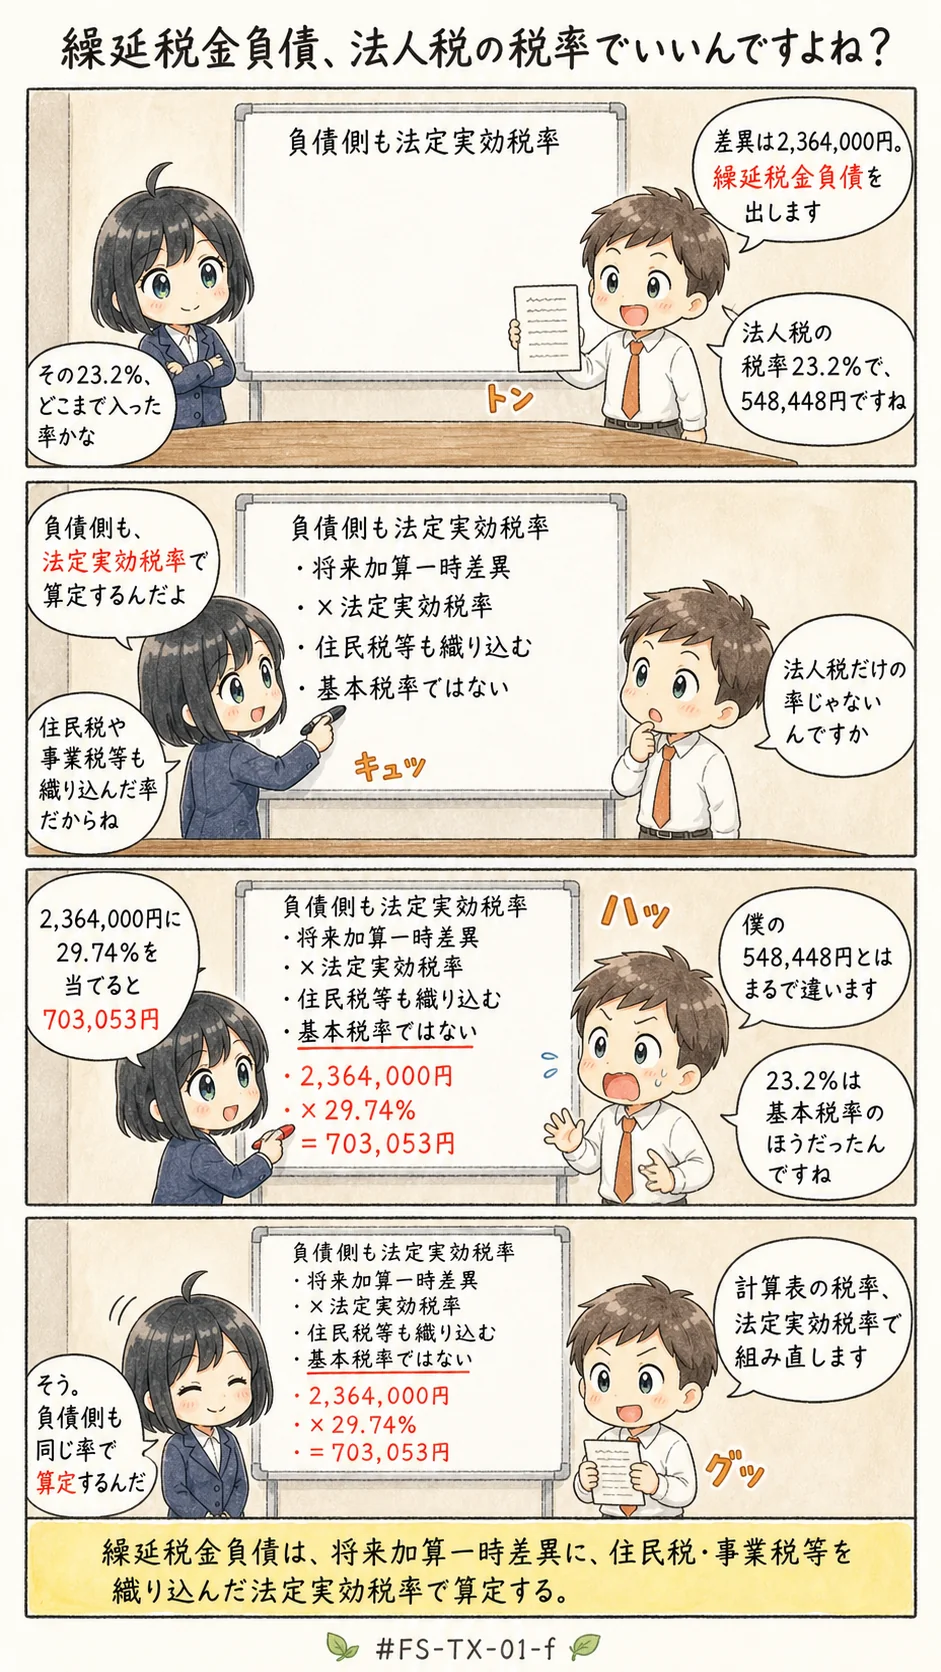
よくある誤解
単独で提示されたら誤りになる記述を、先に並べておきますね。
- 掛ける税率は決算日に施行中のものに固定し、決算日までに成立した改正があっても改正後の税率へは置き換えない
- 繰延税金負債を取り崩したとき、相手科目には営業費用である販売費及び一般管理費を使う
- 解消の見込みが1年内にある繰延税金負債は、流動負債へ振り替えて表示する
1つ目に挙げた記述は、時点の取り違えです。2つ目に挙げた記述は、損益のどこに出るかの取り違えなんですね。
3つ目に挙げた記述は、他の資産や負債の感覚を持ち込んだ区分の誤りです。どれも実務の会話では自然に聞こえます。
それでも、単独の記述として出たら誤りなんですよ。
この続きは、アプリの「テキストで学ぶ」で。
この論点の解説・「この論点はこう問われる」(出題の類型)・「試験テクニック」(解答の手順)・「覚え方」は、FASS 学習アプリの有料プランでお読みいただけます。
同じ論点の演習問題へそのまま進めます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、FASS検定の更新情報をお届けします。いつでも解除できます。
全文が読める見本: 資本的支出と修繕費、引当金、減損はいつ、どの物差しで判定するか、保存要件