実効税率の適用判断
成立と解消年度で選ぶ
オーディットコア・ハブのアキラです。この記事では、繰延税金に掛ける税率をどう選ぶのか、その決め方を見ていきますね。
見るのは、どの時点で成立した税法か、そしてどの年度の税率か、という二点なんです。
防衛特別法人税は実効税率の算定から外さず、地方法人税と同じように考慮に入れる
この一文が、今回の暗記対象なんです。ひとことで言えば、算定から外すのではなく、算式に入れるのが正しい扱いということなんですね。
この記事で分かること
- 決算日までの成立と解消見込み年度という、税率を選ぶ二つの物差し
- 法定実効税率を構成する税目と、事業税の損金算入の織り込み方
- 防衛特別法人税の位置づけと、法定実効税率での扱い
どの税率を掛けるかをどう決めるか(TX-01-e)
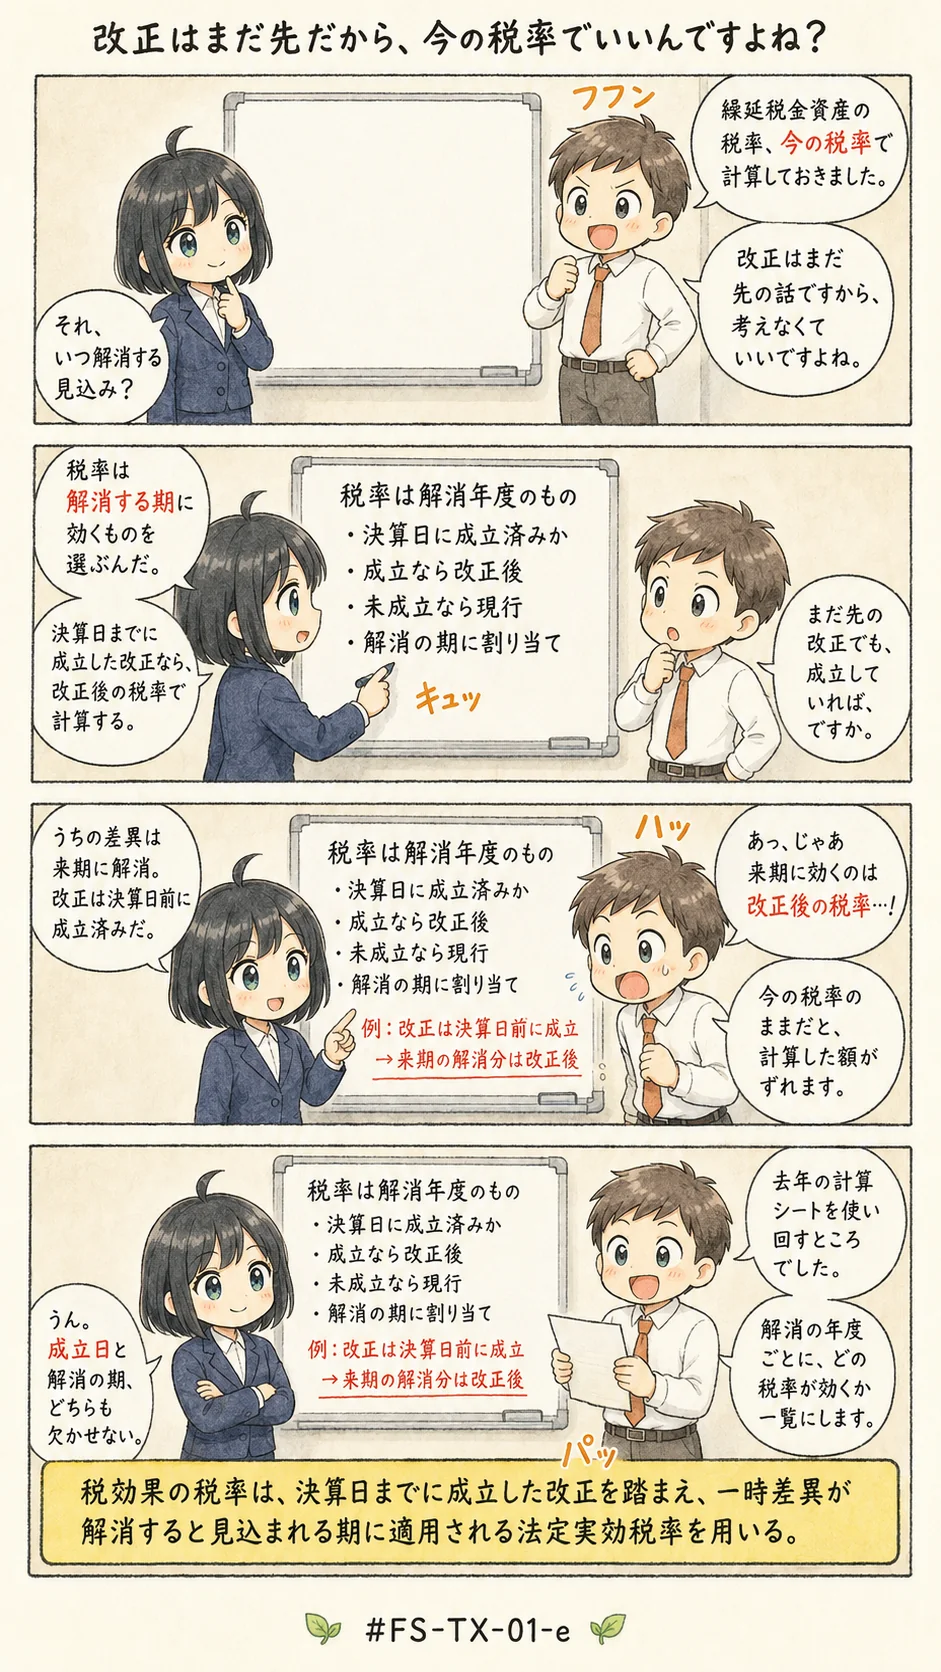
よくある誤解
- 適用する税率は、決算日の時点で実際に使っている現行の税率に固定する
- 税率を変える改正は、公布や施行を待ってから税効果の計算に反映する
- 防衛特別法人税は法人税に上乗せされる税なので、法定実効税率の算定では考慮しない
上に並べた誤解のうち、1つ目と2つ目は時点の取り違えです。3つ目は、税率の構成税目(法定実効税率を組み立てている税の種類)の取り違えなんですね。
この続きは、アプリの「テキストで学ぶ」で。
この論点の解説・「この論点はこう問われる」(出題の類型)・「試験テクニック」(解答の手順)・「覚え方」は、FASS 学習アプリの有料プランでお読みいただけます。
同じ論点の演習問題へそのまま進めます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、FASS検定の更新情報をお届けします。いつでも解除できます。
全文が読める見本: 資本的支出と修繕費、引当金、減損はいつ、どの物差しで判定するか、保存要件