将来減算一時差異
掛けるのは超過分だけ
オーディットコア・ハブのアキラです。
この記事では、解消する年度の課税所得を減らす将来減算一時差異について、どこを取り出して繰延税金資産を確定するのかを追いかけますね。
税率を掛ける前に、差そのものを正しく取り出す作業が分かれ目になるんです。
法定実効税率を掛けるのは償却費の全額ではなく、税務上の限度額を超えた分だけ
この一文が、今回の暗記対象なんです。ひとことで言えば、税率を掛ける前に、差そのものを正しく取り出しておくということなんですね。
この記事で分かること
- 将来減算一時差異の代表項目と、償却超過額の定義の向き
- 差額を取り出してから税率を掛けるという計算の順序
- 期末残高の作り方と、途中で止まった金額の見分け方
将来減算一時差異はどこを取り出して確定するか(TX-01-c)
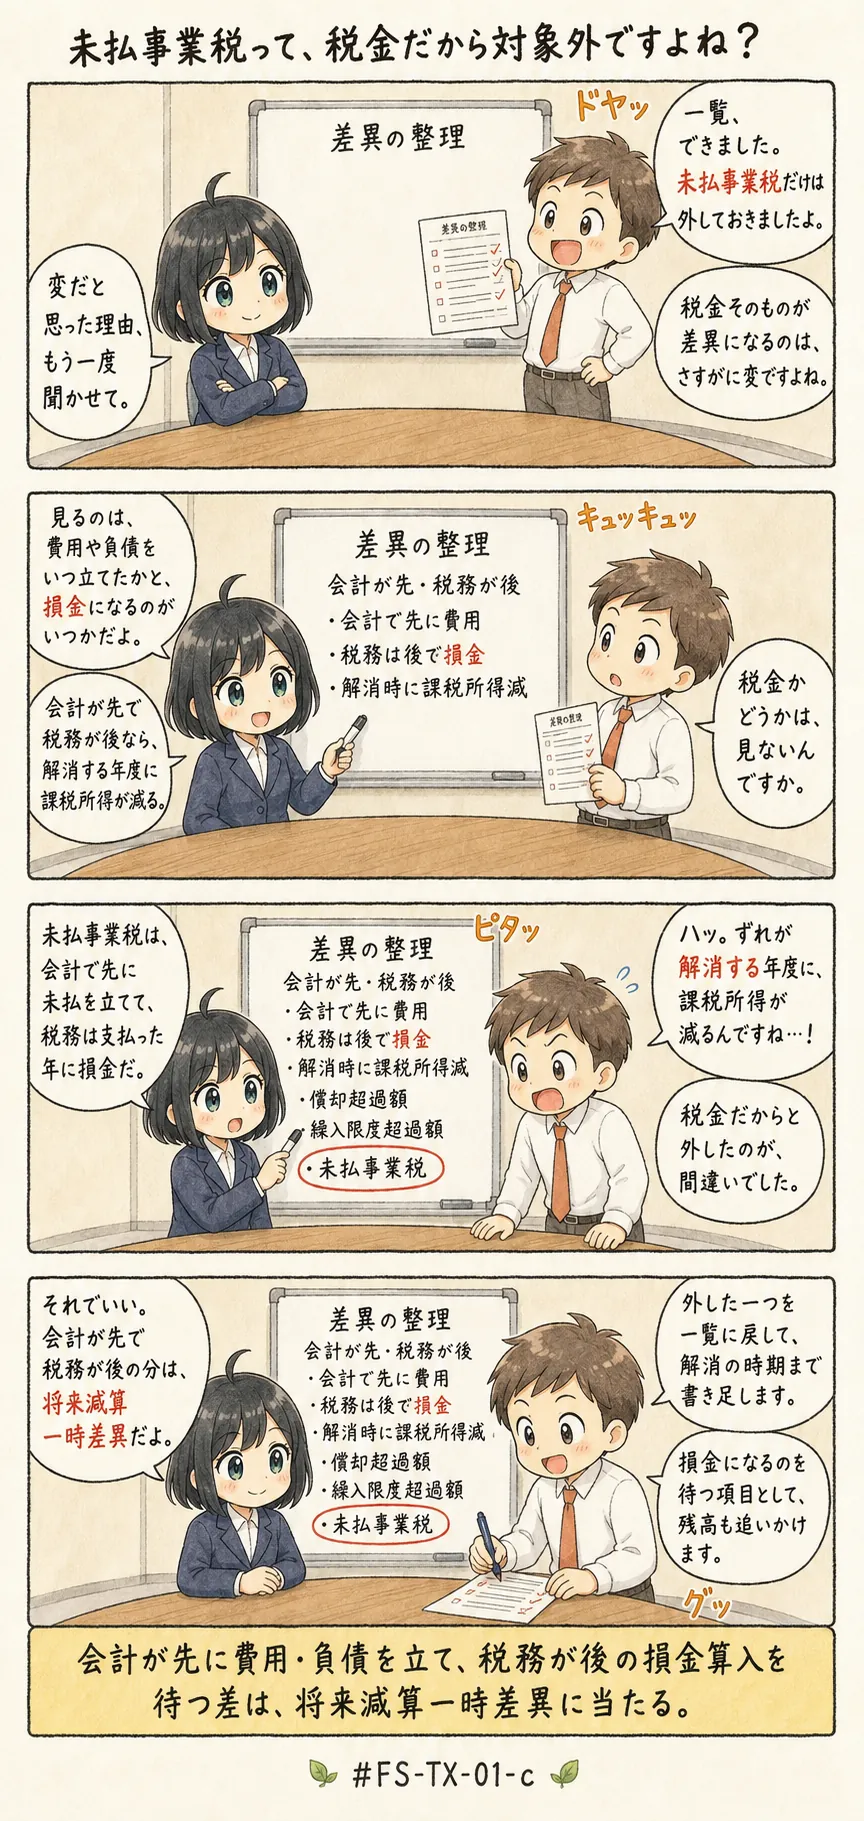
よくある誤解
- 償却超過額は、会計上の減価償却費が税務上の限度額に届かなかった不足分から生じる
- 繰延税金資産は、会計上の減価償却費の全額に法定実効税率を掛けて求める
- 期末の将来減算一時差異は、当期に新しく生じた金額を合計すれば求められる
上に並べた誤解のうち、1つ目は定義の逆転です。2つ目は計算手順の抜け、3つ目は期末残高の作り方の誤りなんですね。
この続きは、アプリの「テキストで学ぶ」で。
この論点の解説・「この論点はこう問われる」(出題の類型)・「試験テクニック」(解答の手順)・「覚え方」は、FASS 学習アプリの有料プランでお読みいただけます。
同じ論点の演習問題へそのまま進めます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、FASS検定の更新情報をお届けします。いつでも解除できます。
全文が読める見本: 資本的支出と修繕費、引当金、減損はいつ、どの物差しで判定するか、保存要件