取得原価はどこまで含め、区分はいつ決めるか
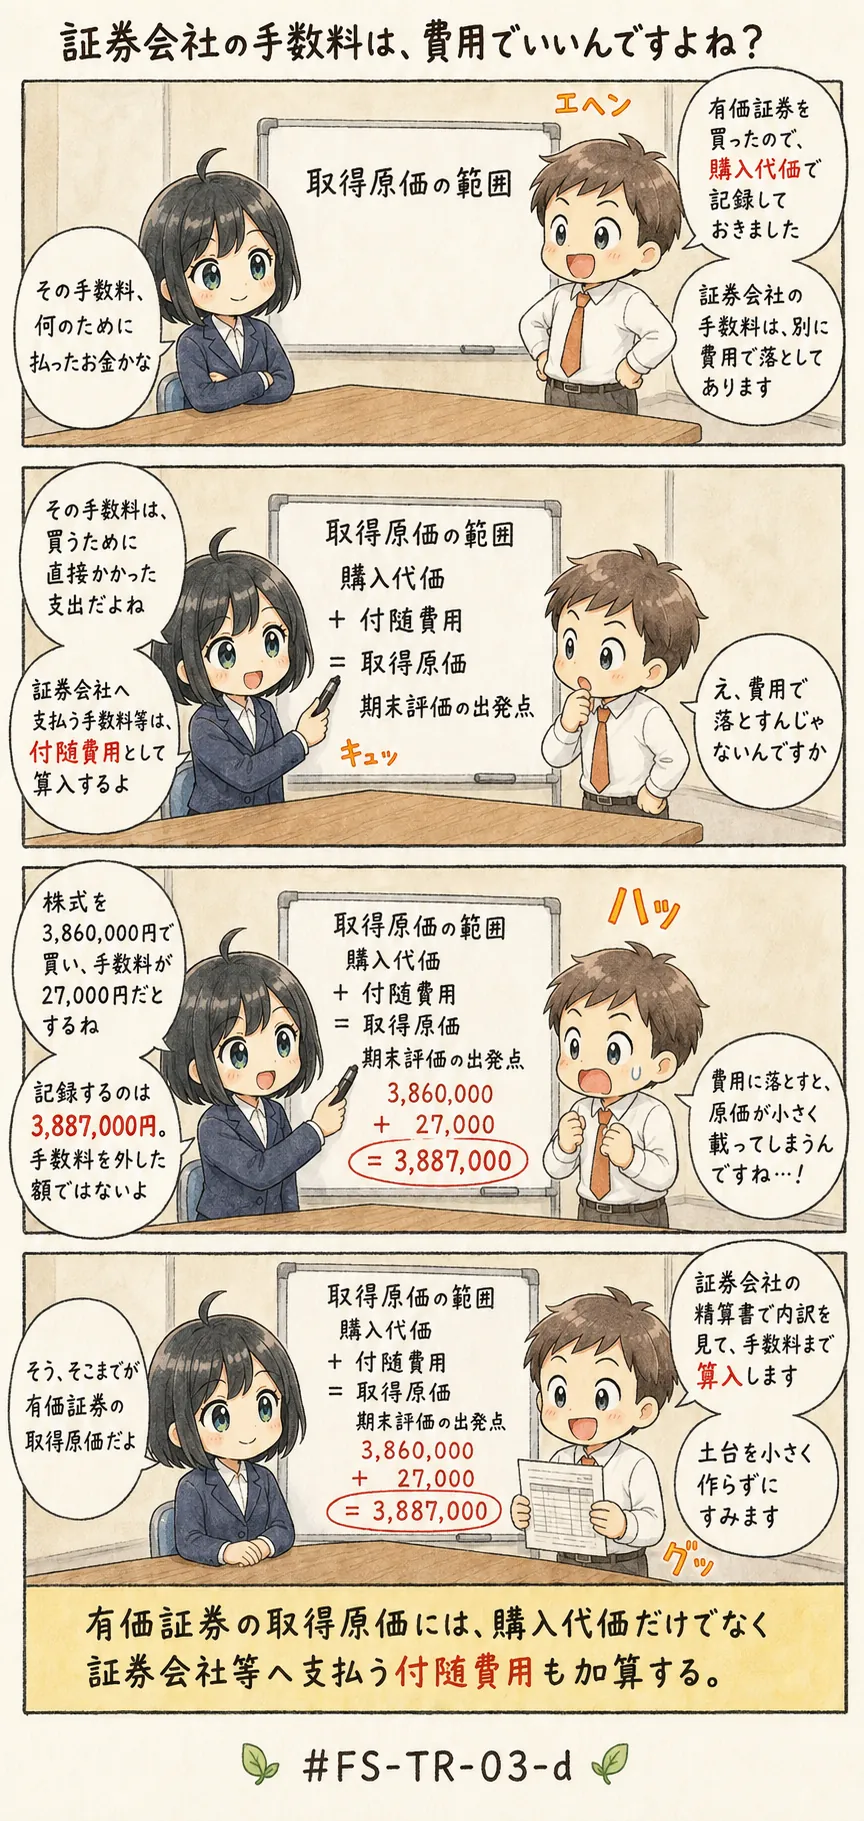
金額は足す向き、区分は取得時に固定
オーディットコア・ハブのアキラです。
この記事では、株式や債券を買ったときに帳簿へ載せる金額をどこまで含めるのか、そして保有目的区分をいつ決めるのかを見ていきましょう。
金額の向きと、決める時点。この2つを分けて押さえておくと、記述の正誤がぐっと見分けやすくなるんですね。
保有目的区分は、決算で有利な方へ選び直さず、取得の時点で決めて動かさない
この一文が、今回の暗記対象なんです。ひとことで言えば、区分を決めるのは買うと判断した取得の時点で、あとから動かすものではない、ということですね。
金額のほうは購入代価に付随費用を足し上げる向きで作りますから、向きと時点をセットで思い出してみてください。
この記事で分かること
- 取得原価に売買手数料のような付随費用を含める向き
- 保有目的区分を決めるのが取得の時点である、ということ
- 約定書との照合と、区分ごとの仕訳を承認する手続
取得原価はどこまで含め、区分はいつ決めるか(TR-03-d)
よくある誤解
単独で提示されたら誤りになる記述を、先に並べておきますね。
- 保有目的の区分は、期末の評価が有利になるほうを決算の時点で選び直してよい
- 証券会社に支払う売買手数料は支払時の費用として落とし、資産には購入代価だけを載せる
- 売買手数料は取引に伴う負担なので、購入代価から差し引いた残額を取得原価とする
1つ目の記述は、区分を決める時点をずらしています。2つ目と3つ目の記述は、取得原価に含める範囲の取り違えです。
どれも会社の中の会話としては自然に響きますよね。ところが、記述として単独で出たら誤りなんです。
この続きは、アプリの「テキストで学ぶ」で。
この論点の解説・「この論点はこう問われる」(出題の類型)・「試験テクニック」(解答の手順)・「覚え方」は、FASS 学習アプリの有料プランでお読みいただけます。
同じ論点の演習問題へそのまま進めます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、FASS検定の更新情報をお届けします。いつでも解除できます。
全文が読める見本: 資本的支出と修繕費、引当金、減損はいつ、どの物差しで判定するか、保存要件