手形割引
割引で引かれる分は費用、責任は残る
オーディットコア・ハブのアキラです。この記事では、受け取った手形を支払期日より前に資金へ換える手続、つまり手形割引を扱いますね。
差し引かれる割引料をどう性格づけるか、不渡りになったときに何が残るか、そして法令の禁止がどこまで及ぶかが勘所になるんです。
手元を離れる受取手形は貸方、差し引かれる手形売却損は借方
この一文が、今回の暗記対象なんです。
ひとことで言えば、手元から消える資産は貸方(帳簿の右側)、増える預金と差し引かれた費用は借方(帳簿の左側)、という置き分けですね。
割引を依頼して銀行から渡されるのは、額面より少ない金額が書かれた計算書ですよね。減った分は、期日まで待たずに済ませたことへの利息だと分かります。
ここを押さえておけば、貸借を取り違えずに済むんですよ。
この記事で分かること
- 手形割引の仕組み、割引料の性格、不渡り時に残る義務、法令の禁止が及ぶ範囲
- 受取手形・当座預金・手形売却損を、貸借のどちらへ置くかという仕訳の考え方
- 「区分」のすり替えや、禁止の範囲を広げすぎた記述の見抜き方
手形割引は何を渡し、何が残るか(TR-02-d)
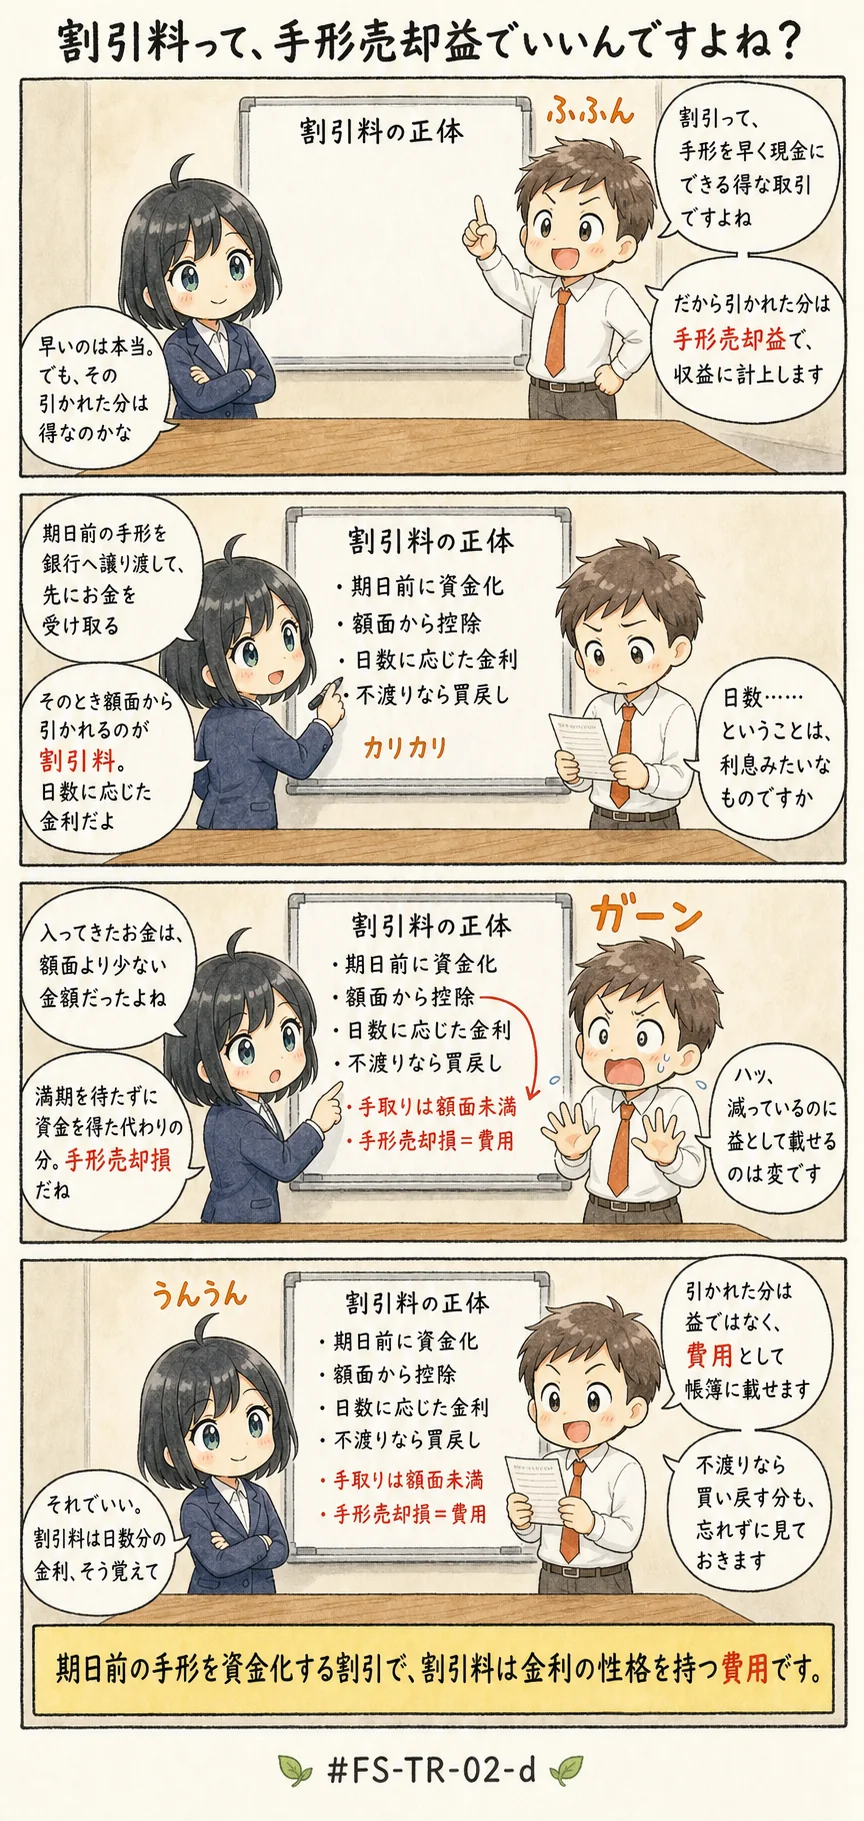
よくある誤解
- 割引のときに差し引かれる金額は、早く資金化できたことで得た利益だから収益に計上する
- 期日に決済されなかったとしても、いったん譲り渡した以上は買い戻す義務を負わない
- 中小受託取引適正化法の施行で、手元の受取手形を銀行で割り引くこと自体ができなくなった
- 手形が手元から出ていく取引なのに、手形売却損を貸方へ置く
いま並べた四つのうち、1つ目は費用と収益の区分の取り違えです。2つ目は残る義務の見落とし、3つ目は禁止が及ぶ範囲の広げすぎなんですね。
4つ目は、仕訳(取引を帳簿へ書き分ける記録)の貸借の入れ替えなんです。
この続きは、アプリの「テキストで学ぶ」で。
この論点の解説・「この論点はこう問われる」(出題の類型)・「試験テクニック」(解答の手順)・「覚え方」は、FASS 学習アプリの有料プランでお読みいただけます。
同じ論点の演習問題へそのまま進めます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、FASS検定の更新情報をお届けします。いつでも解除できます。
全文が読める見本: 資本的支出と修繕費、引当金、減損はいつ、どの物差しで判定するか、保存要件