期末評価と評価差額はどこへ行くか
区分を先に決めてから物差しを当てる
オーディットコア・ハブのアキラです。
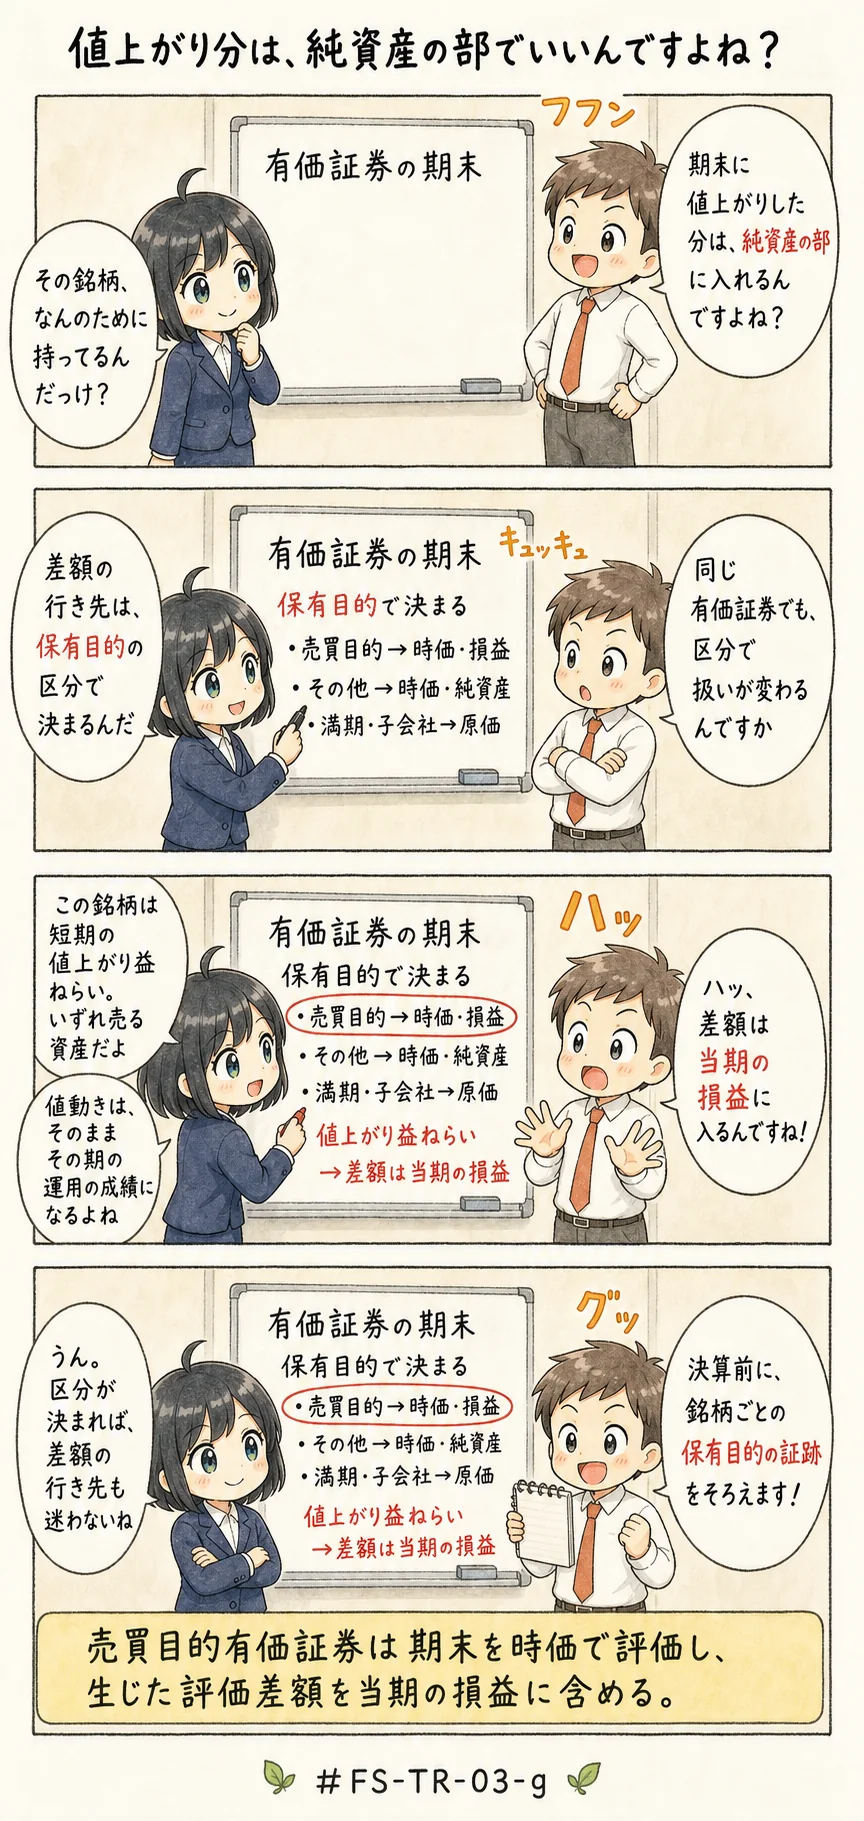
この記事では、有価証券の期末評価が何によって決まるのか、そして評価差額が当期の損益と純資産の部のどちらへ行くのかを見ていきましょう。
時価で評価することと、当期の損益に入れることは、必ずしもセットではないんですね。
額面と取得価額の差は、一括で足さず、経過した月数の分だけ取得価額に足す
この一文が、今回の暗記対象なんです。
ひとことで言えば、額面と取得価額の差のうち金利の調整に当たる部分は、償還までの期間に配分するもので、取得した期にまとめて足すものではない、ということですね。
まずは保有目的区分を確定させて、その区分の物差しを当てるところから始めてみてください。
この記事で分かること
- 4つの保有目的区分ごとに、期末に当てる物差しがどう変わるか
- 評価差額が当期の損益へ行くか、純資産の部へ行くかの分かれ目
- 償却原価を月数で按分する計算の進め方
期末評価と評価差額はどこへ行くか(TR-03-g)
よくある誤解
単独で提示されたら誤りになる記述を、先に並べておきます。
- 売買目的で持つ有価証券の評価差額は、純資産の部に計上する
- 売買目的で持つ有価証券の評価差額は、翌期首に振り戻す洗替で処理する
- 全部純資産直入法では、値上がり分だけを純資産の部に入れ、値下がり分は当期の損失にする
- 子会社株式は、個別財務諸表でも期末の時価まで評価し直す
1つ目と2つ目の記述は、その他有価証券の扱いを売買目的に持ち込んだ混同です。3つ目の記述は、名称と処理の入れ替わりですね。
4つ目の記述は、個別財務諸表(グループ全体ではなく、その会社だけの決算書)での扱いの取り違えなんです。
この続きは、アプリの「テキストで学ぶ」で。
この論点の解説・「この論点はこう問われる」(出題の類型)・「試験テクニック」(解答の手順)・「覚え方」は、FASS 学習アプリの有料プランでお読みいただけます。
同じ論点の演習問題へそのまま進めます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、FASS検定の更新情報をお届けします。いつでも解除できます。
全文が読める見本: 資本的支出と修繕費、引当金、減損はいつ、どの物差しで判定するか、保存要件