ヘッジ会計の要件
書面と記録は開始前、効き目の確認は開始後
オーディットコア・ハブのアキラです。この記事では、資金分野の「デリバティブ取引」から、ヘッジ会計の要件を取り上げます。
繰延ヘッジを使うために何を先にそろえ、何を続けていくのか、その時間の並びを一緒に整理していきましょう。
書面化と対象に充てる商品の記録は開始前、効き目の確認は開始後
この一文が、今回の暗記対象なんです。ひとことで言えば、要件は「入口でそろえるもの」と「入口を通った後も続けるもの」の2つに分かれる、ということですね。
リスク管理の方針を書面にしておくことと、ヘッジ対象となる変動に充てる商品を記録しておくことが前の側、そのヘッジが実際に効いているかを確かめることが後の側です。
この並びを持っておくと、時点をずらした記述に気づけるようになりますよ。
この記事で分かること
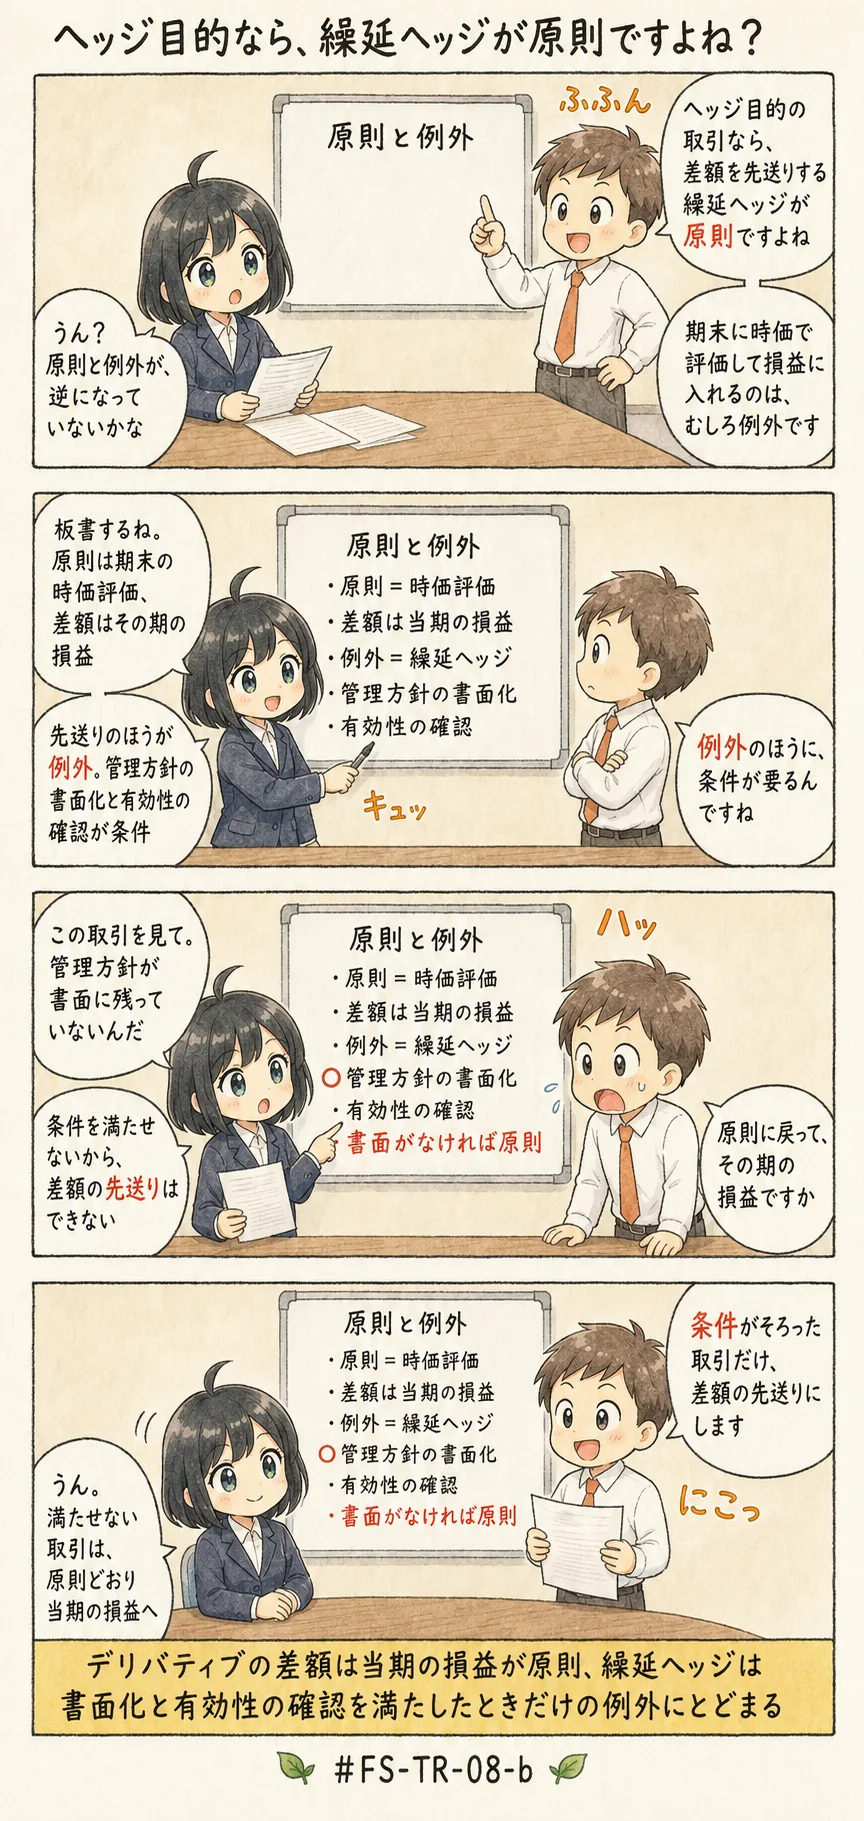
- デリバティブの原則的な処理(期末の時価評価と当期の損益)と、繰延ヘッジという例外の位置づけ
- 繰延ヘッジの要件のうち、始める前にそろえるものと、始めた後も続けるもの
- ヘッジの有効性を、いつ・どの順で・どの割合で確かめるか
ヘッジ会計は何を先にそろえ、何を続けるか(TR-08-b)
よくある誤解
単独で出てきたら誤りになる記述を、先に並べておきますね。
- 差額の計上を将来へ送る繰延ヘッジこそが原則的な扱いで、期末に時価評価して当期の損益に含めるほうが例外にあたる
- 管理方針を文書に残す作業や、対象の変動に充てる商品を記録する作業は、ヘッジ会計を始めた後に整えれば足りる
- 有効性の確認は、決算日に行っていればそれで要件を満たす
- 有効性の割合を判定してから、対象側と手段側それぞれの変動額を集計する
上に並べた記述のうち、1つ目は原則と例外の逆転です。2つ目は時点の取り違え、3つ目は要件の一部を落とした記述、4つ目は手続の順序の入れ替えなんですね。
どれも実務の会話では通ってしまいそうな言い回しですが、単独の記述として出たら誤りです。
この続きは、アプリの「テキストで学ぶ」で。
この論点の解説・「この論点はこう問われる」(出題の類型)・「試験テクニック」(解答の手順)・「覚え方」は、FASS 学習アプリの有料プランでお読みいただけます。
同じ論点の演習問題へそのまま進めます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、FASS検定の更新情報をお届けします。いつでも解除できます。
全文が読める見本: 資本的支出と修繕費、引当金、減損はいつ、どの物差しで判定するか、保存要件