評価差額の処理
評価差額は損益へ、純資産はその他有価証券
オーディットコア・ハブのアキラです。この記事では、資金分野の「デリバティブ取引」から、時価で測った評価差額をどこへ入れるかを取り上げます。
差額の行き先と、その評価額を誰が確かめてから帳簿に載せるのか、そこまで一緒に見ていきましょう。
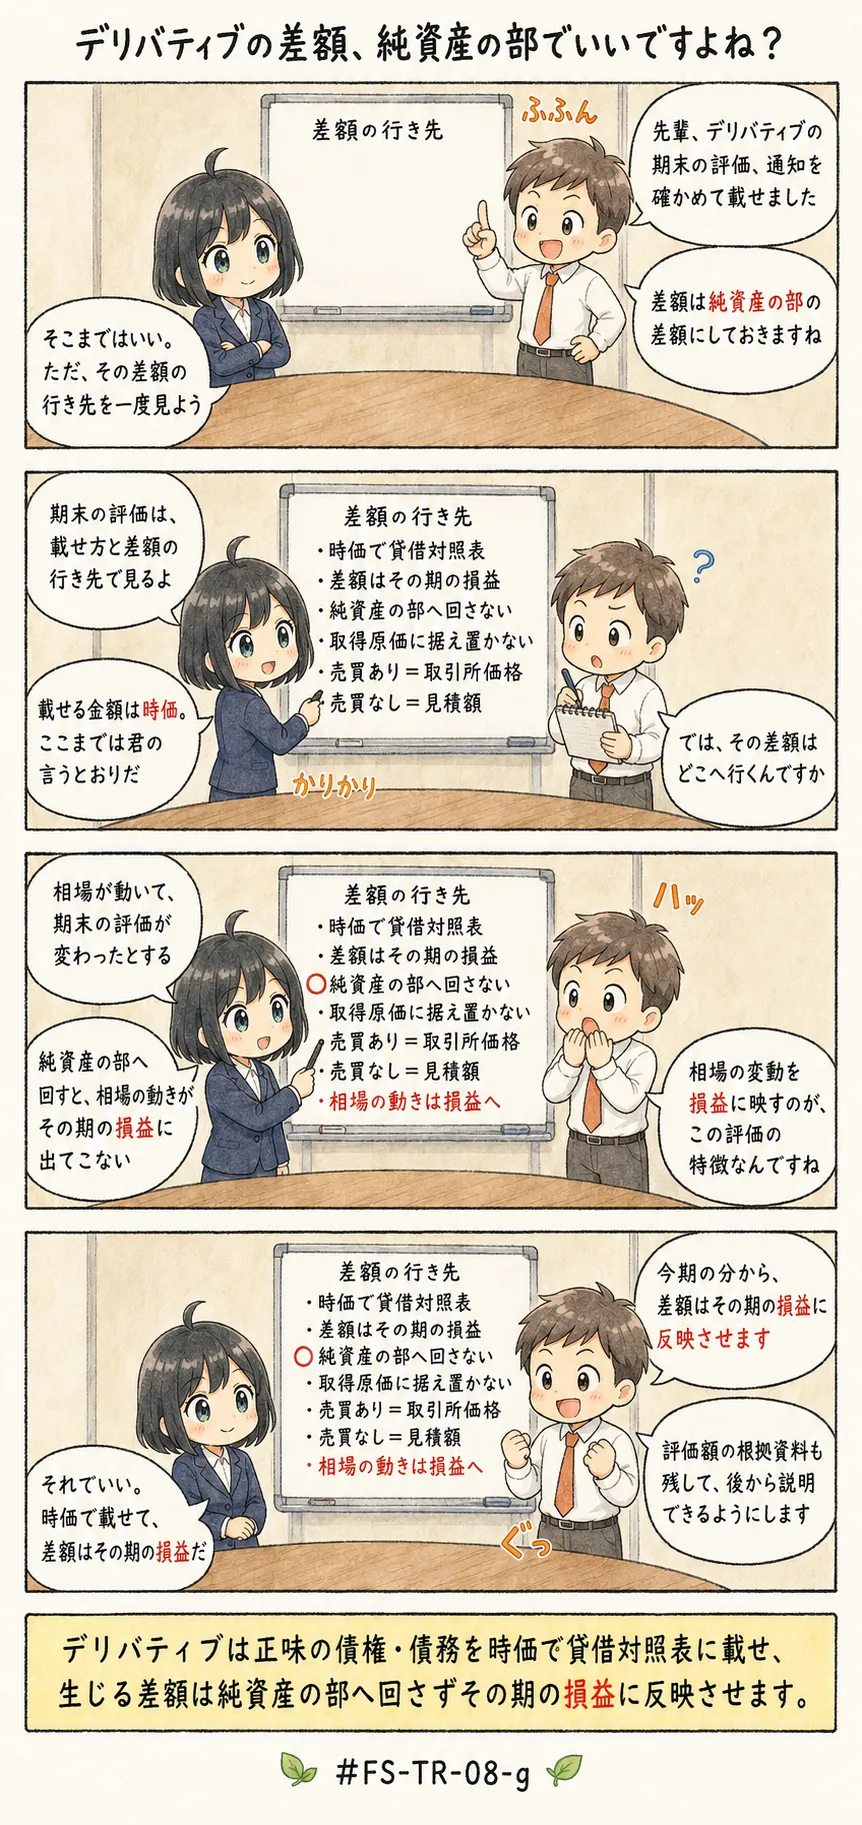
デリバティブの評価差額は原則として当期の損益、純資産の部へ入れるのはその他有価証券のほう
この一文が、今回の暗記対象なんです。
ひとことで言えば、期末に正味の債権・債務を時価で計上し、生じた差額はその期の損益にする、純資産の部へ直接入れる処理はその他有価証券の評価差額で見かけるものだ、ということですね。
処理の見た目が似ているぶん、行き先を入れ替えた記述が作られやすい場所なんですよ。
この記事で分かること
- デリバティブの評価差額の行き先(当期の損益か、純資産の部か)
- 取引所の価格が無い契約の時価を、どう作るか
- 評価額を誰が検証してから帳簿へ載せるか、その順序
評価差額はどこへ入れるか(損益か、純資産か)(TR-08-g)
よくある誤解
- 正味の債権・債務は時価で貸借対照表に計上するが、そこで生じた差額は純資産の部の項目として扱う
- 取引所での売買がない契約は時価を見積もれないので、取得したときの金額に据え置く
- 正味の債権・債務は取得時の金額のまま計上し、差額はそもそも計上しない
- 評価額が妥当かどうかは、その取引を担当している部署が自ら確かめれば足りる
上に並べた記述のうち、はじめの3つは、その他有価証券など別の金融商品の処理と混ざったものです。
最後の1つは、確かめる主体、つまり誰が確かめるかを取り違えた記述なんですね。
この続きは、アプリの「テキストで学ぶ」で。
この論点の解説・「この論点はこう問われる」(出題の類型)・「試験テクニック」(解答の手順)・「覚え方」は、FASS 学習アプリの有料プランでお読みいただけます。
同じ論点の演習問題へそのまま進めます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、FASS検定の更新情報をお届けします。いつでも解除できます。
全文が読める見本: 資本的支出と修繕費、引当金、減損はいつ、どの物差しで判定するか、保存要件