振当処理
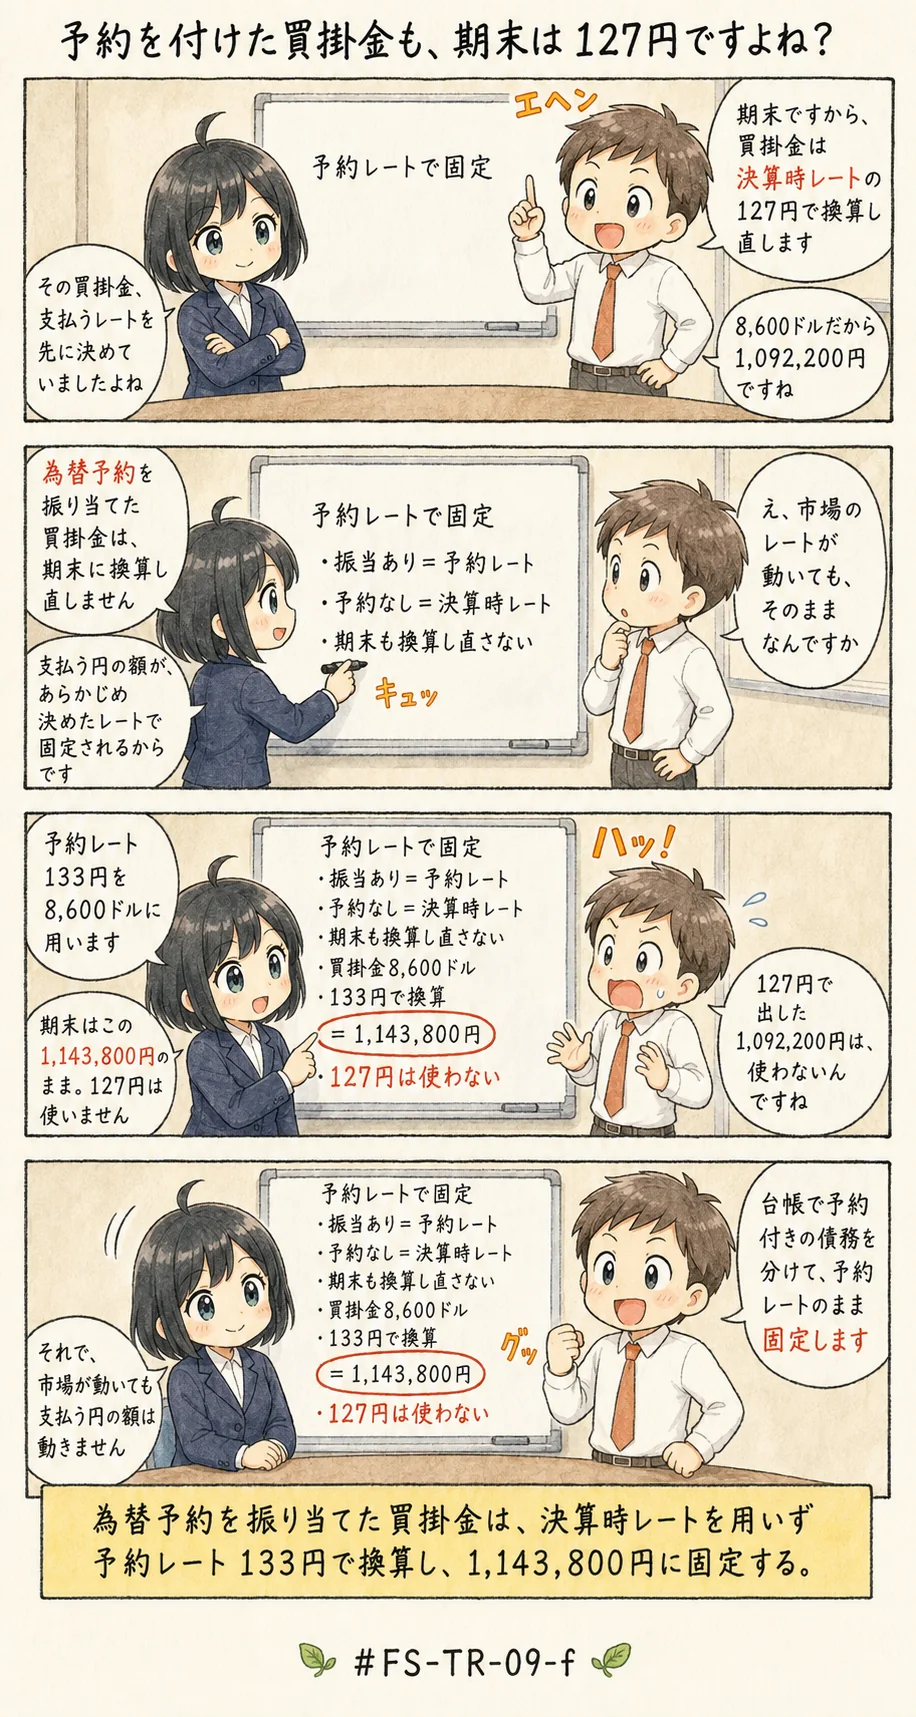
振当処理なら予約レート一本で載せる
オーディットコア・ハブのアキラです。この記事では、資金分野の「外貨建取引」から、為替予約を付けた債務を期末にいくらで載せるかを取り上げます。
振当処理で使うレートと、直先差額をどう期間で割り振るのか、順にたどっていきましょう。
直先差額は決算時レートではなく予約レートで作り、経過した月数の分だけ当期に入れる
この一文が、今回の暗記対象なんです。
ひとことで言えば、振当処理を適用しているなら期末の計上額は予約レート一本で作り、直先差額は決算日までに経過した部分だけを当期の損益にする、ということですね。
比べる相手を取り違えていないか、期間配分の向きが逆になっていないか、この2つが分かれ目なんですよ。
この記事で分かること
- 外貨建の債権・債務の期末換算で、原則(決算時レート)と特例(振当処理)をどう見分けるか
- 為替予約の振当処理で、期末の換算額と直先差額の当期化分をどう作るか
- 直先差額を作るときに比べるレートと、期間配分の向き
為替予約を付けた債務を、期末にいくらで載せるか(TR-09-f)
よくある誤解
- 為替予約を付けて振当処理をしている場合でも、期末には決算時レートで換算し直す
- 直先差額は、予約レートと決算時レートを比べて作る
- 直先差額のうち、決算日の後に残っている未経過の部分を当期の損益として計上する
- 為替予約を付けていない外貨建の債務にも、社内の予約レートを使って期末の換算額を作ってよい
上に並べた記述のうち、1つ目と4つ目は、原則の処理と特例の処理の混同です。
2つ目は比べる相手の取り違え、3つ目は期間配分の向きが逆になっているんですね。
この続きは、アプリの「テキストで学ぶ」で。
この論点の解説・「この論点はこう問われる」(出題の類型)・「試験テクニック」(解答の手順)・「覚え方」は、FASS 学習アプリの有料プランでお読みいただけます。
同じ論点の演習問題へそのまま進めます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、FASS検定の更新情報をお届けします。いつでも解除できます。
全文が読める見本: 資本的支出と修繕費、引当金、減損はいつ、どの物差しで判定するか、保存要件