リース
時点と主体で読み分ける新旧の基準
オーディットコア・ハブのアキラです。この記事では、リース会計の基準が、いつから、そして借手と貸手のどちらに向けて変わるのかを見ていきますね。
内容に入る前に時点と主体を切り分けるのがコツなので、そこを一緒に押さえていきましょう。
使用権への一本化は原則としてすべてのリースを計上する借手までで、貸手まで広げた説明は疑う
この一文が、今回の暗記対象なんです。
ひとことで言えば、区分をやめて使用権資産を計上するのは借手の話であって、貸手まで広げた説明が出てきたら、まず疑ってかかりましょう、ということですね。
この記事で分かること
- 現行の基準と新しい基準が、それぞれいつから適用されるか
- 区分の廃止と使用権資産の計上が、借手と貸手のどちらの話か
- ファイナンス・リースの判定要件を、どう結んで覚えるか
リース会計は、いつから誰の処理が変わるか(AS-04-h)
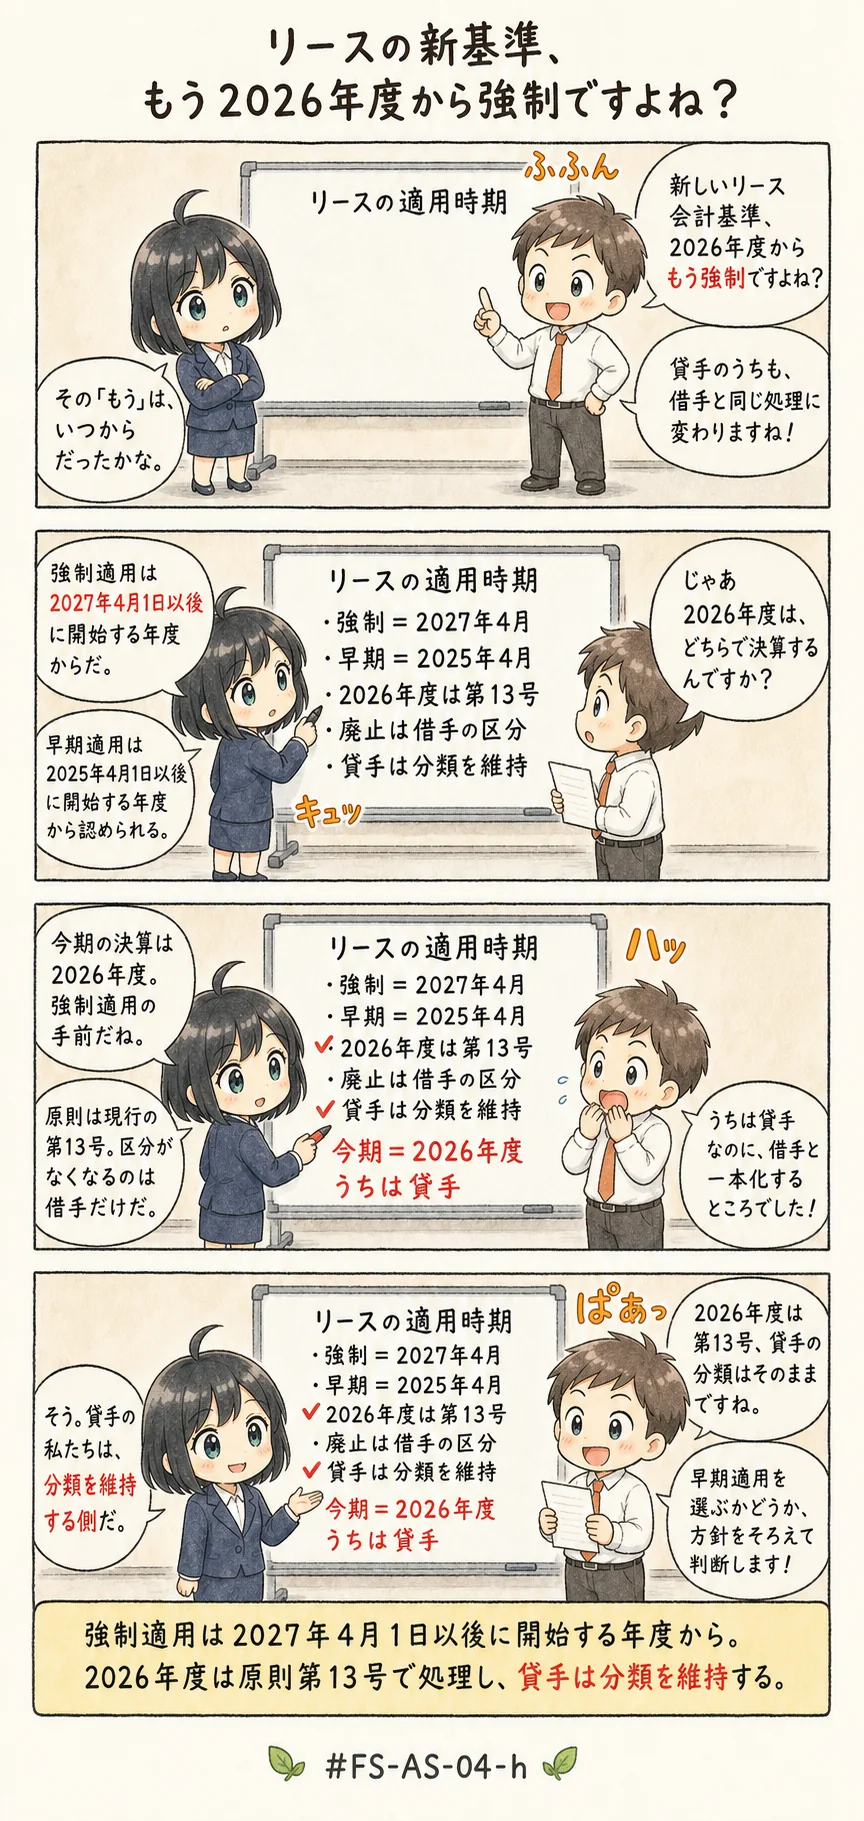
よくある誤解
- 新しいリース会計基準は2026年度にはもう原則適用に入っているので、これまで賃貸借として処理してきたリースも一律に資産計上しなければならない
- 借手の区分が廃止されるのに合わせて、貸手もファイナンス・リースとオペレーティング・リースの分類をやめる
- 新しい基準は強制適用の日が来るまで採用できず、早く適用したい会社にも選択の余地はない
- ファイナンス・リースは、解約不能かフルペイアウトのどちらか一方を満たせば判定される
上に並べた誤解のうち、1つ目は時点の先取りです。2つ目は主体の取り違え、3つ目は適用の選択肢の見落としですね。
4つ目は要件の緩め過ぎなんです。
この続きは、アプリの「テキストで学ぶ」で。
この論点の解説・「この論点はこう問われる」(出題の類型)・「試験テクニック」(解答の手順)・「覚え方」は、FASS 学習アプリの有料プランでお読みいただけます。
同じ論点の演習問題へそのまま進めます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、FASS検定の更新情報をお届けします。いつでも解除できます。
全文が読める見本: 資本的支出と修繕費、引当金、減損はいつ、どの物差しで判定するか、保存要件