制作目的別の会計区分判定
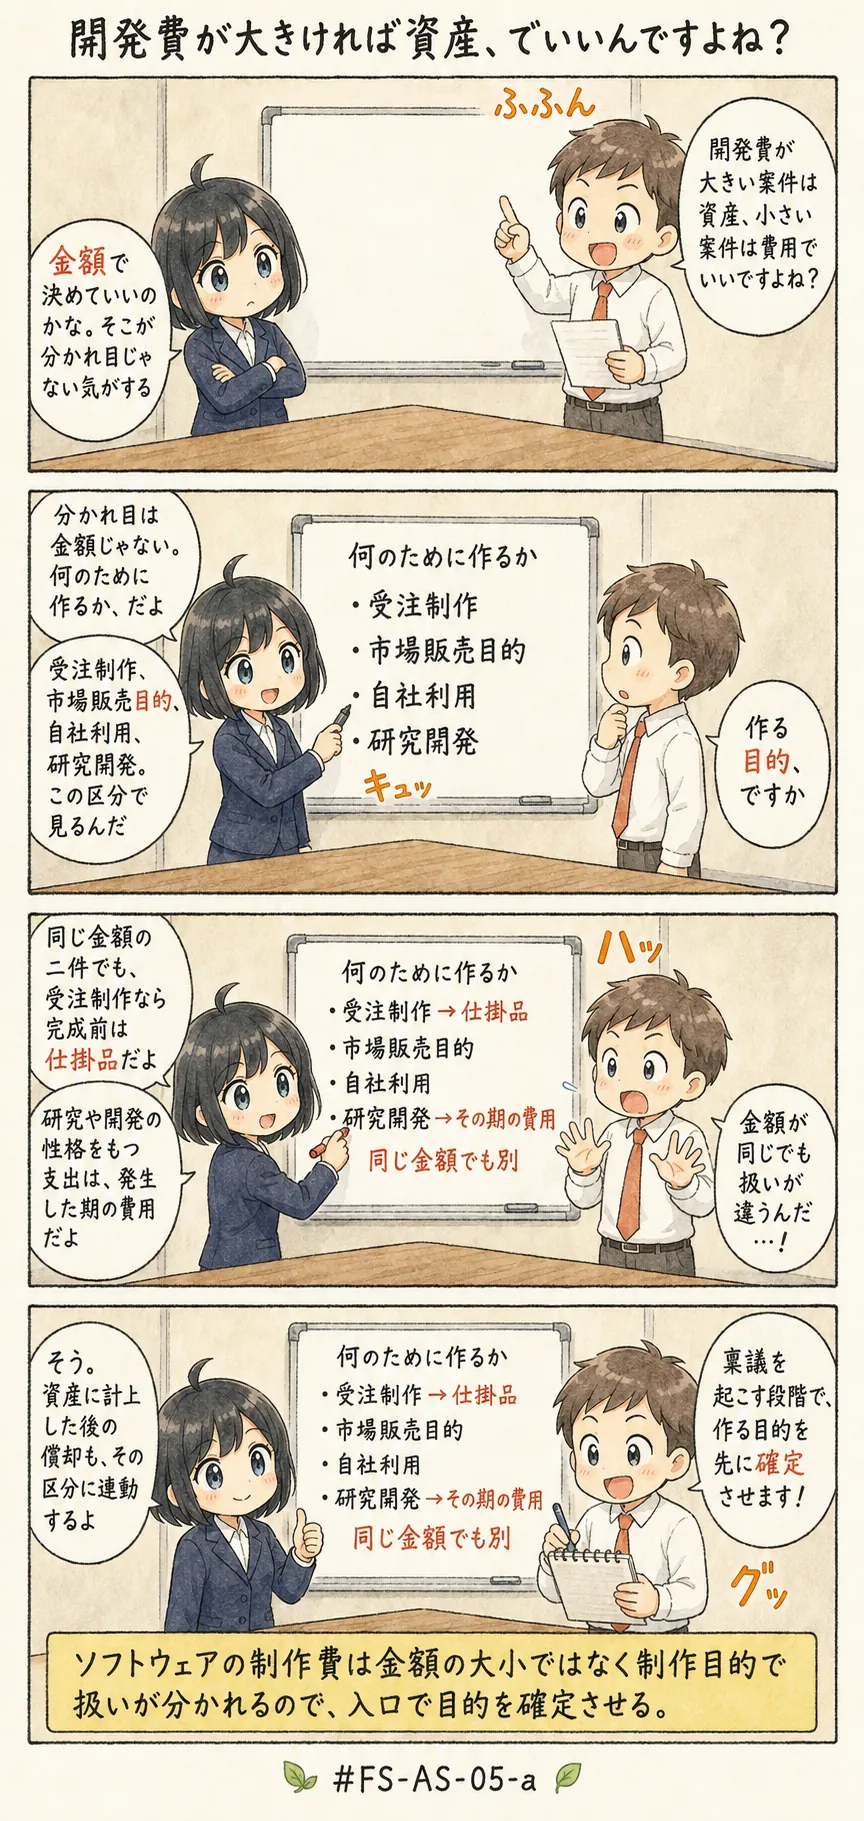
金額ではなく目的で決まり、償却まで続く
オーディットコア・ハブのアキラです。
この記事では、ソフトウェアの制作費をどの会計区分に落とすのか、そして受注制作を納品したときに仕掛品をどこへ振り替えるのかを見ていきますね。
同じ「制作費」という名前でも、何のために作ったかで行き先が変わるんです。
顧客に渡す制作なら売上原価、自社で使い要件を満たす制作なら無形固定資産
この一文が、今回の暗記対象なんです。ひとことで言えば、判定の物差しは開発にかけた金額ではなく制作目的だ、ということですね。
目的でひとつ区分が決まれば、そこから償却の方法と年数まで一本の道がつながっていきます。
だからこそ、制作を申請する段階で目的を確定させておく必要があるんですよ。
この記事で分かること
- 会計区分を決める物差しが、開発金額の大小ではなく制作目的であること
- 受注制作を納品したときに、仕掛品を振り替える先の決め方
- 研究・開発の性格をもつ支出の扱いと、検討段階の新しい基準を根拠にできない理由
確定した制作目的を会計方針としてどう定めるかは、月次決算と開示の回(CL-01)で触れます。
制作目的別の会計区分判定(AS-05-a)
よくある誤解
単独で提示されたら誤りになる記述を、先に並べておきますね。
- 開発にかけた金額が大きいものは資産、小さいものは費用というように、金額の大小で会計区分を決める
- 研究・開発の性格をもつ支出であっても、ソフトウェアの制作費である以上は全額を資産に計上する
- 顧客の注文で作るソフトウェアの制作費は、完成して引き渡す前から売上原価に計上してよい
- 企業会計基準委員会で検討が進んでいる無形資産・ソフトウェアの新基準を、いまの区分判定の根拠に使う
上に並べた記述を、順に見ていきます。1つ目は物差しの取り違えです。
2つ目は範囲の言い過ぎ、3つ目は計上時期の前倒し、4つ目は時点のずれですね。会議の場では通ってしまいそうな言い回しです。
でも、単独の記述として出たら誤りなんですね。
この続きは、アプリの「テキストで学ぶ」で。
この論点の解説・「この論点はこう問われる」(出題の類型)・「試験テクニック」(解答の手順)・「覚え方」は、FASS 学習アプリの有料プランでお読みいただけます。
同じ論点の演習問題へそのまま進めます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、FASS検定の更新情報をお届けします。いつでも解除できます。
全文が読める見本: 資本的支出と修繕費、引当金、減損はいつ、どの物差しで判定するか、保存要件