自社利用ソフトウェアの資産計上
目的は入口、決め手は将来効果の確実性
オーディットコア・ハブのアキラです。
この記事では、自社の業務で使うソフトウェアを資産に計上できるのはどんなときか、そして会計と税務をどの順で進めるのかを見ていきますね。
自社で使うから資産になる、ではないんです。
税務の調整に進めるのは、会計で資産か費用かが決まった後
この一文が、今回の暗記対象なんです。
ひとことで言えば、自社利用という目的は入口の条件にすぎず、決め手は将来の収益獲得または費用削減が確実といえるかどうか、ということですね。
そのうえで、確実性の判定、会計上の区分と処理、申告調整という3段階の順序を守ります。
会計の区分が決まっていなければ、何をいくら調整するのかも決まらないんですよ。
この記事で分かること
- 自社利用ソフトウェアを無形固定資産に計上できる要件と、それを何で確かめるか
- 仕訳で借方と貸方が別々の理由で決まること
- 会計と税務を進める順序、そして中小企業者等の少額減価償却資産の特例の押さえどころ
資産計上したソフトウェアが以後の損益にどう効くかは、月次決算と開示の回(CL-01)で触れます。
自社利用ソフトウェアの資産計上(AS-05-d)
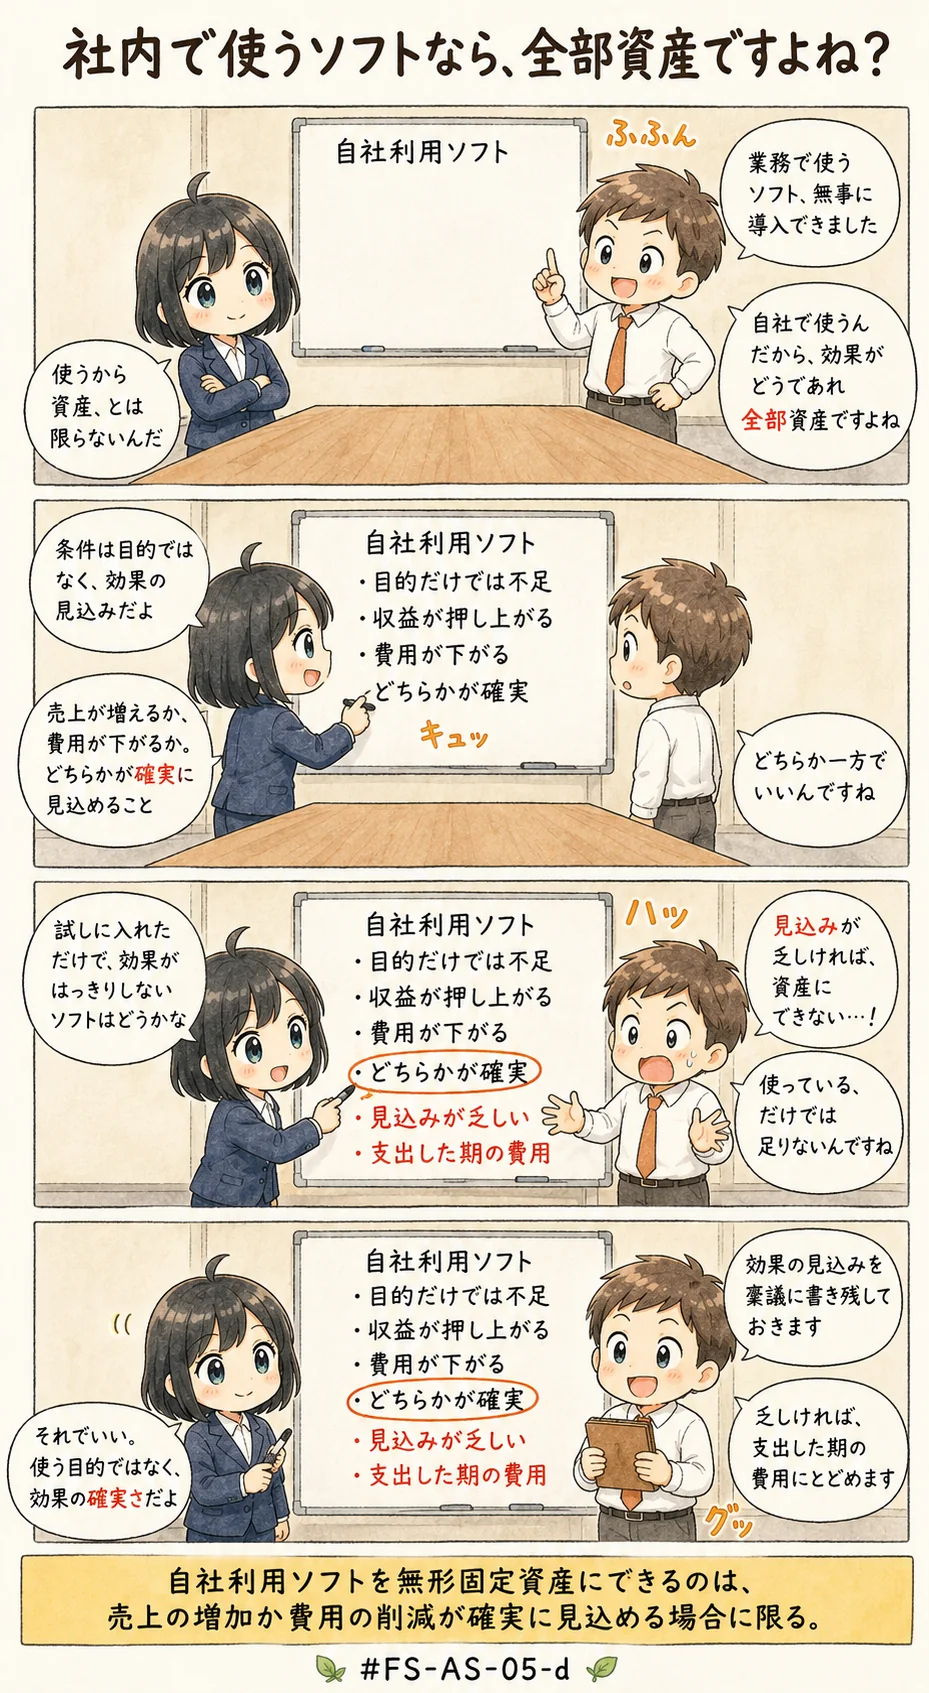
よくある誤解
- 自社の業務で使うソフトウェアであれば、効果の見込みにかかわらず一律に無形固定資産へ計上する
- 金額が大きいものは資産、小さいものは費用と、取得価額の大小だけで計上先を決める
- 中小企業者等の少額減価償却資産の特例には金額の上限があり、30万円以上のソフトウェアには適用の余地が一切ない
- 会計上の区分を決めるより先に、法人税の申告での加算・減算をどうするかを固める
上に並べた記述を、順に見ますね。1つ目は要件の抜け落ち、2つ目は判定基準の取り違えです。
3つ目は、改正前の数値に「一切」を重ねた言い過ぎ。4つ目は順序の逆転なんですね。
この続きは、アプリの「テキストで学ぶ」で。
この論点の解説・「この論点はこう問われる」(出題の類型)・「試験テクニック」(解答の手順)・「覚え方」は、FASS 学習アプリの有料プランでお読みいただけます。
同じ論点の演習問題へそのまま進めます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、FASS検定の更新情報をお届けします。いつでも解除できます。
全文が読める見本: 資本的支出と修繕費、引当金、減損はいつ、どの物差しで判定するか、保存要件