クラウド利用契約の資産性
月額は費用、カスタマイズだけ確実性で切る
オーディットコア・ハブのアキラです。この記事では、クラウドサービスへ支払ったお金を費用にするのか資産に計上するのか、その分け方を見ていきますね。
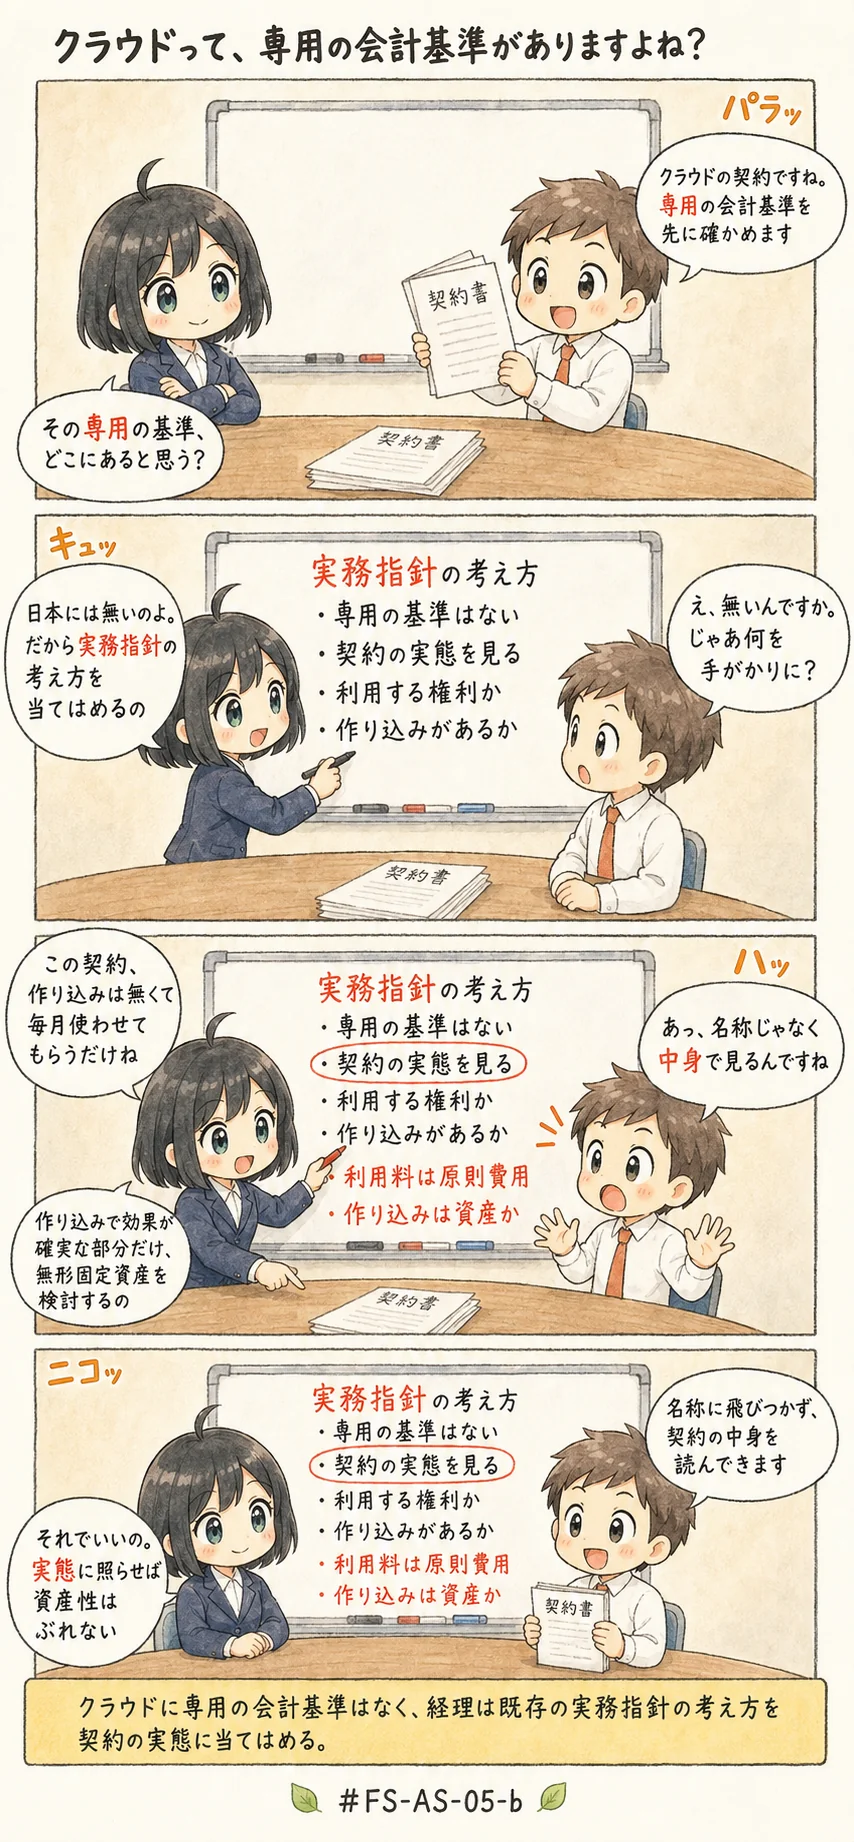
専用の会計基準を探しに行ってしまうと、入口でつまずくんです。
資産か費用かは、月々の利用料なら原則費用、導入時のカスタマイズ費用なら将来の効果が確実か
この一文が、今回の暗記対象なんです。ひとことで言えば、契約の名前ではなく実態で見る、ということですね。
月々の利用料はサービスを受けたことへの対価ですから原則として費用、導入時のカスタマイズ費用だけを将来効果の確実性で切り分けます。
つまり、支払の性質ごとに分けてから判定するんですよ。
この記事で分かること
- クラウドの資産性を定めた専用の基準がなく、既存の実務指針の考え方を実態に当てはめること
- 月々の利用料と導入時のカスタマイズ費用の分け方
- 資産計上額を求める2つの手順と、支配の実態を確かめる意味
クラウド利用契約の資産性(AS-05-b)
よくある誤解
- 新しい取引形態なのだから資産性を定めた専用の会計基準があるはずで、まずそれに当てはまるかを確かめる
- 契約の中身を問わず、クラウドへの支払は全額を無形固定資産に計上する
- 通常の利用料にあたり資産性が認められない部分も、支払った期の費用とはせず翌期以降へ送る
上に並べた記述を、順に見ますね。1つ目は根拠となる基準の取り違えです。
2つ目は、区分をしないまま資産へ寄せる言い過ぎ。3つ目は、費用を計上する時点の先送りなんですね。
この続きは、アプリの「テキストで学ぶ」で。
この論点の解説・「この論点はこう問われる」(出題の類型)・「試験テクニック」(解答の手順)・「覚え方」は、FASS 学習アプリの有料プランでお読みいただけます。
同じ論点の演習問題へそのまま進めます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、FASS検定の更新情報をお届けします。いつでも解除できます。
全文が読める見本: 資本的支出と修繕費、引当金、減損はいつ、どの物差しで判定するか、保存要件