台帳と実査
実査で確かめるのは実在性
オーディットコア・ハブのアキラです。この記事では、固定資産台帳に何を記録し、現物実査で何を確かめるのかを整理していきますね。
目的をはっきりさせておくと、「時価」や「再評価」といった言葉が出てきたときに、すぐ気づけるようになりますよ。
台帳に要るのは償却と資産管理に使う項目、売却見込み価格は毎期必ず登録する必須項目ではない
この一文が、今回の暗記対象なんです。
ひとことで言えば、台帳も実査も目的は減価償却の計算と資産管理であって、時価の評価替えのためではない、ということなんですね。
この記事で分かること
- 固定資産台帳に記録する項目と、必須項目ではない情報の見分け方
- 現物実査が裏づけている性質(実在性)と、そこで見つかる記帳漏れ
- 台帳の記載誤りが、どこまで影響してどこには及ばないか
台帳と現物実査は何を確かめるか(AS-04-d)
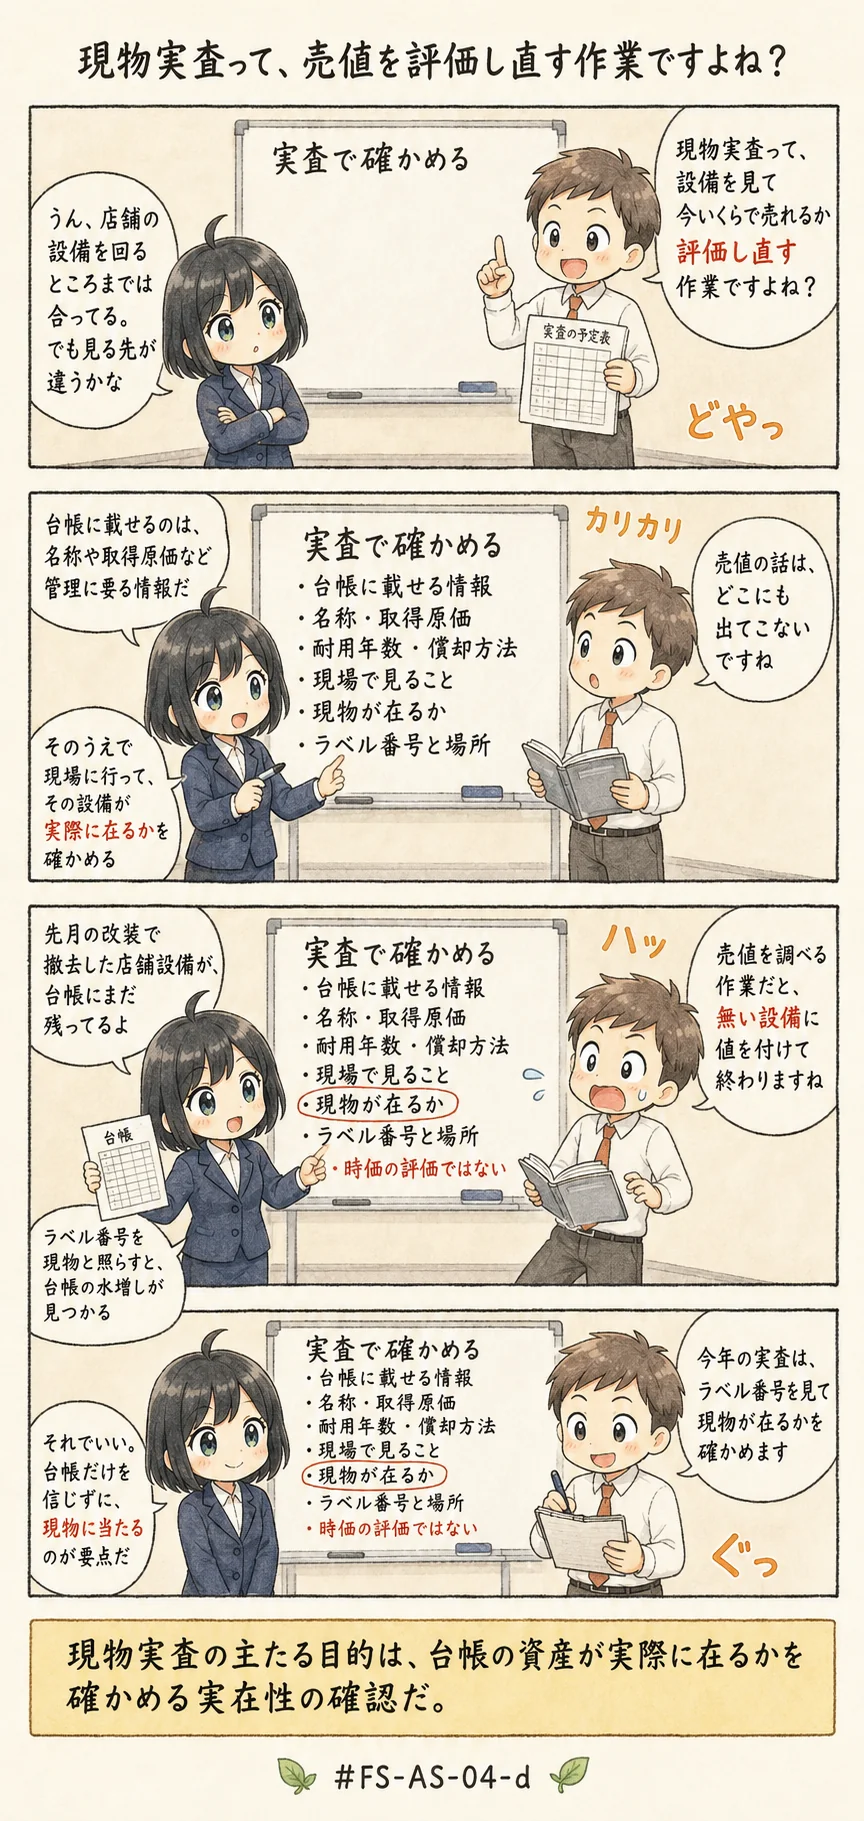
よくある誤解
- 現物実査とは、期末に資産の売却時価を見直すために行うものである
- 売却するといくらになるかの見込み額は、固定資産台帳に毎期必ず載せる決まりである
- 取得原価の記入を誤ると、その資産の法定耐用年数の決め方も変わってしまう
上に並べた誤解のうち、1つ目と2つ目は「評価」への目的のすり替えです。3つ目は影響範囲の言い過ぎですね。
では、実査は何を確かめる手続なのでしょうか。
この続きは、アプリの「テキストで学ぶ」で。
この論点の解説・「この論点はこう問われる」(出題の類型)・「試験テクニック」(解答の手順)・「覚え方」は、FASS 学習アプリの有料プランでお読みいただけます。
同じ論点の演習問題へそのまま進めます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、FASS検定の更新情報をお届けします。いつでも解除できます。
全文が読める見本: 資本的支出と修繕費、引当金、減損はいつ、どの物差しで判定するか、保存要件