建設仮勘定
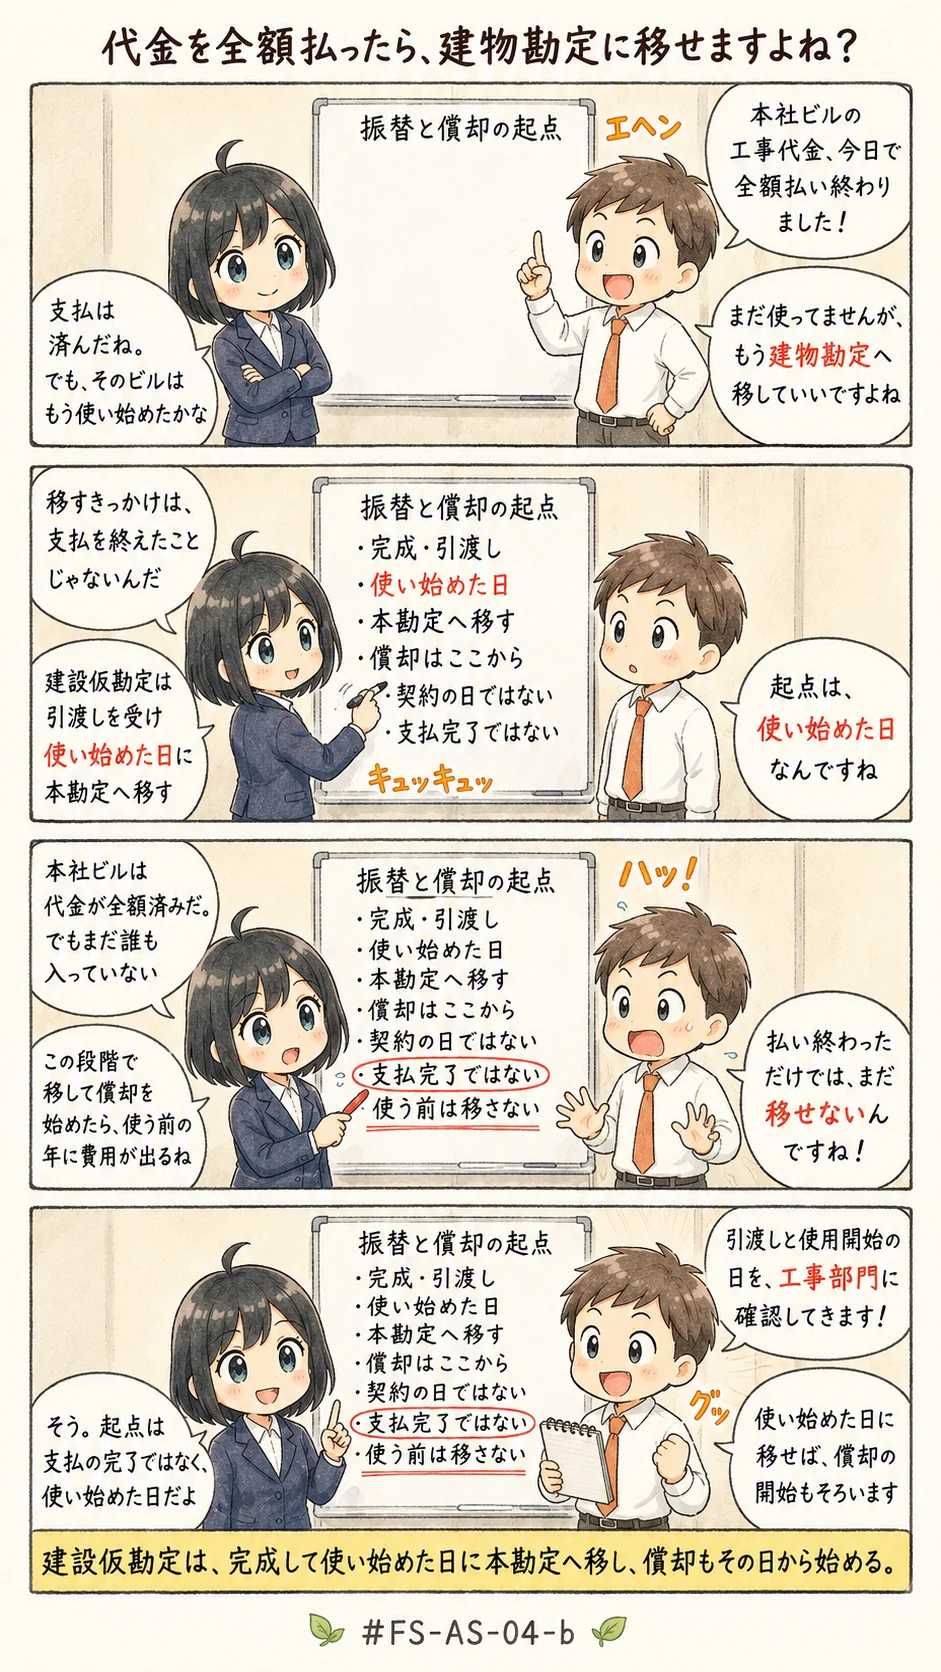
償却の起点は使い始めた日
オーディットコア・ハブのアキラです。この記事では、工場や倉庫を建てている間の支出を集めておく建設仮勘定を取り上げますね。
いつ本勘定へ振り替えて、いつから減価償却を始めてよいのか、その起点をはっきりさせていきましょう。
償却を始めてよいのは、建物勘定へ振り替えて使い始めた日から
この一文が、今回の暗記対象なんです。ひとことで言えば、契約日でも代金を払い終えた日でもなく、使い始めた日、つまり事業の用に供した日が起点なんですね。
この記事で分かること
- 建設仮勘定に集めた支出を、本勘定へ振り替える時点
- 「集める→振り替える→償却する」という順序と、償却の起点になる日付
- 振替の時期を担当者が自由に動かせないようにする統制の考え方
建設仮勘定はいつ本勘定へ移すか(AS-04-b)
よくある誤解
- 建設中の支出も固定資産なのだから、建設仮勘定のまま減価償却を始めてよい
- 減価償却の開始日は、資産を取得した契約の日である
- 工事代金の支払がすべて済んだら、使用開始前でも本勘定へ振り替えてよい
上に並べた3つは、どれも「起点」の取り違えです。契約日・支払完了日・使用開始日という3つの日付が出てきますよね。
このうち会計が償却の起点に使うのは、1つだけなんですね。では、どの日付でしょうか。
この続きは、アプリの「テキストで学ぶ」で。
この論点の解説・「この論点はこう問われる」(出題の類型)・「試験テクニック」(解答の手順)・「覚え方」は、FASS 学習アプリの有料プランでお読みいただけます。
同じ論点の演習問題へそのまま進めます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、FASS検定の更新情報をお届けします。いつでも解除できます。
全文が読める見本: 資本的支出と修繕費、引当金、減損はいつ、どの物差しで判定するか、保存要件