減価償却
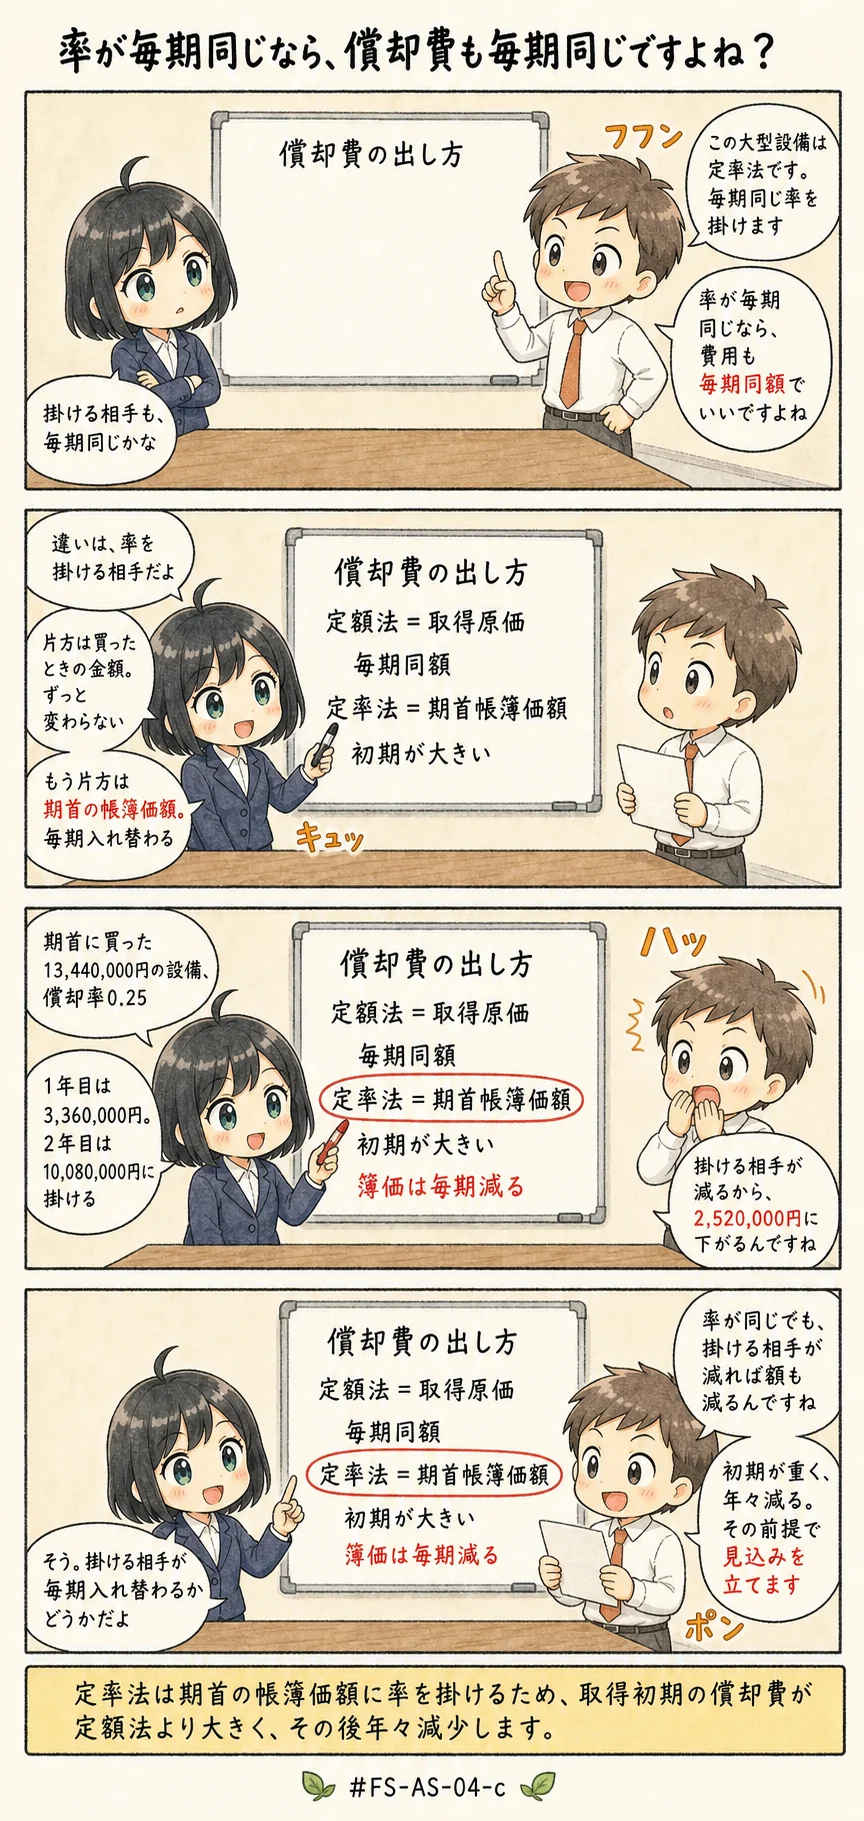
定率法は期首の残りに率を掛ける
オーディットコア・ハブのアキラです。この記事では、減価償却費をどう計算し、共用設備の分をどう部門へ配るのかを見ていきますね。
定額法と定率法の構造の違いがつかめると、選択肢の切り方がぐっと楽になりますよ。
共用設備の減価償却費は、配分基準を決めるより先に金額を確定する
この一文が、今回の暗記対象なんです。ひとことで言えば、配る金額が決まらないうちは、どんな基準を作っても配賦できない、ということなんですね。
この記事で分かること
- 定額法と定率法の計算構造の違いと、いちばん多い計算ミス
- 資産の種類ごとの法定償却方法(建物は定額法のみ)
- 共用設備の償却費を部門へ配るときの手順
減価償却費の計算と部門への配り方(AS-04-c)
よくある誤解
- 定率法も、毎期、取得原価に同じ率を掛けるので償却費は毎期同額になる
- 1998年4月以後に取得した建物にも、定率法を選択できる
- 共用設備の減価償却費を部門へ配るには、まず配賦基準を決めればよい
上に並べた誤解のうち、1つ目と2つ目は計算方法の混同です。3つ目は手順の逆転ですね。
では、定額法と定率法は何がどう違うのでしょうか。
この続きは、アプリの「テキストで学ぶ」で。
この論点の解説・「この論点はこう問われる」(出題の類型)・「試験テクニック」(解答の手順)・「覚え方」は、FASS 学習アプリの有料プランでお読みいただけます。
同じ論点の演習問題へそのまま進めます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、FASS検定の更新情報をお届けします。いつでも解除できます。
全文が読める見本: 資本的支出と修繕費、引当金、減損はいつ、どの物差しで判定するか、保存要件