取得価額
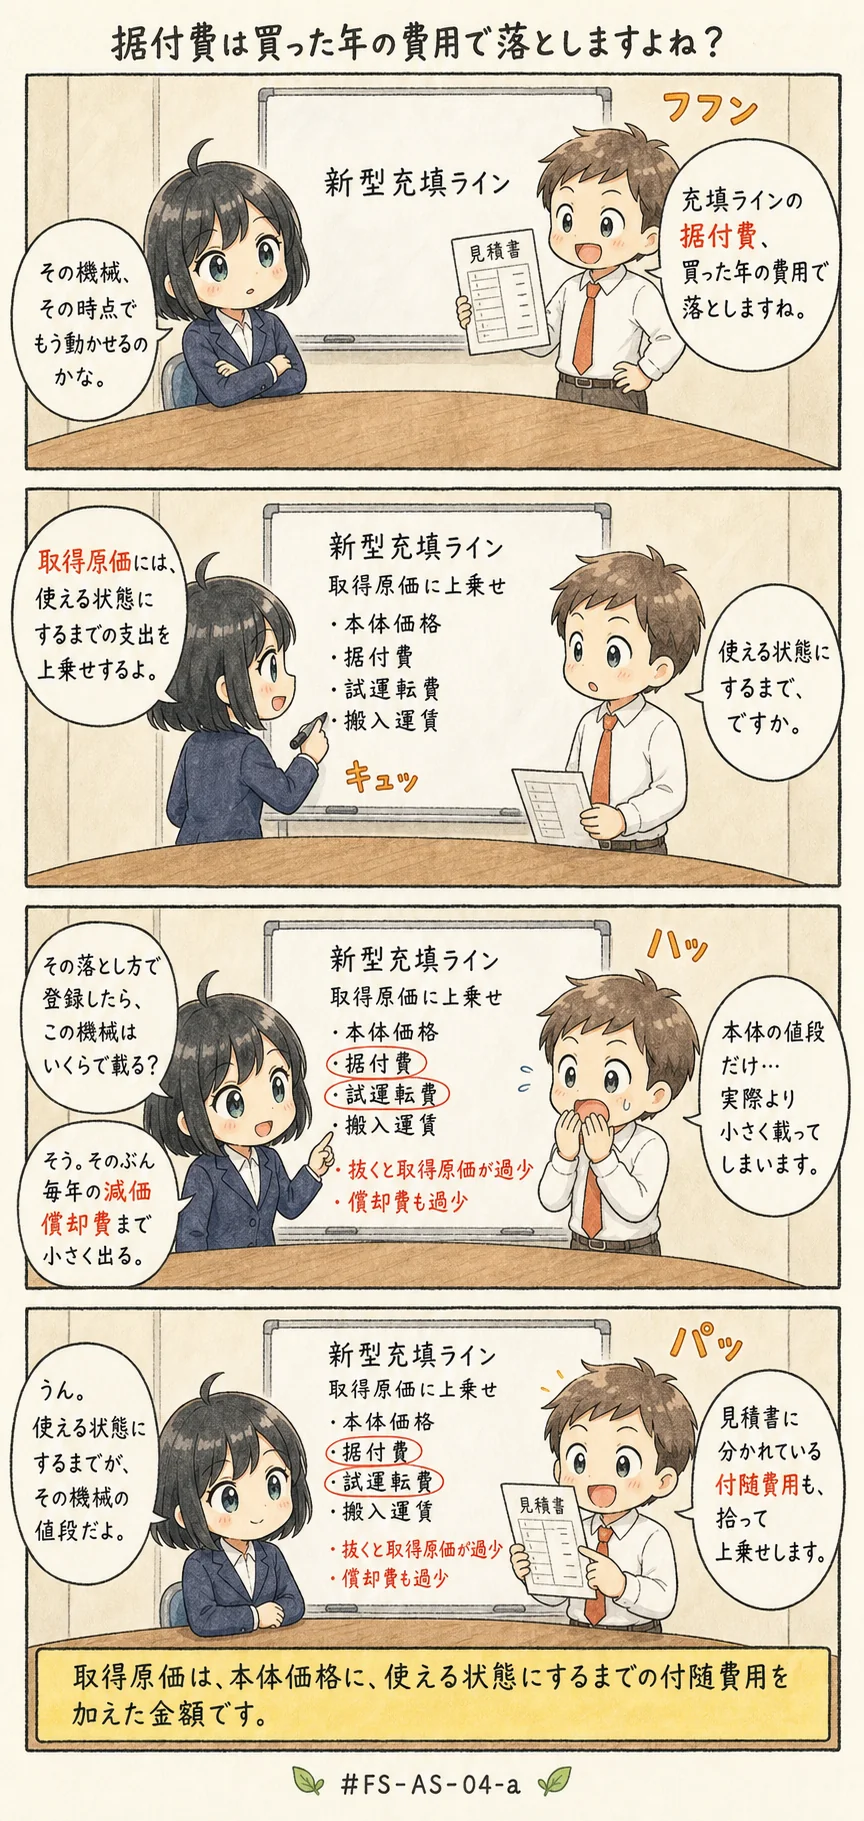
稼働の準備に直接必要かで線を引く
オーディットコア・ハブのアキラです。この記事では、機械を買ったときに帳簿へいくらで載せるのか、その取得原価の範囲を見ていきますね。
据付費や試運転費のような付随費用の線引きから、圧縮記帳と少額特例の位置づけまで、いっしょに押さえていきましょう。
据付費を取得原価に入れるかは、社内か社外かではなく、稼働の準備に直接必要かで見分ける
この一文が、今回の暗記対象なんです。ひとことで言えば、線を引く場所は支払先ではなくて、「その支出がなければ資産を使い始められなかったか」なんですね。
この記事で分かること
- 取得原価に含める付随費用の線引きと、圧縮記帳・少額特例の位置づけ
- 圧縮記帳が課税の繰延べであって、免除ではない理由
- 「範囲」のすり替えで作られる誤りの見抜き方
取得原価はどこまで含めるか(付随費用・圧縮記帳)(AS-04-a)
よくある誤解
単独で提示されたら誤りになる記述を、先に並べておきますね。
- 据付費や試運転費は社内で発生した費用だから、取得原価に含めず当期の費用として処理する
- 圧縮記帳をすれば、補助金に対する課税は最終的になくなる
- 中小企業者等の少額減価償却資産の特例は、取得価額30万円未満の資産に適用される
上に並べた誤解のうち、1つ目は範囲の取り違えです。2つ目は制度の効果の言い過ぎ、3つ目は改正前の数値ですね。
どれも仕事の会話では聞き流してしまいそうな言い回しです。でも、単独の記述として出たら誤りなんですね。
では、どこまでを取得原価に含めればよいのでしょうか。
この続きは、アプリの「テキストで学ぶ」で。
この論点の解説・「この論点はこう問われる」(出題の類型)・「試験テクニック」(解答の手順)・「覚え方」は、FASS 学習アプリの有料プランでお読みいただけます。
同じ論点の演習問題へそのまま進めます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、FASS検定の更新情報をお届けします。いつでも解除できます。
全文が読める見本: 資本的支出と修繕費、引当金、減損はいつ、どの物差しで判定するか、保存要件