棚卸差異の修正処理と承認統制
数量なら減耗費、単価なら評価損
オーディットコア・ハブのアキラです。この記事では、見つけた棚卸差異を帳簿へ反映するときに、どの科目を使い、誰の承認を受けるのかを扱いますね。
減ったのが数量なのか単価なのかで科目が分かれるところが、いちばんの分かれ目なんです。
数量が足りないなら棚卸減耗費、単価が下がったなら商品評価損
この一文が、今回の暗記対象なんです。ひとことで言えば、動いたのが数量か単価かだけで科目を決める、ということですね。
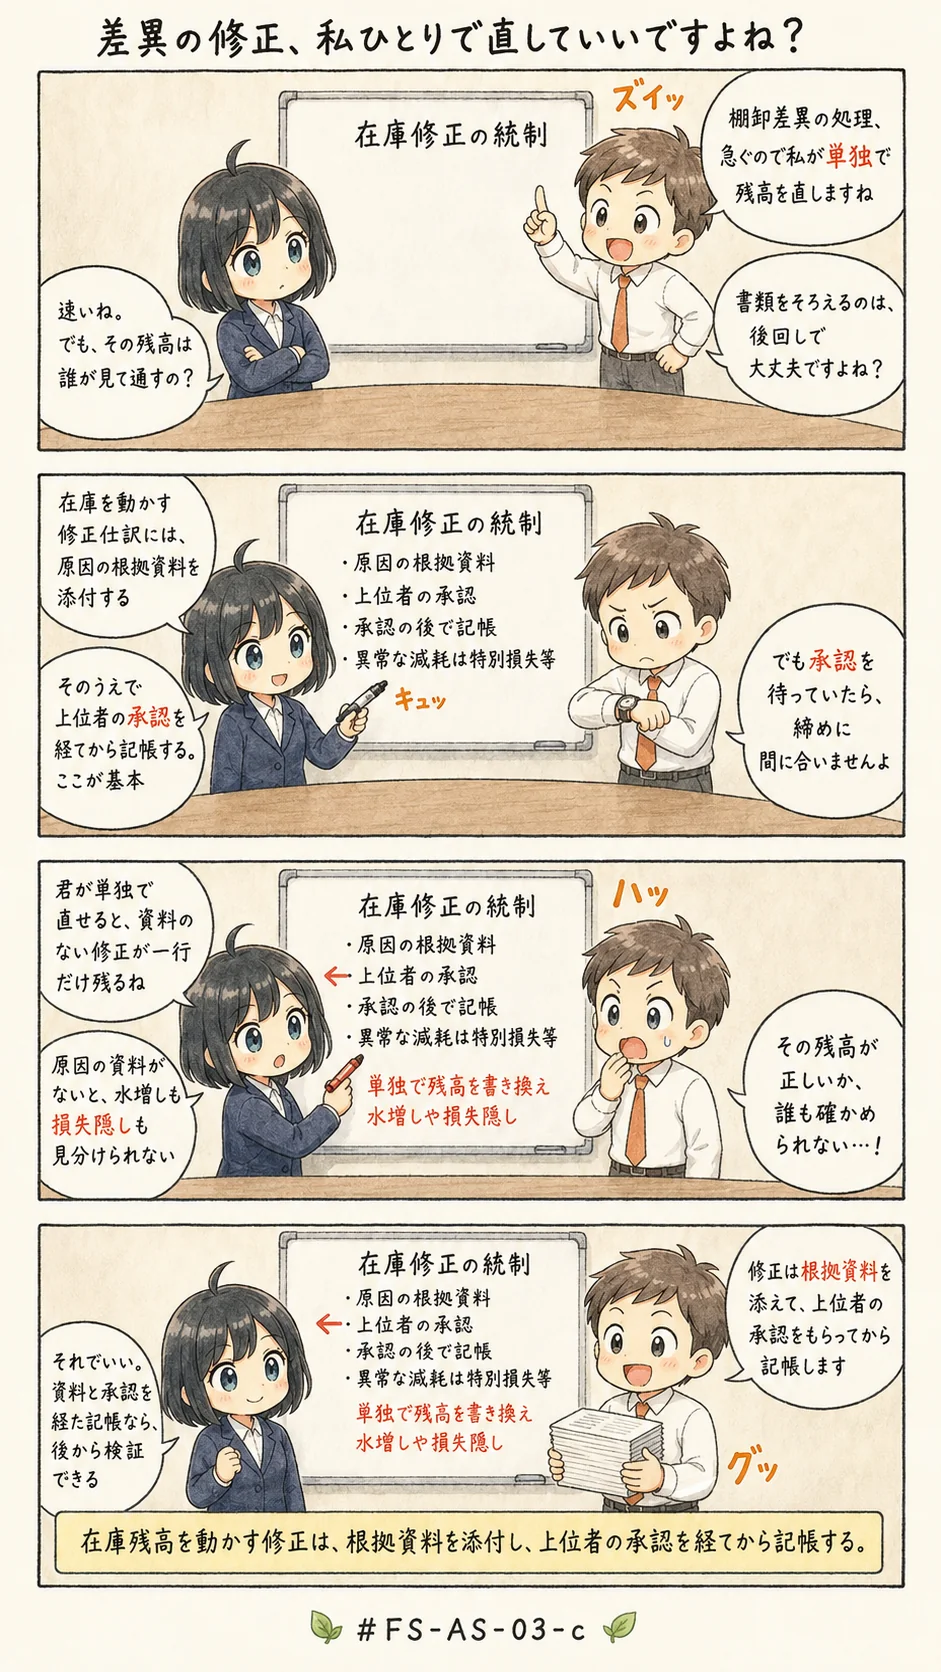
そのうえで、修正仕訳は原因を示す資料を添えて、権限のある上位者の承認を受けてから記帳するんですよ。
この記事で分かること
- 数量不足と単価下落で科目が分かれる仕組みと、修正仕訳に要る証憑と承認
- 棚卸減耗費に使う単価と、通常の減耗と異常な減耗で分かれる表示の区分
- 科目のすり替えや、承認・資料を外す記述で作られる誤りの見抜き方
差異を帳簿へ反映するとき、どの科目で、誰の承認で(AS-03-c)
よくある誤解
- 実地の数量が帳簿より少なかったときは、借方に商品評価損を立てて商品を減らす
- 数が減った分の金額は、期末に下がった後の低いほうの単価で計算する
- 修正を早く終わらせたいので、担当者ひとりの判断で、資料を付けないまま残高を直せるようにしておく
- 通常生じる範囲を超えた異常な減耗も、通常の減耗と同じ扱いで売上原価に含める
はじめの2つは科目(帳簿でお金の動きを分類するときの名前)と評価額の混同です。3つ目は承認手続の省略、最後の1つは区分表示の取り違えなんですね。
この続きは、アプリの「テキストで学ぶ」で。
この論点の解説・「この論点はこう問われる」(出題の類型)・「試験テクニック」(解答の手順)・「覚え方」は、FASS 学習アプリの有料プランでお読みいただけます。
同じ論点の演習問題へそのまま進めます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、FASS検定の更新情報をお届けします。いつでも解除できます。
全文が読める見本: 資本的支出と修繕費、引当金、減損はいつ、どの物差しで判定するか、保存要件