棚卸差異の照合と原因分析
品目ごとに金額にしてから足す
オーディットコア・ハブのアキラです。この記事では、帳簿の数量と実地の数量のずれをどう照合して、どこまで原因を分析するのかを扱いますね。
品目別に数量差を出し、その品目の取得単価で金額に直す順序が、ここでの山場なんです。
差異金額は合計数量に一つの単価ではなく、品目ごとに金額にしてから足す
この一文が、今回の暗記対象なんです。ひとことで言えば、品目ごとに数量差を出して、その品目自身の取得単価を掛けてから合算する、という順序ですね。
そして、原因を種類別に分けて記録に残すところまでがひと続きの手続なんですよ。
この記事で分かること
- 棚卸差異を品目別に金額化する手順と、原因分析を省いてはいけない理由
- 実地棚卸で確かめている実在性と、原因を種類別に分けて記録する統制のつながり
- 「範囲を狭める」「順序を入れ替える」で作られる誤りの見抜き方
棚卸差異はどう照合し、どこまで分析するか(AS-03-b)
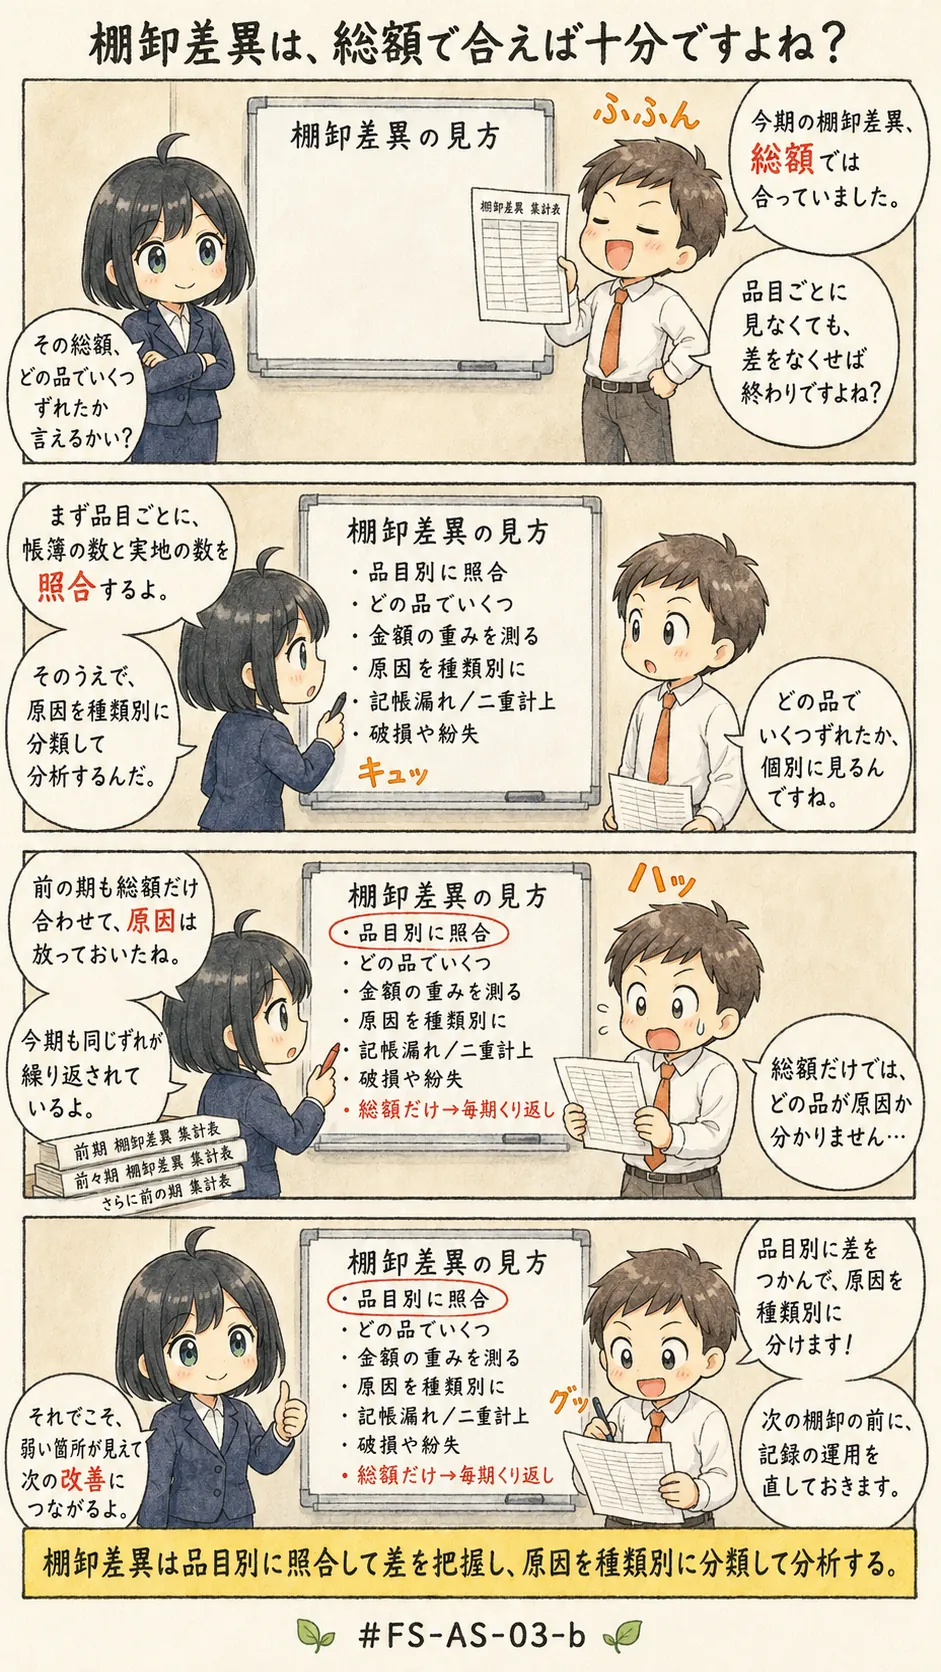
よくある誤解
単独で提示されたら誤りになる記述を、先に並べておきますね。
- 差異は全体の総額さえつかめていればよく、品目ごとの数量差まで細かく追う必要はない
- 原因の究明は後回しでよいので、まず帳簿残高を実地の数量に合わせて差をなくす
- 差異を生む原因は記帳のミスと決めてよく、破損や紛失まで疑わなくてよい
- 差異金額は、全品目の数量差を先に合計し、そこへ平均的な単価を一度掛ければ求まる
はじめの3つは手続の省略、最後の1つは計算手順のすり替えです。どれも、現場では時間の節約として通ってしまいそうな言い回しですよね。
ですが、単独の記述として出たら誤りなんですね。
この続きは、アプリの「テキストで学ぶ」で。
この論点の解説・「この論点はこう問われる」(出題の類型)・「試験テクニック」(解答の手順)・「覚え方」は、FASS 学習アプリの有料プランでお読みいただけます。
同じ論点の演習問題へそのまま進めます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、FASS検定の更新情報をお届けします。いつでも解除できます。
全文が読める見本: 資本的支出と修繕費、引当金、減損はいつ、どの物差しで判定するか、保存要件