電子取引の保存義務
授受した時点の形だけで対象が決まる
オーディットコア・ハブのアキラです。この記事では、電子でやり取りした取引データを、なぜ紙に出して代えられないのかを見ていきますね。
対象になるかどうかの線引きと、義務が始まる時期、義務を負う人まで一緒に固めておきましょう。
受け取った姿が電子なら保存義務の対象、紙で届いたものを読み取った画像は対象外
この一文が、今回の暗記対象なんです。ひとことで言えば、いま手元にある形ではなく、取引情報を授受した時点の形で決まる、ということなんですね。
この記事で分かること
- 授受した時点の形だけで対象を決める、という線引きの仕方
- 電子のまま保存する義務が始まった時期と、終わった経過措置の読み方
- 「紙に出せば足りる」と書かれた記述の見抜き方
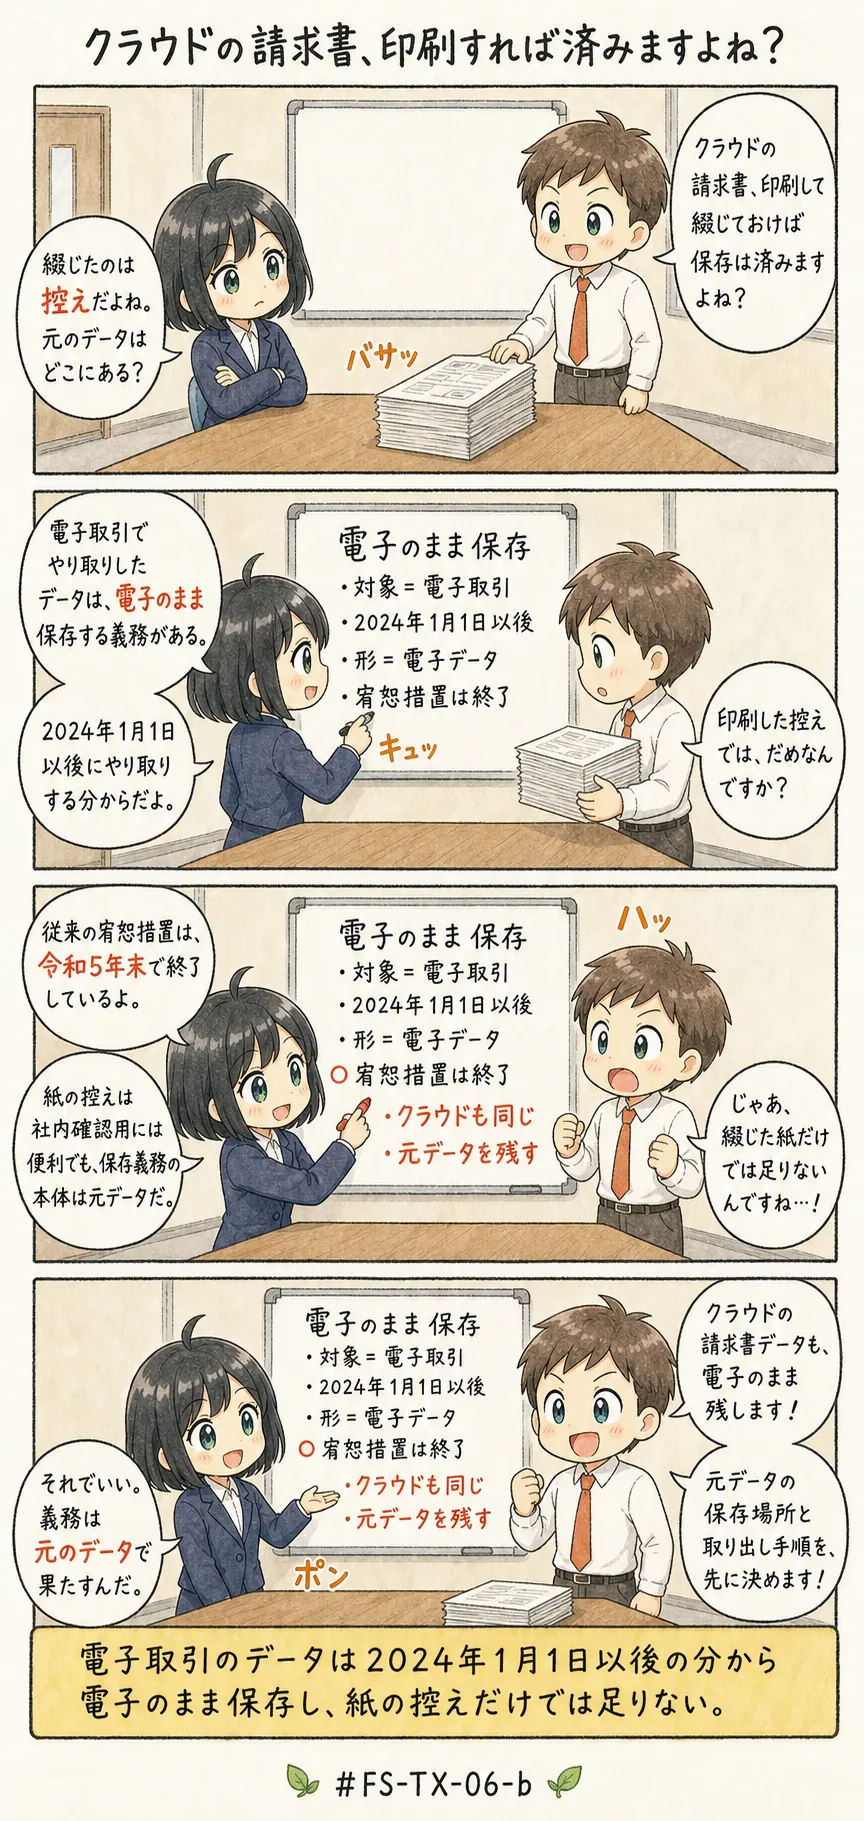
電子でやり取りしたデータは、なぜ紙で代替できないか(TX-06-b)
よくある誤解
- 電子でやり取りした請求書も、印刷した控えを綴じておけば元のデータは削除してよい
- 電子のまま保存する義務が始まるのは、2026年1月1日以後にやり取りした分からである
- 紙で届いた請求書を読み取った画像データも、電子取引データ保存の対象に含まれる
- 電子のまま保存する義務は法人だけに課され、事業を営む個人には課されない
上の4つのうち1つ目は、すでに終わった経過措置の記憶です。経過措置とは、要するに制度が変わるときに当分のあいだ認められる取扱いのことですね。
2つ目は、義務が始まる時期をずらした記述です。3つ目は、制度の領域の混同にあたります。
4つ目は、義務を負う人の範囲を絞りすぎた記述なんです。
この続きは、アプリの「テキストで学ぶ」で。
この論点の解説・「この論点はこう問われる」(出題の類型)・「試験テクニック」(解答の手順)・「覚え方」は、FASS 学習アプリの有料プランでお読みいただけます。
同じ論点の演習問題へそのまま進めます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、FASS検定の更新情報をお届けします。いつでも解除できます。
全文が読める見本: 資本的支出と修繕費、引当金、減損はいつ、どの物差しで判定するか、保存要件