損益通算
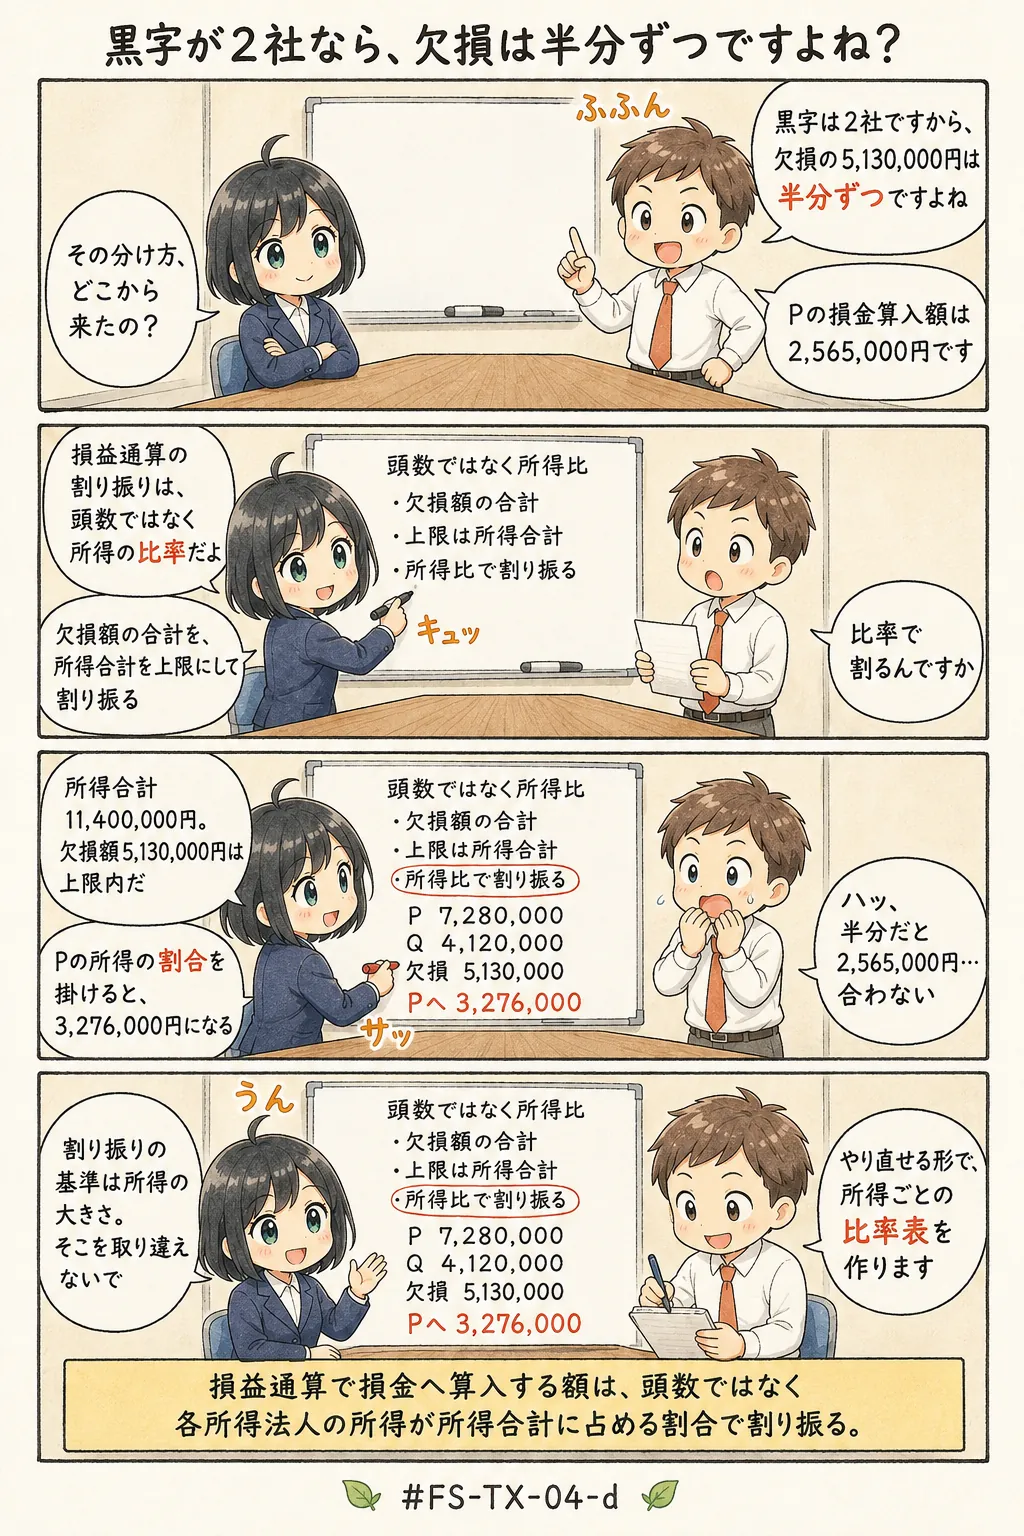
配る基準は会社の数ではなく所得の大きさ
オーディットコア・ハブのアキラです。
この記事では、赤字の会社が抱えた欠損額を黒字の会社へどの基準で配るのか、そして集計・損金への配分・益金への配分をどの順にたどるのかを、いっしょに読んでいきましょう。
欠損額の割り振りは頭数の均等割りではなく、各所得法人の所得の大きさの比
この一文が、今回の暗記対象なんです。ひとことで言えば、付け替えの物差しは会社の数ではなく所得の大きさなんですね。
ここさえ押さえておけば、頭割りで作られた金額はその場で外せますよ。
この記事で分かること
- 損益通算で欠損額を配る基準と、集計・損金への配分・益金への配分という計算の順序
- 所得法人が損金へ算入できる金額の上限
- 個別申告方式と遮断措置という、申告の形
欠損はどの基準で配るか(損益通算の割り振り)(TX-04-d)
よくある誤解
単独で提示されたら誤りになる記述を、先に並べておきますね。
- 欠損法人の欠損額は、通算グループに属する会社の数で頭割りし、各社へ均等に配る
- 所得法人が損金へ算入する金額に上限はなく、欠損額の合計をそのまま全額入れてよい
- 通算グループは親会社が一本で申告するので、1社の所得計算をやり直せば他社の申告もその場で連動して直る
1つ目の記述は、割り振りの基準のすり替えです。2つ目の記述は、損金に入れられる金額の上限の見落としです。
3つ目の記述は、以前の制度の姿を引きずったものですね。どれも会議の場では通ってしまいそうな言い回しです。
ですが、単独の記述として出たら誤りなんですね。
この続きは、アプリの「テキストで学ぶ」で。
この論点の解説・「この論点はこう問われる」(出題の類型)・「試験テクニック」(解答の手順)・「覚え方」は、FASS 学習アプリの有料プランでお読みいただけます。
同じ論点の演習問題へそのまま進めます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、FASS検定の更新情報をお届けします。いつでも解除できます。
全文が読める見本: 資本的支出と修繕費、引当金、減損はいつ、どの物差しで判定するか、保存要件