繰越欠損金
当期の通算と過年度の控除は別枠
オーディットコア・ハブのアキラです。
この記事では、当期の損益通算と過年度の繰越欠損金の控除をどう切り分けるのか、そしてグループに加わる前から抱えていた欠損金が使えるかどうかを、順に見ていきましょう。
加入前の繰越欠損金は無条件には使えず、引き継げるかの判定を通ってはじめて使える
この一文が、今回の暗記対象なんです。
ひとことで言えば、グループに加わっただけで自動的に使えるようになるわけではなく、引継ぎの判定を通ってはじめて使えるということなんですね。
「必ず」「切り捨てはない」といった無条件の言い方に出会ったら、まず疑ってみてください。
この記事で分かること
- 加入前の繰越欠損金の引継ぎ判定と、当期の損益通算との切り分け
- 繰越欠損金の控除に必要な、順序と上限の管理
- 加入前の確認・控除額の計算・別の担当者による照合という手続の順序
当期の通算と過年度の控除をどう切り分けるか(TX-04-e)
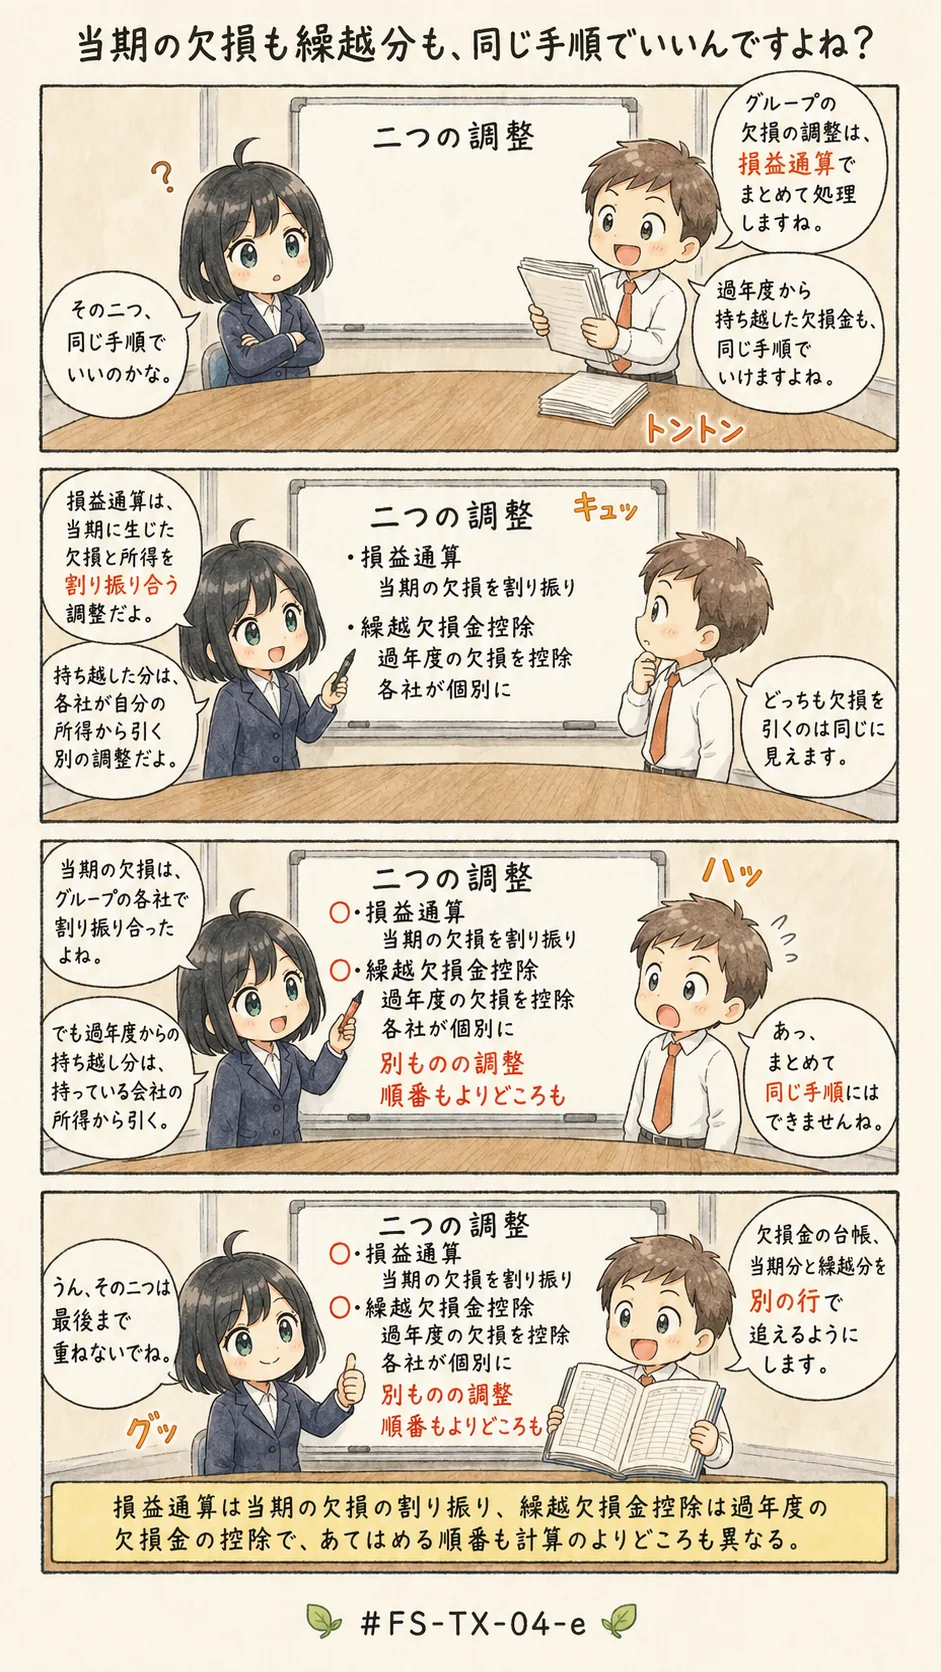
よくある誤解
- グループに加われば、加入前から持っていた繰越欠損金も各社が自由に融通し合えるので、切り捨てられることはない
- 当期の損益通算と過年度の繰越欠損金の控除は同じ計算の中にあり、ひとまとめに自動で処理される
- 控除の順序と上限はシステムが決めるので、加入の前に各社の欠損金の状況を調べておく必要はない
1つ目の記述は、制度の効果の言い過ぎです。2つ目の記述は、時点の異なる2つの調整を混同したものです。
3つ目の記述は、事前の手続の省略ですね。どれも作業の実感には合います。
ですが、単独の記述として出たら誤りなんです。
この続きは、アプリの「テキストで学ぶ」で。
この論点の解説・「この論点はこう問われる」(出題の類型)・「試験テクニック」(解答の手順)・「覚え方」は、FASS 学習アプリの有料プランでお読みいただけます。
同じ論点の演習問題へそのまま進めます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、FASS検定の更新情報をお届けします。いつでも解除できます。
全文が読める見本: 資本的支出と修繕費、引当金、減損はいつ、どの物差しで判定するか、保存要件