仕入と買掛金はどの日に計上するか
起点になるのは検収の完了日
オーディットコア・ハブのアキラです。
この記事では、仕入と買掛金をどの日に帳簿へ載せるのかを、入荷基準・検収基準・支払基準という3つの区切り方から見ていきますね。
品物が届いた日と検査が終わった日、どちらを使うのかがここでの分かれ目なんです。
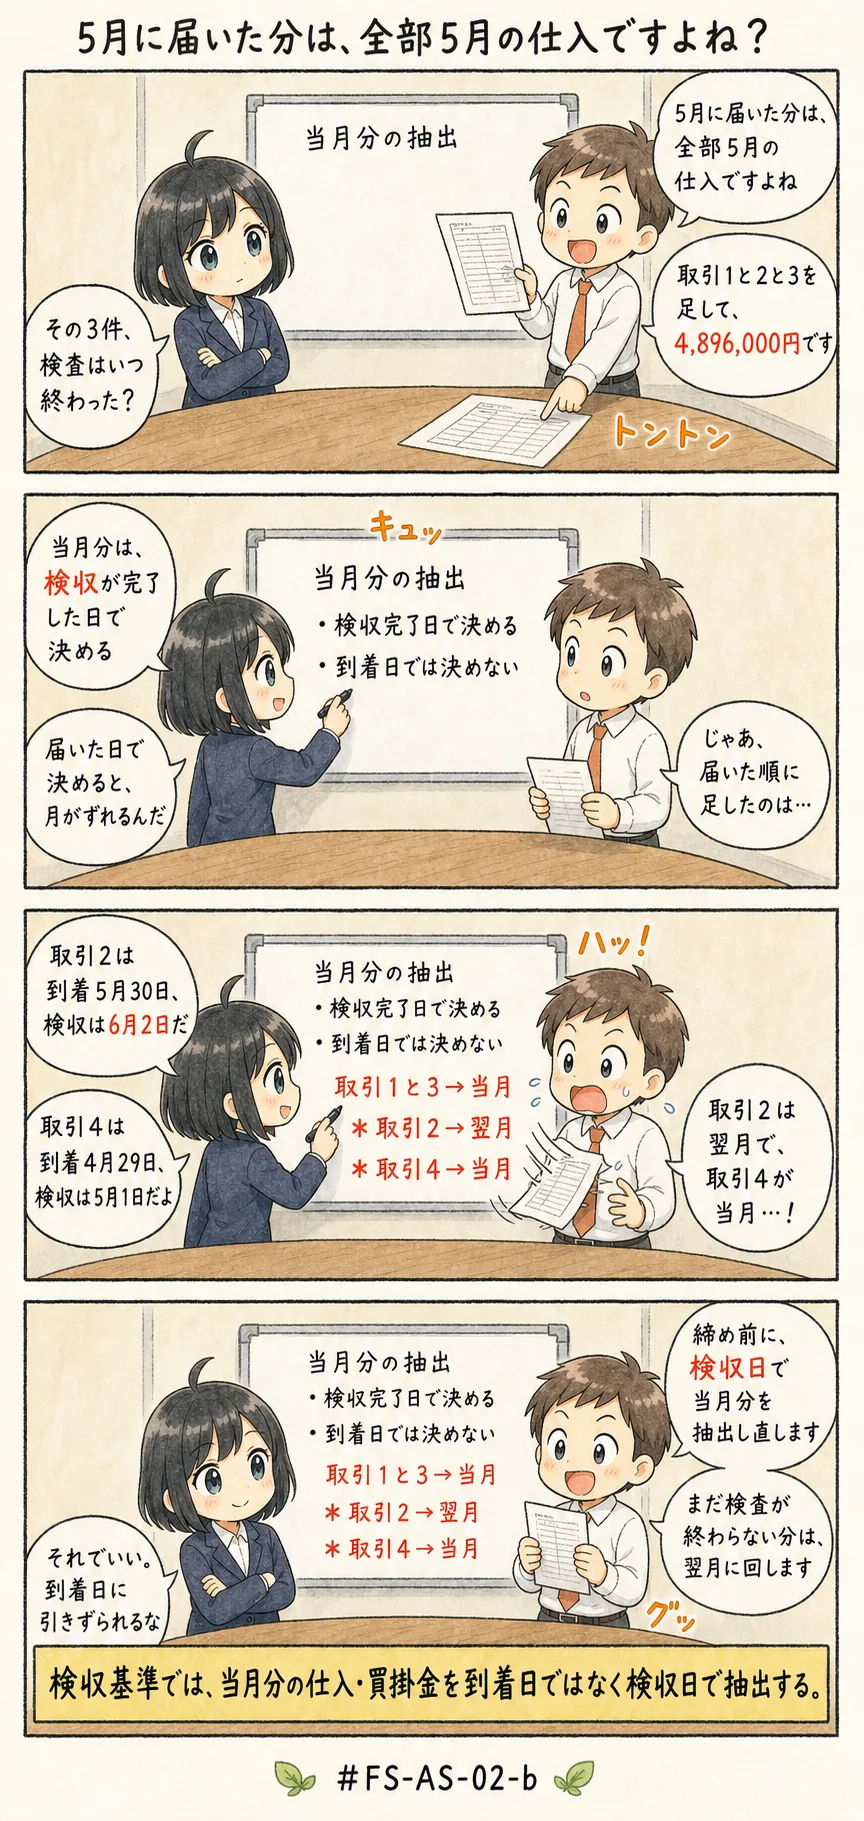
検収基準では、荷物が届いたことではなく検査が終わったことで計上も支払も動く
この一文が、今回の暗記対象なんです。ひとことで言えば、標準になるのは検査が終わった日ということなんですね。
検査が滞れば帳簿に載せるのも遅れて、支払の準備まで後ろへずれてしまいますよ。
この記事で分かること
- 仕入・買掛金の計上基準3類型と、検収基準で動く日付
- 検査の完了が遅れたときに、支払期日の管理まで後ろへずれること
- 入荷基準で計上していた品物に、後から不良が見つかったときの直し方
仕入と買掛金はどの日に計上するか(AS-02-b)
よくある誤解
単独で提示されたら誤りになる記述を、先に並べておきますね。
- 検査を終えてから計上する方法でも、帳簿に載せる日は品物が届いた日である
- 納品が済んでいるのだから、検査の完了が遅れても支払期日の管理や後の工程に影響は出ない
- 帳簿に載せる日を代金の支払日とするのが、仕入計上の一般的なやり方である
上の1つ目と3つ目の記述は、時点の取り違えです。2つ目は、計上の起点が実務に及ぼす影響を軽く見た記述ですね。
どれも現場の会話では通ってしまいそうな言い回しです。ですが、単独の記述として出たら誤りなんです。
この続きは、アプリの「テキストで学ぶ」で。
この論点の解説・「この論点はこう問われる」(出題の類型)・「試験テクニック」(解答の手順)・「覚え方」は、FASS 学習アプリの有料プランでお読みいただけます。
同じ論点の演習問題へそのまま進めます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、FASS検定の更新情報をお届けします。いつでも解除できます。
全文が読める見本: 資本的支出と修繕費、引当金、減損はいつ、どの物差しで判定するか、保存要件