証憑をどう突き合わせ、食い違いをどう扱うか
確かめ終わるまで帳簿は動かさない
オーディットコア・ハブのアキラです。
この記事では、支払ってよい金額かどうかを帳簿に載せる前に確かめる工程として、発注・受入・請求の三点突合を見ていきますね。
食い違いが見つかったときにどの順で手を進めるのか、そして返品の仕訳をどちら向きに書くのかまでが、ひとつながりの話なんです。
返品の仕訳は買った時と逆向きで、買掛金を借方に置く
この一文が、今回の暗記対象なんです。ひとことで言えば、返品の処理は買ったときの逆をたどるということなんですね。
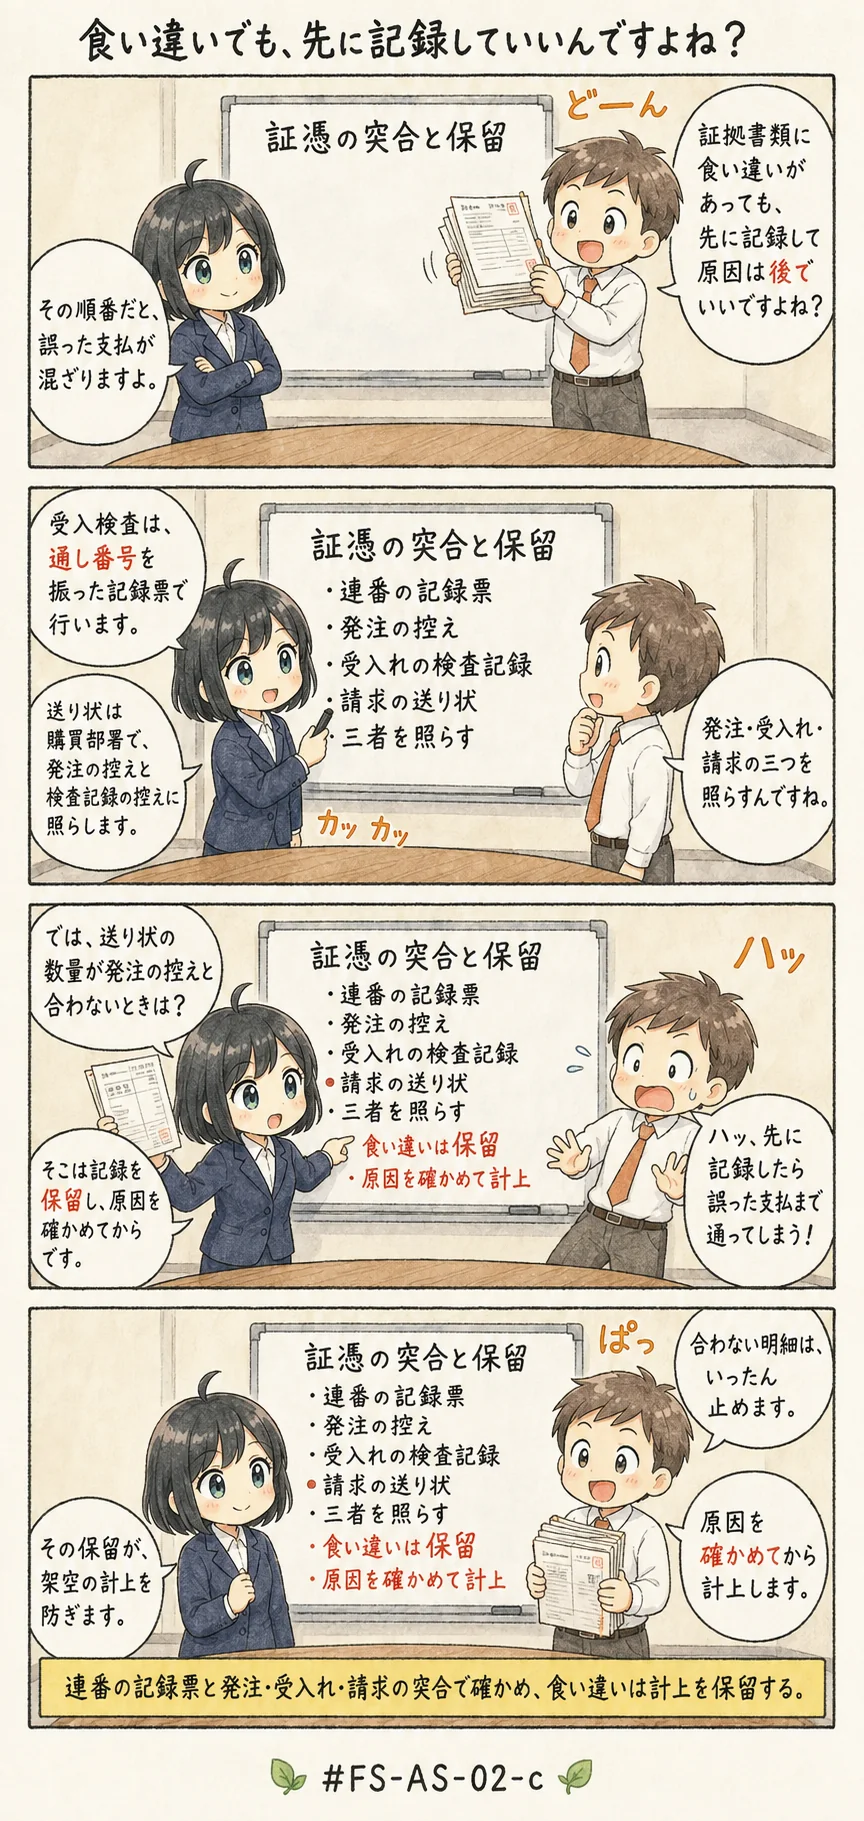
そして差異を見つけたときは、確かめ終わるまで帳簿を動かさないでください。
この記事で分かること
- 三点突合の中身と、食い違いを見つけたときの手順
- 検査記録票に通し番号を振る理由と、検収票の写しを配付する意味
- 返品したときの仕訳の向き(買掛金を借方に置くこと)
証憑をどう突き合わせ、食い違いをどう扱うか(AS-02-c)
よくある誤解
- 検査の記録票に通し番号を振るのは取引量が多いときだけで、普段は付けなくてよい
- 数量が足りない、あるいは品質に異常があると分かっても、報告書は別に作らず記録してよい
- 金額や数量が合っていなくても、まず仕入と買掛金を記録して、原因は後日確かめればよい
- 返品したときの仕訳は、買ったときと同じく仕入と仮払消費税を借方に置く
上の1つ目と2つ目の記述は、統制を緩める方向への言い換えです。3つ目は手順の逆転、4つ目は仕訳の向きの取り違えですね。
この続きは、アプリの「テキストで学ぶ」で。
この論点の解説・「この論点はこう問われる」(出題の類型)・「試験テクニック」(解答の手順)・「覚え方」は、FASS 学習アプリの有料プランでお読みいただけます。
同じ論点の演習問題へそのまま進めます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、FASS検定の更新情報をお届けします。いつでも解除できます。
全文が読める見本: 資本的支出と修繕費、引当金、減損はいつ、どの物差しで判定するか、保存要件