滞留債権と引当
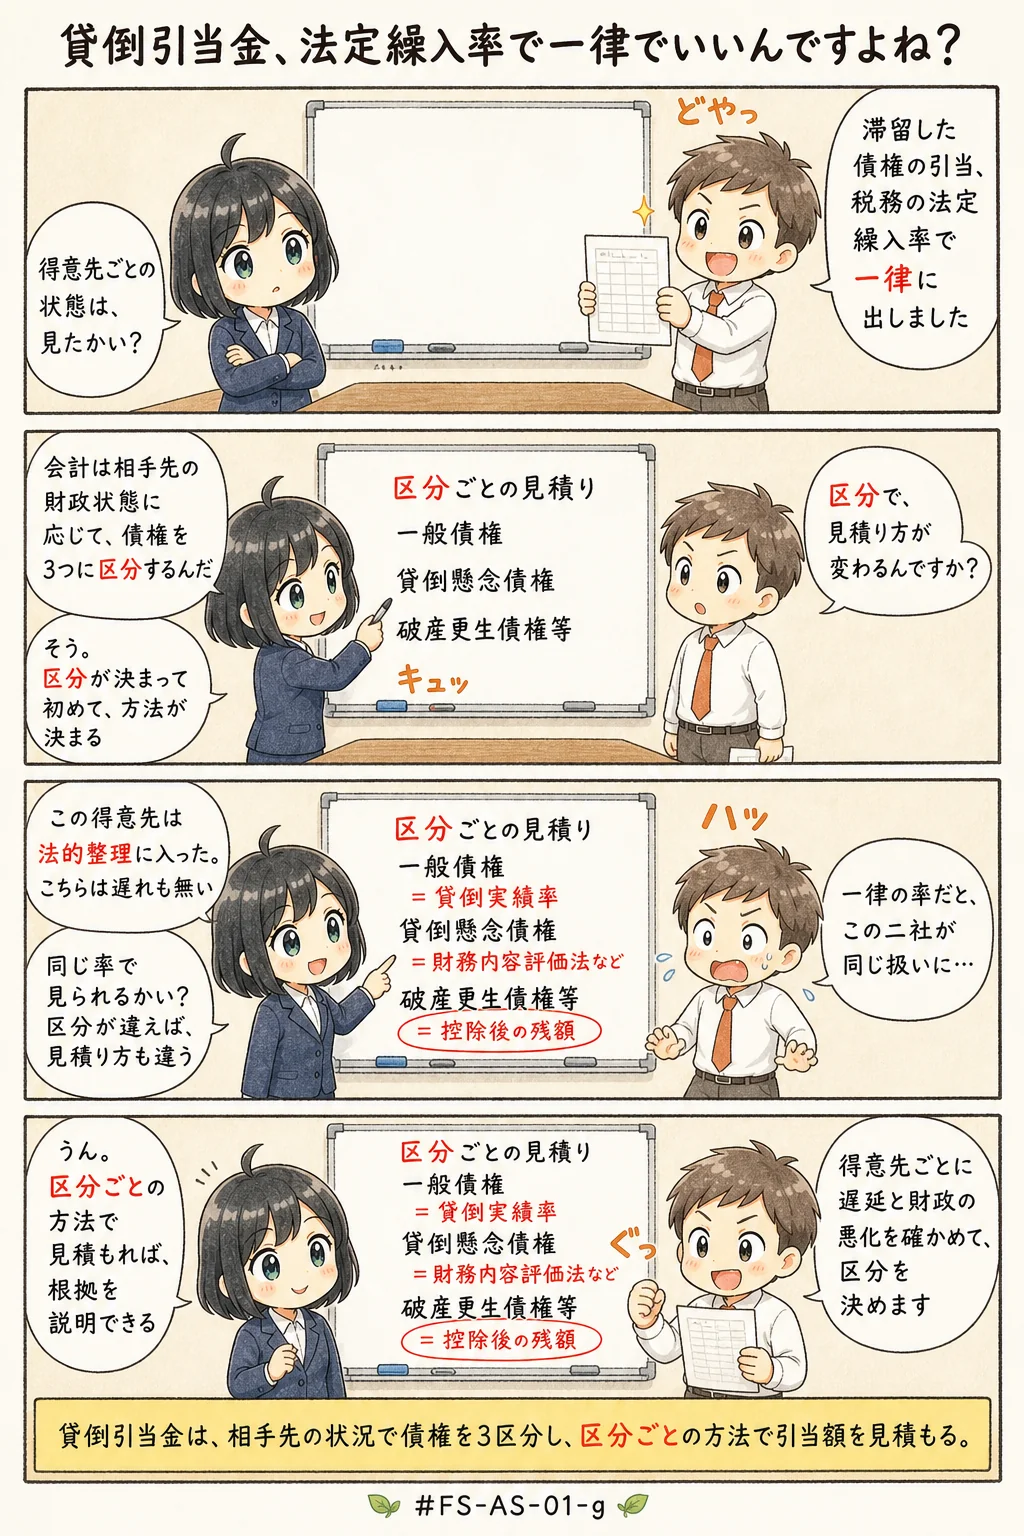
区分ごとに見積もり、控除後の残額に掛ける
オーディットコア・ハブのアキラです。この記事では、回収が滞りはじめた債権を、どの区分で、いくら引き当てるかを取り上げます。
滞った債権を、すべて同じ物差しで測ることはできないんですね。
見積率を掛ける相手は、債権の全体ではなく担保・保証の回収見込額を引いた後の残額
この一文が、今回の暗記対象なんです。ひとことで言えば、担保で戻ってくる部分にまで引き当てる必要はない、ということですね。
この記事で分かること
- 滞留した債権を区分ごとに引き当てる手順と、区分と見積方法をセットで押さえる理由
- 見積率を掛ける相手が、債権の額面ではなく控除した後の残額だということ
- 貸倒引当金を貸借対照表のどこに載せるかと、会計と税務が別の体系だということ
滞った債権を、どの区分で、いくら引き当てるか(AS-01-g)
よくある誤解
- 会計上の貸倒引当金は、税務で定められた繰入率を使って一律に見積もれば足りる
- 破産更生債権等の引当額は、過去の貸倒れの発生割合を乗じて見積もる
- 貸倒引当金は負債の一種だから、貸借対照表では負債の部に表示する
- 回収が遅れていることが分かった時点で、その債権は貸倒損失として落とす
上から順に、会計と税務の同一視、区分ごとの見積方法の取り違え、表示区分(貸借対照表のどこに載せるか)の誤り、処理する時点の前倒しですね。
どれも単独の記述で出てきたとき、誤りだと見抜けるでしょうか。
この続きは、アプリの「テキストで学ぶ」で。
この論点の解説・「この論点はこう問われる」(出題の類型)・「試験テクニック」(解答の手順)・「覚え方」は、FASS 学習アプリの有料プランでお読みいただけます。
同じ論点の演習問題へそのまま進めます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、FASS検定の更新情報をお届けします。いつでも解除できます。
全文が読める見本: 資本的支出と修繕費、引当金、減損はいつ、どの物差しで判定するか、保存要件