売上計上と証憑
選んだ基準は動かさず、電子データは電子で
オーディットコア・ハブのアキラです。この記事では、売上をいつ・どの科目で立て、証憑をどう残すかを取り上げます。
計上とは、つまり、帳簿に載せることですね。その日付も科目も、担当者の判断で動かせるものではないんです。
電子で受け取った取引データは、紙に出した控えがあっても本体を消さずに残す
この一文が、今回の暗記対象なんです。
ひとことで言えば、紙に出した控えは社内の確認には使えても、データ本体の保存の代わりにはならない、ということなんですね。
この記事で分かること
- 売上をいつ・どの科目で計上するかの決め方と、証憑を電子で残す義務
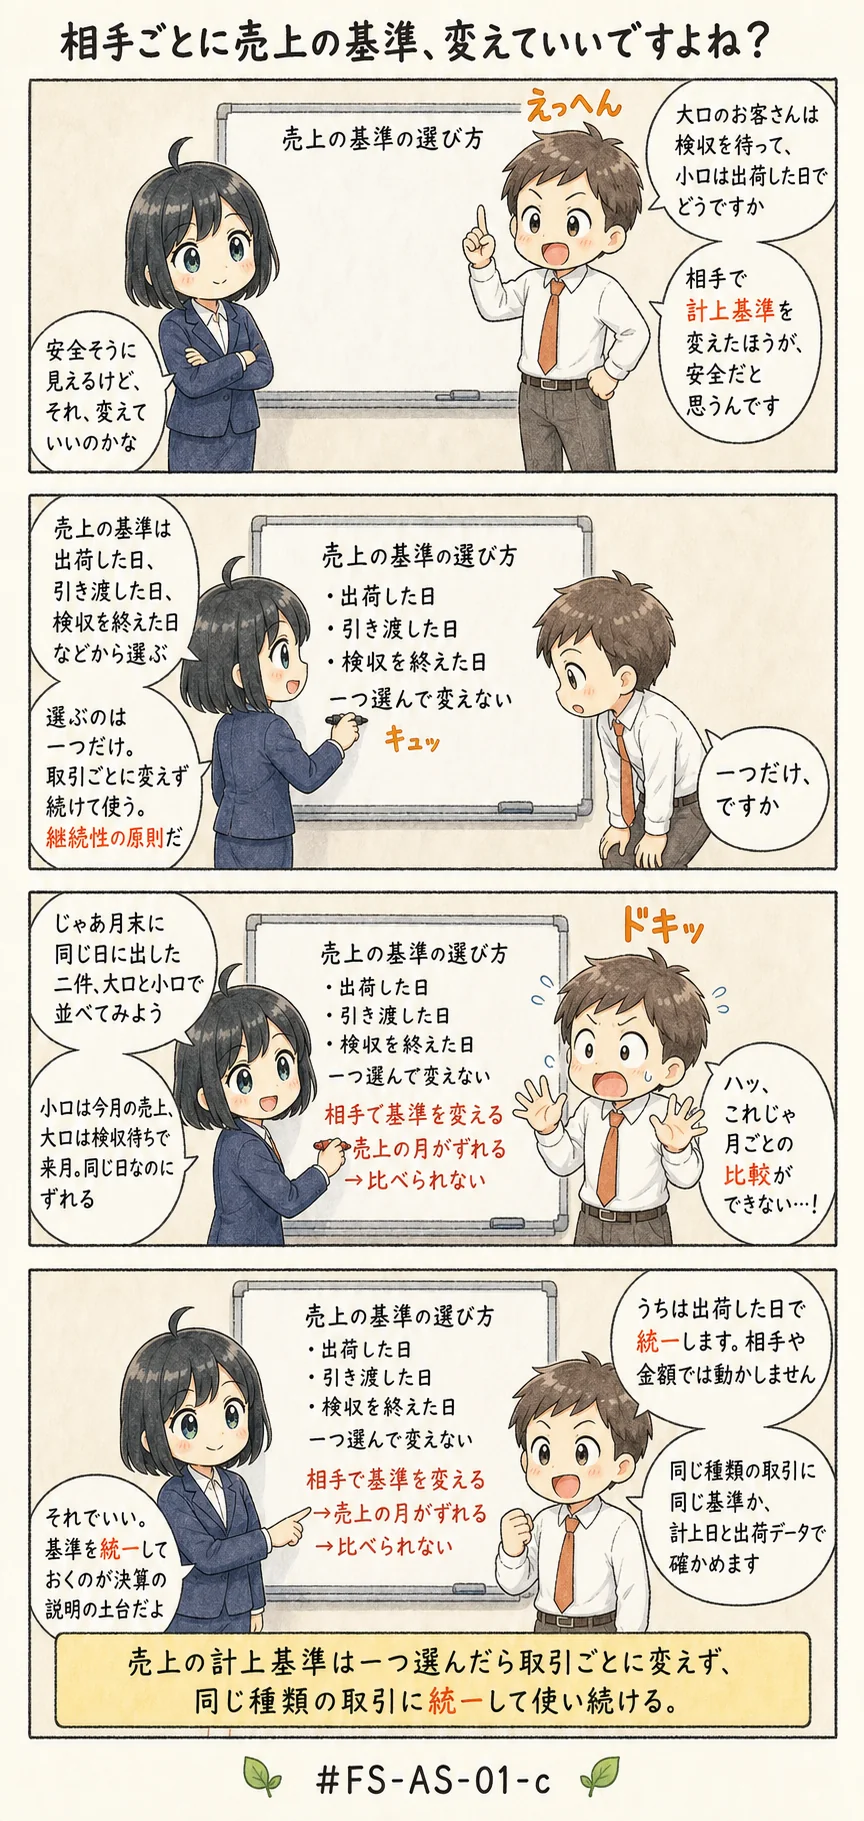
- 計上基準は選べても、選んだ後に取引ごとへ動かせないのはなぜか
- 収益を認識するまでの手順が、どういう並びで組み立てられているか
売上はいつ・どの科目で立て、証憑をどう残すか(AS-01-c)
よくある誤解
- 売上を立てる基準は、相手先や取引の金額に応じてその都度使い分けてよい
- 掛けで売った商品の売上は、請求書を発送した日に計上する
- 代金が振り込まれた日に、借方を現金預金として売上を計上する
- 電子でやり取りした取引データは、紙に印刷した控えを綴じておけば保存したことになる
上から順に、継続性の否定、計上する時点の取り違え、科目(帳簿に載せるときの名前)の取り違え、保存方法の取り違えなんです。
この続きは、アプリの「テキストで学ぶ」で。
この論点の解説・「この論点はこう問われる」(出題の類型)・「試験テクニック」(解答の手順)・「覚え方」は、FASS 学習アプリの有料プランでお読みいただけます。
同じ論点の演習問題へそのまま進めます。
無料10問を試す(登録不要) 5日間無料で試す今日は決めない方へ: LINEで受け取る(無料)
論点ノートの新着と、FASS検定の更新情報をお届けします。いつでも解除できます。
全文が読める見本: 資本的支出と修繕費、引当金、減損はいつ、どの物差しで判定するか、保存要件